تقابل دو فلسفه: کالبدشکافی استراتژیک EURUSD در برابر XAUUSD
مقایسه تحلیلی و مهندسیشده جفتارز EURUSD و انس طلا (XAUUSD)؛ بررسی ریزساختار بازار، توزیع نوسانات آماری (ATR)، مدیریت ریسک و روانشناسی حرکت قیمت برای تریدرهای حرفهای.

تقابل دو فلسفه معاملاتی: EURUSD در برابر XAUUSD
معاملهگری در بازارهای مالی، بدون درک تقابل ساختاری میان جفتارز EURUSD در برابر XAUUSD همواره با سوءتفاهمهای پرهزینه همراه است.
در جغرافیای بازارهای مالی بینالمللی، معاملهگران پیوسته در تکاپوی ایجاد موازنه میان دو مؤلفه اساسی هستند: «پیشبینیپذیری ساختار» و «پتانسیل بازدهی نوسان». تقاطع این دو تمایل، در تقابل بنیادین دو غول بازار سرمایه معنا پیدا میکند: EUR/USD و XAU/USD.در این کالبدشکافی تحلیلی، مقایسه رفتاری EURUSD در برابر XAUUSD به ما نشان میدهد که چرا رویکرد یکسان معاملاتی در این دو بازار به شکست منتهی میشود.
از یک سو، با EUR/USD مواجهیم؛ نمادی که ستون فقرات نقدینگی نظام مالی جهانی و دماسنج سلامت سیاستهای پولی بینالمللی است. پوزیشنگیری روی یورو، در اصل معامله بر سر «توازن قدرت اقتصادی» میان دو بلوک تجاری غرب است؛ بازاری که با معماری منظم، جریان سفارشات مستمر و عمق بینبانکی تعریف میشود.
در نقطه مقابل، XAU/USD (طلا) قد علم کرده است؛ دارایی مقدسی که فراتر از چارچوب یک کامودیتی، مانیفست «پناهگاه امن» (Safe Haven) و سنجه عینی اضطراب ژئوپلیتیک جهان است. طلا خاستگاه تکانههای غیرخطی، اسپایکهای غافلگیرکننده و تسلط کامل روانشناسی تودهها بر مدلهای کلاسیک است. اگر یورو را رودخانهای عمیق با جهتگیری هدایتشده بدانیم، طلا اقیانوسی مواج است که توانایی بلعیدن ضعیفترین کالیبراسیونهای مدیریت سرمایه را دارد.
این نوشتار، روایتی از برتری یکی بر دیگری نیست؛ بلکه کالبدشکافی دقیق DNA این دو ابزار است تا استراتژی خود را منطبق بر ریاضیات بازار و واقعیتهای ارگونومیک معاملات بنا کنید.
کالبدشکافی ساختار بازار: EURUSD در برابر XAUUSD
برای فهم جهت و کیفیت گامهای قیمتی، باید ریشههای تکوین نقدینگی در بطن هر نماد را کالبدشکافی کرد.
۱.۱. ساختار بنیادین EURUSD: تبلور تعاملات اقتصاد کلان
جفتارز یورو/دلار به عنوان عمیقترین بازار نقدینگی جهان، رفتار خود را بر پایه مؤلفههای اقتصاد کلان و ترازهای بینبانکی تنظیم میکند:
- واگرایی سیاستهای پولی (Monetary Policy Divergence): پیشران اصلی سوخت حرکتی یورو، ناشی از شکاف نرخ بهره اسمی و انتظارات تورمی میان بانک مرکزی اروپا (ECB) و فدرال رزرو (Fed) است. شما در این بازار، اساساً ارزش زمانی و هزینه جابهجایی پول را ترید میکنید.
- عمق بازار بینبانکی (Interbank Liquidity Depth): عمیقترین دفترچه سفارشات (Order Book) جهان در اختیار یورو است. این ضریب عمق، سپر دفاعی محکمی در برابر نوسانات ناشی از سفارشات منفرد تصادفی ایجاد کرده و پیوستگی روندهای تکنیکال را تضمین میکند.
۱.۲. ساختار دوگانه XAUUSD: همگرایی کالا و پناهگاه امن
انس جهانی طلا هویتی دوگانه با رفتاری دووجهی دارد:
- وجه کامودیتی (Commodity Aspect): هزینههای استخراج، میزان عرضه معادن و تقاضای صنعت و جواهرات که چرخههای فصلی و بنیادی بلندمدت را دیکته میکنند.
- وجه سپر امنیتی (The Psychological Hedge): ویژگی متمایز طلا در لحظات شکست ساختارهای مالی نمایان میشود. به هنگام تنشهای ژئوپلیتیک، تشدید تورم ساختاری یا سلب اعتماد از سیستم بانکی، طلا ماهیت کالا را رها کرده و به یک وثیقه امن روانی بدل میشود. در چنین دورههایی، همبستگیهای معکوس تاریخی (مانند واگرایی با شاخص دلار) گسسته شده (Correlation Breakdown) و هیجان تقاضا، سطوح تکنیکال را بیاعتبار میسازد.
۱.۳. ماتریس تقابل ساختاری: نظم ساختاریافته در برابر تکانه نامتقارن
| مؤلفه ارزیابی | EUR/USD | XAU/USD (طلا) |
| محرک اولیه قیمت | تفاوت نرخ بهره، تراز حساب جاری و دادههای کلان | نرخ بهره واقعی (Real Yields)، ریسکهای ژئوپلیتیک و تورم |
| الگوی غالب حرکتی | ساختاریافته، رونددار و نوسانات کنترلشده | تکانهای (Impulsive)، مستعد جهشهای غافلگیرکننده و شکستهای کاذب |
| توزیع نقدینگی | یکنواخت و بسیار متراکم در طول روز | متمرکز و وابسته به انتشار اخبار و بازگشایی نشستها |
| روانشناسی ارزشگذاری | عقلانیت دادهمحور اقتصادی (Macro-driven) | هیجانات تودهای و ریسکگریزی احساسی (Sentiment-driven) |
فصل دوم: مهندسی نوسانات و لایه آماری مارکت (Volatility Engineering)
بررسی تفاوت نوسانات میان EURUSD در برابر XAUUSD نشاندهنده دو توزیع آماری کاملاً مجزا از یکدیگر است.
در تفکر یک معاملهگر سیستماتیک، نوسان (Volatility) پارامتر سنجش کیفیت فرصت است. تریدرهای مبتدی از نوسان ضربه میخورند؛ در حالی که استراتژیستهای بازار، نوسان را بر اساس احتمالات آماری مهندسی و مدیریت میکنند.
۲.۱. واکاوی دامنه واقعی میانگین (ATR) و پدیده دمهای پهن (Fat Tails)
شاخص دامنه واقعی میانگین (ATR) صرفاً یک اندیکاتور نوسانسنج نیست، بلکه مشخصکننده دامنه تنفس ارگانیک قیمت است:
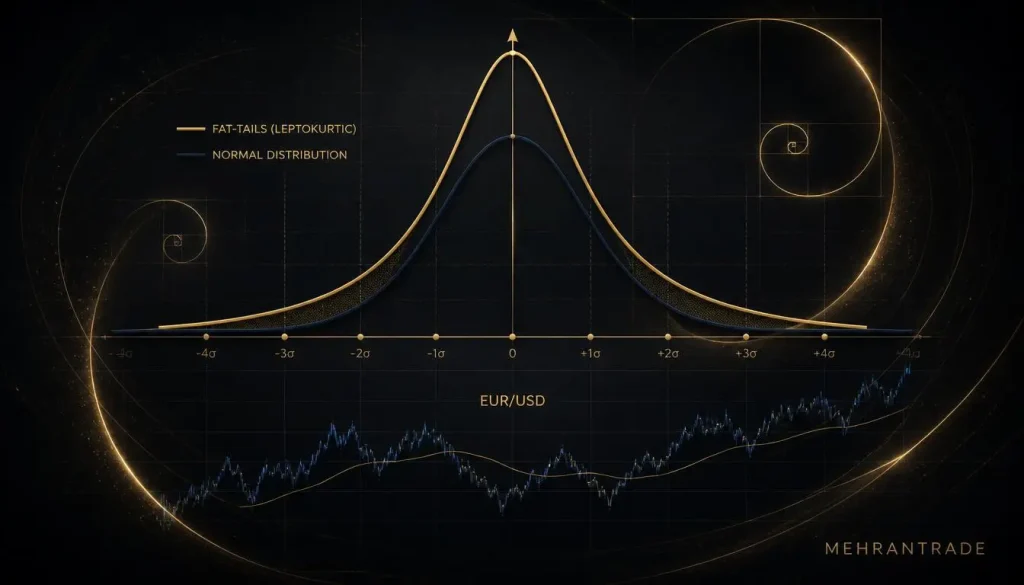
- توزیع نرمال در EURUSD: توزیع نوسانات در یورو به شکل چشمگیری از توزیع نرمال گوسی (Normal Distribution) پیروی میکند. پدیدههای خارج از محدوده آماری بهندرت و صرفاً حول دادههای حیاتی NFP یا بیانیههای نرخ بهره رخ میدهند.
- توزیع با دنبالههای پهن در XAUUSD: رفتار طلا دچار پدیده دمهای پهن (Fat Tails / Leptokurtic) است؛ به این معنا که وقوع حرکات افراطی فراتر از ۳ انحراف معیار، بسیار پرتکرارتر از پیشبینیهای مدلهای کلاسیک مالی است.
- در EURUSD، پارامتر k میتواند با ضریب پایدارتری (نظیر ۱.۵ تا ۲.۰) تنظیم شود؛ چرا که نویزهای میانی بازار تمایل به بلعیدن حد ضرر ساختاری ندارند.
- در XAUUSD، استفاده از ضرایب پایین k به دلیل ساختار فتیلههای بلند (Wicks) و اسپایکهای ناگهانی، نرخ شکست سیستم را از طریق خروج در نویز بازار بهشدت بالا میبرد.
۲.۲. زمانبندی نوسانات در نشستهای معاملاتی (Session-based Volatility)
تزریق مومنتوم به این دو نماد، معماری زمانی کاملاً متفاوتی را آشکار میسازد:
- نشست لندن (تمرکز EURUSD): موتور محرکه یورو با ورود لندن روشن میشود. بالاترین ساختارپذیری، پایبندی به سطوح نقدینگی (Order Blocks) و کمترین انحراف قیمتی در این سشن رخ میدهد. با اتمام کار بانکهای اروپایی، یورو وارد کانال تعادل نسبی میشود.
- نشست نیویورک و تلاقی سشنها (انفجار XAUUSD): اگرچه طلا در لندن فعال است، اما تخلیه انرژی سهمگین آن در محدوده اشتراک دو بازار لندن و نیویورک شکل میگیرد. در این بازه، جهتگیری از پرایس اکشن ملایم به حرکات تکانهای و شکستهای پرحجم تغییر ماهیت میدهد.
۲.۳. فیلتر انحراف معیار و تفکیک روند از نویز تصادفی
آیا جابهجایی جاری قیمت یک شکست ساختار معتبر (BOS) است یا تنها یک نویز برای فعالسازی سفارشات استاپ؟
ا استفاده از مدل انحراف معیار (σ):
- در EURUSD، خروج قیمت از باند 2σ اغلب معادل اشباع انحراف یا شروع تغییر فاز ساختار روند است؛ از این رو استراتژیهای بازگشت به میانگین (Mean Reversion) کارایی منظمی در تایمفریمهای مشخص دارند.
- در XAUUSD، به سبب ویژگی دمهای پهن، نرخ نفوذ قیمت به فراتر از 2σ و حتی 3σ بسیار بالاست، بدون آنکه اصلاحی در کار باشد. اعمال استراتژیهای میانگینگیری خلاف جهت در طلا، یکی از سریعترین راههای فرسایش و کالمارجین شدن حسابهاست.
۲.۴. معماری اصطکاک معاملاتی: اثر متقابل اسپرد و لغزش سفارشات
در محاسبات مدیریت سرمایه، هزینه تراکنش عنصری حیاتی در مدل امید ریاضی است:
- در EURUSD: به دلیل نقدینگی فشرده، اسپرد معمولاً نزدیک به صفر یا کسری از پیپ است. این ویژگی، اصطکاک معاملاتی را برای سبکهای با فرکانس بالا نظیر اسکالپ به حداقل میرساند.
- در XAUUSD: وزن دلاری هر پوینت و تغییرات ناگهانی عمق نقدینگی، کارمزد پنهانی به نام لغزش قیمت (Slippage) را تحمیل میکند. در کندلهای پرنوسان طلا، خروج در نقطه معین رویایی بیش نیست و اردرها ممکن است چند ده پوینت فراتر از حد مجاز تکمیل شوند.ا
فصل سوم: نقدینگی و ریزساختار بازار (Liquidity & Market Microstructure)
در بازارهای مالی متمرکز و غیرمتمرکز، قیمت برای خلق مومنتوم نیازمند «سوخت محرک» است؛ و این سوخت چیزی جز نقدینگی (Liquidity) نیست. پول هوشمند و بازیگران سازمانی (Institutional Players) برای پر کردن سفارشات حجیم خود، ناگزیرند نقدینگی نهفته در دو سوی بازار را تسویهحساب کنند. ردپای این تمایل نهادی، در EURUSD و XAUUSD به دو رفتار ساختاری کاملاً متفاوت منتهی میشود.
۳.۱. شکار نقدینگی و نفوذ به سطوح (Liquidity Sweeps)
یکی از بارزترین تمایزهای رفتاری میان یورو و طلا، نحوه تقابل قیمت با سطوح ماژور و کف/سقفهای پیشین (Previous Highs/Lows) است:
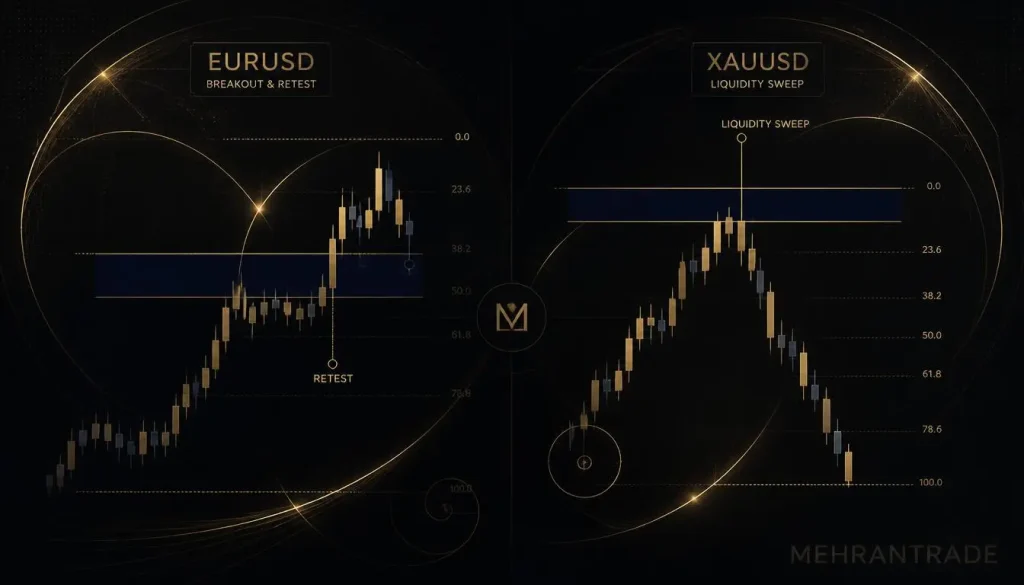
- در EURUSD (توزیع متوازن و شکستهای ساختارمند): تراکم استاپها عموماً در مرزهای کلاسیک عرضه و تقاضا، فیگورهای رند روانی (مثل ۱.۰۸۰۰، ۱.۱۰۰۰) یا اوردربلاکهای ۴ ساعته نهفته است. عبور از این ترازها اغلب همراه با تثبیت بدنه کندل و شکلگیری یک روند ادامهدهنده است، چرا که نقدینگی یورو در لایههای متعددی از بازار بینبانکی جذب و مصرف میشود.
- در XAUUSD (شکار نقدینگی و Sweep تهاجمی): طلا استاد بیبدیل پدیده «لیکوئیدیتی سوییپ» (Liquidity Sweep) است. انس جهانی به شکل مداوم سقف یا کفهای تکنیکال را با یک فتیله (Wick) بلند و غیرمنتظره نقض میکند؛ نه به قصد تثبیت، بلکه با هدف پر کردن سفارشات سازمانی از محل استاپلاسهای معاملهگران خرد.
- کالبدشکافی سناریوی کلاسیک طلا: قیمت به شکلی اغواکننده سقف تاریخی کوتاهمدت را رد میکند، خریداران هیجانی وارد (Breakout Traders) و فروشندگان استاپ میخورند؛ اما بلافاصله کندل با سایهای بسیار بلند به زیر سطح بسته شده و ریزشی سنگین را آغاز میکند. در طلا، هر شکست ظاهری در وهله نخست یک «شکار سوخت» فرض میشود مگر آنکه خلاف آن اثبات گردد.
۳.۲. جریان سفارشات (Order Flow) و حجمهای پنهان
ارزیابی جریان سفارشات به معنای ردگیری توازن لحظهای قدرت خریداران و فروشندگان سازمانی در دفتر سفارشات (Depth of Market) است:
- نظم ساختاریافته EURUSD: به دلیل عمق اعجابانگیز نقدینگی بینبانکی، ردپای سفارشات در یورو جریانمحور و پیوسته (Orderly Flow) است. این امر سبب پایداری هندسه بازار، ایجاد سقفها و کفهای متوالی (Higher Highs & Higher Lows) و کارایی قابلاعتماد الگوهای ساختاری در پرایس اکشن میشود.
- بلوکهای نقدینگی متمرکز در XAUUSD: نقدینگی در طلا مقطعی و فشرده است. بازار طلا تمایل دارد برای ساعتها درون یک فشردگی (Range) انرژی ذخیره کند و سپس در کسری از ثانیه، کلیه سفارشات پنهان را با یک جهش حرکتی (Impulsive Shock) جارو نماید. در طلا، تلاش برای پیشبینی جریان خرد بیمعناست؛ تریدر باید شکارچی سفارشات متراکم (Order Clusters) باشد.
۳.۳. شکست همبستگی سنتی (Correlation Breakdown)؛ تغییر فاز بازار
در فرمولبندی پایه مارکت، همبستگی معکوس ریاضیاتی میان شاخص دلار آمریکا (DXY) و هر دو نماد برقرار است:
با این وجود، در مقاطع بحرانهای همهجانبه اعتباری، رخدادهای غیرمترقبه ژئوپلیتیک یا شوکهای نرخ بهره، پدیدهای به نام گسست همبستگی (Correlation Breakdown) حاکم میشود. در این فاز، جریان نقدینگی ریسکگریز میتواند همزمان دلار و طلا را به عنوان دو مأمن متفاوت بالا ببرد، در حالی که EURUSD به شکلی یکطرفه ریزش میکند. تریدری که در این لحظات بدون توجه به دادههای پشت پرده تنها به همبستگی خطی گذشته تکیه کند، به راحتی به نقدینگی سمت مقابل تبدیل میشود.
۳.۴. ماتریس مقایسهای ریزساختار نقدینگی
| رفتار ساختاری XAUUSD | رفتار ساختاری EURUSD | شاخصه نقدینگی و ساختار |
| متمرکز، خوشهای و نامتقارن (Clustered) | توزیعشده، همگن و چندلایه (Distributed) | آرایش نقدینگی |
| تهاجم به استاپها، فیکبریک و هانت سطوح (Sweeping) | پایبندی تکنیکال، احترامات ساختاری (Respect) | واکنش به سطوح کلیدی |
| وابسته به مومنتوم (مستعد بازگشت سریع Mean Reverting) | بالا (سازگار با استراتژیهای تعقیب روند Trend Following) | پایداری روندهای روزانه |
| تلههای نقدینگی، شادوهای مخرب و Fakeouts | چرخشهای کلان اقتصادی (Macro Shifts) | ریسک غالب در پرایس اکشن |
فصل چهارم: متغیرهای بنیادی، نرخ بهره و تحلیل همبستگی (Fundamentals & Correlation)
تحلیل رفتار معکوس شاخص دلار در سناریوهای معاملاتی EURUSD در برابر XAUUSD یکی از کلیدیترین مباحث درک اقتصاد کلان است.
رصد نوسانات چارت بدون ارزیابی موتورهای محرکه بنیادی، به هدایت کشتی در اقیانوس مهآلود بدون قطبنما شبیه است. در این فصل، نیروهای ماکرو و نحوه اثرگذاری آنها بر جفتارز یورو دلار و انس طلا واکاوی میشود.
۴.۱. شاخص دلار آمریکا (DXY)؛ محور مختصات بازار
شاخص دلار آمریکا به عنوان قطبنمای بازارهای مالی عمل میکند، اما شیوه واکنش یورو و طلا به آن ماهیتی متمایز دارد:
- همبستگی ریاضیاتی و متقارن در EURUSD: از آنجا که یورو ۵۷.۶ درصد از وزن سبد شاخص دلار را تشکیل میدهد، رابطه EURUSD با DXY رابطهای کاملاً مستقیم و اهرمی است. اگر DXY سقف قبلی را بشکند، احتمال حفظ کف معادل در EURUSD نزدیک به صفر است. معاملهگران نهادی از این رابطه برای اعتبارسنجی شکستها (Confluence Filtering) بهره میگیرند.
- رابطه غیرخطی طلا با پدیده بازدهی واقعی (Real Yields): همبستگی معکوس طلا و دلار همیشگی نیست. طلا سودی پرداخت نمیکند؛ بنابراین رقیب بلافصل آن اسکناس دلار نیست، بلکه «بازده واقعی اوراق قرضه» است. فرمول سرنوشتساز طلا به شرح زیر است:
چنانچه فدرال رزرو نرخ بهره اسمی را افزایش دهد اما سرعت شتاب انتظارات تورمی از رشد نرخها فراتر رود، «بازده واقعی» کاهش مییابد. در این سناریو، طلا علیرغم صعود همزمان دلار، رالی صعودی قدرتمندی آغاز میکند. این همان گرهی است که تریدرهای تکبعدی را متحیر میسازد.
۴.۲. پدیده هجوم به نقدینگی و گسست همبستگی
در برهههای بحرانی ژئوپلیتیک یا تشدید ورشکستگیهای زنجیرهای بانکی، پدیدهای به نام «نقدینگی حاکم است» (Cash is King) رخ میدهد. سرمایهگذاران سازمانی داراییهای ریسکی را میفروشند تا هم دلار نقد جمع کنند و هم طلا را به عنوان پشتوانه نهایی بخرند. در این شرایط، صعود همزمان دلار و طلا رقم میخورد، در حالی که EURUSD تحت بار رکود منطقهای سرکوب میشود.
۴.۳. رفتارشناسی هنگام انتشار دادههای کلان و رویدادهای خبری
- بیانیههای نرخ بهره و نشستهای FOMC / ECB:
- EURUSD: جهتگیری یورو تابع شکاف نرخهای بهره بین دو بانک مرکزی است. اگر واگرایی تثبیت شود، روندهای چندماهه و یکدست پدید میآید.
- XAUUSD: پیشخور شدن انتظارات (Priced-in) در طلا شدید است. در بسیاری از موارد پس از افزایش نرخ بهره، طلا به جای ریزش صعودی میشود، زیرا مارکت چشمانداز آینده یا لحن محافظهکارانه رئیس بانک مرکزی را پیشبینی کرده است.
- گزارشهای اشتغال غیرکشاورزی آمریکا (NFP):
- EURUSD: در لحظه انتشار داده، اسپرد باز میشود اما پس از چند دقیقه، یورو روندی مشخص، همجهت با دادههای کلان در پیش میگیرد.
- XAUUSD: در طلا پدیده شلاق قیمتی (Whipsaw) شکل میگیرد. کندل طلا ابتدا در کسری از ثانیه سقف روزانه را میزند تا حد ضرر فروشندگان خرد فعال شود، سپس در همان کندل کف روز را میشکند تا خریداران شکست را پاکسازی کند و در نهایت به سمت مقصد اصلی حرکت میکند.
۴.۴. ماتریس راهنمای سنتیمنت و تصمیمگیری در اتاق ترید
| سناریوی کلان و ژئوپلیتیک | سوگیری شاخص DXY | سوگیری EURUSD | سوگیری XAUUSD | استراتژی معاملاتی ارجح |
| رشد قوی اقتصاد آمریکا + تورم مهارشده | صعودی قوی ↑ | نزولی ساختارمند ↓ | نزولی ممتد ↓ | پوزیشنگیری فروش همجهت با روندهای کلان دلار |
| تشدید بحرانهای نظامی و ریسک ژئوپلیتیک | نوسانی / مبهم ↔ | خنثی یا ضعیف ↔ | صعودی انفجاری ↑↑ | تمرکز انحصاری بر پوزیشنهای لانگ در طلا به عنوان پناهگاه امن |
| تورم چسبنده + نرخهای بهره ایستا | خنثی ↔ | کمنوسان ↔ | صعودی مستمر ↑ | خرید طلا جهت پوشش ریسک فرسایش ارزش پول (Inflation Hedge) |
| احیای رشد اروپا + واگرایی منفی فدرال رزرو | نزولی ممتد ↓ | صعودی ساختارمند ↑↑ | صعودی متعادل ↑ | اولویت با ترید پوزیشنهای لانگ در EURUSD به دلیل شفافیت ساختار |
فصل پنجم: فریمورکهای معاملاتی و متدولوژی ورود (Trading Frameworks)
یک معاملهگر حرفهای و منضبط، استراتژی خود را منطبق بر «کد ژنتیکی دارایی» (Asset DNA) پیریزی میکند، نه بر پایه الگوهای کلیشهای و فارغ از بستر بازار. از آنجا که یورو و طلا در دو قطب متضاد ساختار نقدینگی ایستادهاند، پیادهسازی متدولوژی ورود یکسان بر هر دوی آنها خطایی سیستماتیک است. در این فصل، دو رویکرد اجرایی کاملاً متفاوت را مهندسی میکنیم.
۵.۱. فریمورک معاملاتی طلا (XAUUSD): استراتژی شکار مومنتوم و سوییپ نقدینگی
با اتکا به ماهیت نوسانی و توزیع دمپهن طلا، ورود به معاملات در میانه امواج به معنای پذیرش ریسک بالای نویز و لغزش است. موفقترین الگو در طلا، بهرهگیری از تکانههای انفجاری (Impulses) و پوزیشنگیری بلافاصله پس از تخلیه استاپلاسهای معاملهگران خرد است.
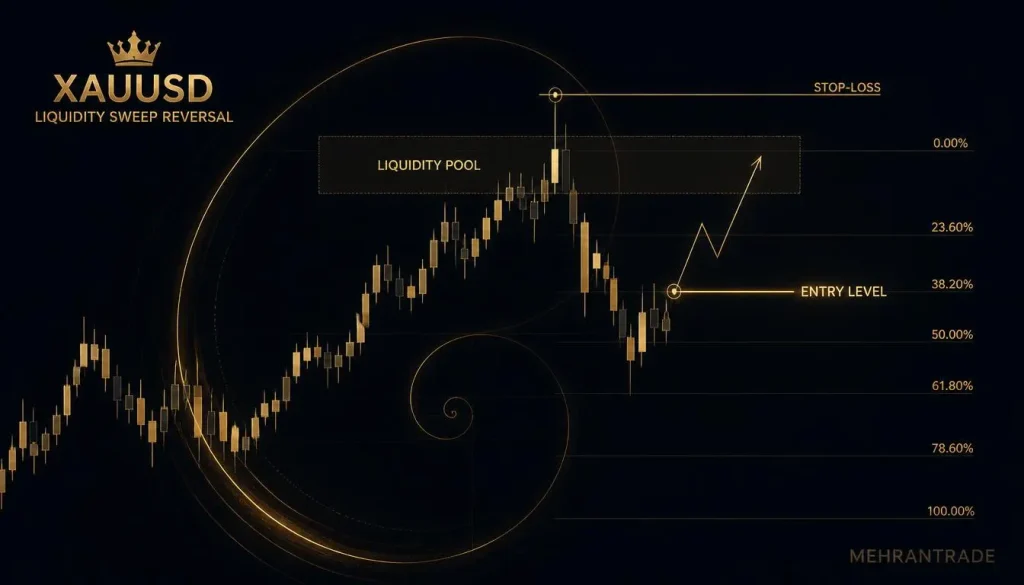
الف) مدل ورود بازگشت پس از سوییپ (The Liquidity Sweep Reversal – LSR):
- گام اول (شناسایی نقدینگی هدف): استخراج سقف یا کفهای سشن قبلی (Session High/Low) یا کف و سقف روز گذشته در تایمفریمهای بالاتر.
- گام دوم (نفوذ و شکست کاذب Fakeout): صبوری تا زمانی که قیمت سطح ماژور را با شتاب میشکند و حس جاماندگی از روند (FOMO) را در میان معاملهگران بریکاوت برمیانگیزد.
- گام سوم (تأییدیه کندل برگشتی): تشکیل کندل ریجکشن با بدنه بسیار متراکم و سایه (Wick) کشیده (نظیر ساختار Pinbar یا انحراف در اردربلاک) در تایمفریم ۵ یا ۱۵ دقیقه، همراه با بازگشت سریع به درون محدوده مجاز.
- گام چهارم (اجرا و حفاظت): ست کردن حد ضرر با فاصله مطمئن چند پوینتی فراتر از نوک سایه کندل ریجکشن جهت اجتناب از نوسانات ثانویه.
ب) پارامترهای فنی و اجرایی طلا:
- آرایش تایمفریمها: تایمفریم H4 برای تشخیص جهت کلان و جریان نقدینگی، M30 برای ترسیم نواحی عدم تعادل (Imbalance / FVG) و M5 منحصراً برای نقطهزنی و تریگر ورود.
- فیلتر نوسانسنج داینامیک: کالیبره کردن فاصله استاپ بر مبنای اندیکاتور ATR با ضریب انبساطی ۲.۰ تا ۲.۵ (k ≥ ۲.۰).
- پنجره زمانی طلایی: ساعات تلاقی و همپوشانی نشستهای لندن و نیویورک (ساعات انفجار حجم و نقدینگی سازمانی).
۵.۲. فریمورک معاملاتی یورو (EURUSD): استراتژی تعقیب روند و پولبک ساختارمند
یورو نماد تقارن هندسی و پایبندی به آرایش ساختار بازار (Market Structure) است. تغییر جهتهای یورو با طمأنینه و تحت تأثیر جریانهای پولی پایدار بینبانکی صورت میپذیرد؛ بنابراین موجسواری بر روندهای تثبیتشده (Trend Following) از طریق اصلاحهای ساختاری (Pullbacks)، بالاترین امید ریاضی را به همراه دارد.
الف) مدل ورود پولبک و آزمون مجدد ساختار (The Structural Retest – SR):
- گام اول (ترسیم ساختار مرجع): پایش جهتگیری مارکت در تایمفریم H4 از طریق تشکیل سقفها و کفهای بالاتر (HH/HL در روند صعودی) یا سقفها و کفهای پایینتر (LH/LL در روند نزولی).
- گام دوم (علامتگذاری ناحیه تصمیمگیری): مشخص کردن بیسهای عرضه/تقاضا و شکستهای ساختار (Break of Structure – BOS) که منشأ حرکت پرقدرت قبلی بودهاند.
- گام سوم (تأییدیه اصلاح ساختاری): ورود قیمت به ناحیه با مومنتوم اصلاحی ضعیف و رصد تاییدیه برگشت در تایمفریم M15 (نظیر الگوی پوشای صعودی/نزولی یا تغییر رفتار قیمت CHoCH).
- گام چهارم (مدیریت ریسک ارگانیک): جانمایی استاپلاس در زیر آخرین کف محافظتشده ساختاری (Structural Low).
ب) پارامترهای فنی و اجرایی یورو:
- آرایش تایمفریمها: تایمفریم H4 برای تسلط بر جهت کلان، H1 برای شناسایی ساختار میانی و سطوح کلیدی نقدینگی، و M15 جهت ورود بدون اصطکاک.
- فیلترهای تکنیکال کمکی: میانگینهای متحرک نمایی سازمانی (نظیر EMA 50 و EMA 200) به منظور اعتبارسنجی تداوم شیب روند.
- پنجره زمانی طلایی: ساعات آغازین و میانی نشست لندن (تزریق نقدینگی منظم و جهتدار در غیاب نویزهای کاذب).
۵.۳. ماتریس مقایسهای فریمورکهای معاملاتی
| پارامتر معاملاتی | فریمورک EURUSD (سوئینگ و روند) | فریمورک XAUUSD (اسکالپ و مومنتوم) |
| غایت عملیاتی | همراهی با امواج پیوسته و همراستا با ماکرو | شکار حرکات ناگهانی و تخلیه استاپ پس از سوییپ |
| تایمفریم تریگر ورود | ۱۵ دقیقه تا ۱ ساعت | ۱ دقیقه تا ۱۵ دقیقه |
| معماری حد ضرر | متکی بر ترازهای آناتومی چارت (پشت کف/سقف ساختاری) | انطباقپذیر با دامنه دینامیک نوسان (ATR کشیده) |
| محرک تحلیلی اولیه | هندسه قیمت، جریان سفارشات و واگرایی سیاستهای پولی | خوشههای نقدینگی، نفوذ به سطوح و واکنش به دادههای کلان |
| الزامات روانشناختی | صبر و تابآوری بالا، خویشتنداری در مدیریت پوزیشن | تمرکز لحظهای بالا، سرعت عمل مکانیکی، تحمل نوسان روانی |
۵.۴. چکلیست اعتبارسنجی اردرها در اتاق ترید
پیش از ارسال هر سفارش به دفترچه معاملات، پاسخ به این چهار پرسش ساختاری الزامی است:
- اختصاصی طلا: آیا حرکت جاری ناشی از جارو کردن استاپهای سقف/کف پیشین است یا پوزیشنگیری در تله نقدینگی رخ میدهد؟
- اختصاصی یورو: آیا زاویه حرکت فعلی با ساختار ماژور تایمفریم H4 همگرایی دارد؟
- مشترک: آیا تا ۳۰ دقیقه آینده رویداد دادهای فوقالعاده حساس (مانند CPI، NFP یا بیانیه FOMC) در پیش است؟
- مشترک: آیا برآیند چینش تارگت و حد ضرر، حداقل نسبت بازدهی به ریسک (R:R≥1:2) را به صورت ارگانیک پوشش میدهد؟
فصل ششم: مهندسی ریسک پیشرفته و مدیریت سرمایه پویا (Advanced Risk Management)
مهلکترین خطای یک معاملهگر در بازار فرانکستور، اتخاذ رویکرد «حجم ثابت» (Fixed Lot) برای داراییهایی با ماهیت نوسانی متضاد است. اجرای لات برابر در EURUSD و XAUUSD نقض صریح ریاضیات احتمالات است. مدیریت ریسک حرفهای یعنی تطبیق حجم پوزیشن با میزان انحراف معیار دارایی.
۶.۱. توهم حجم ثابت و سقوط تصاعدی مارجین
تصور کنید سیاست شما پایبندی به ریسک حداکثر ۱٪ در هر معامله باشد:
- در EURUSD با یک استاپلاس استاندارد ۱۵ پیپی، نوسان ارزش دلاری به شکلی آرام و تدریجی متناسب با بالانس حساب جابهجا میشود.
- در XAUUSD، پرتابهای چند صد سنتی در چند ثانیه میتواند همان فاصله پیپی را پودر کند. ورود با لات ثابت یورو روی طلا، ریسک ظاهری ۱ درصدی شما را در شوکهای بازگشایی مارکت عملاً به باخت ۵ تا ۱۰ درصدی تبدیل خواهد کرد.
اصل بنیادین: معیار مدیریت سرمایه «ارزش دلاری در معرض ریسک» (Cash at Risk) است، نه «تعداد لات معاملهشده». حجم پوزیشن متغیری است که باید خود را با نوسان قیمت سازگار کند.
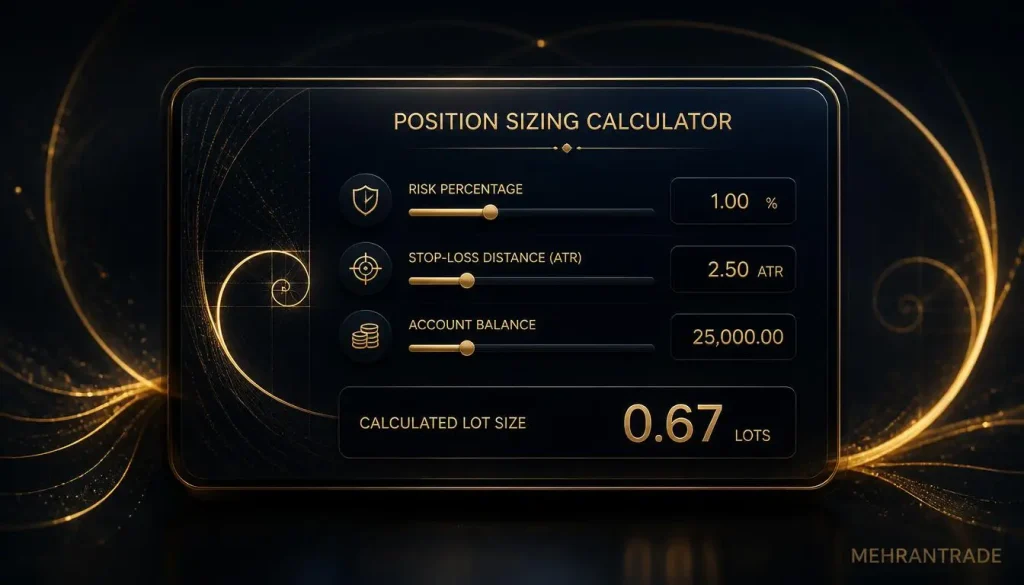
۶.۲. سیستم پوزیشنسایزینگ متغیر بر پایه نوسان (Volatility-Adjusted Sizing)
برای تبدیل این فرمول به سیستمی پویا، فاصله حد ضرر نباید شهودی باشد؛ بلکه تابعی ریاضیاتی از نوسان زنده نماد است:
- در EURUSD: به واسطه پایین بودن نویزهای تصادفی، ضریب k میتواند با انقباض بیشتری تنظیم گردد؛ برای مثال، k برابر با ۱٫۲ تا ۱٫۵. این مسئله امکان بهرهمندی از حجمهای بهینهتر، بدون آسیبپذیری زودهنگام پوزیشن را فراهم میآورد.
- در XAUUSD: به دلیل نوسانات تکانهای و فتیلههای بلند، پارامتر k باید منبسط شود؛ برای مثال، k برابر با ۲٫۵ تا ۳٫۰. این انبساط بهطور خودکار حجم لات ورودی را بهشدت کاهش داده و فضای تنفس ارگانیک را در برابر شوکهای موقت تضمین مینماید.
۶.۳. معماری پوزیشن در حین جریان معامله (Active Trade Management)
- انتقال به نقطه سر به سر (Breakeven):
- در EURUSD: پس از ثبت یک سقف یا کف جدید در ساختار تایمفریم معاملاتی، انتقال حد ضرر به نقطه ورود اقدامی با کارایی بالاست؛ چرا که یورو میل چندانی به بازگشت عمیق پس از شکست معتبر ندارد.
- در XAUUSD: اجرای سریع بریکایون در طلا مساوی با خروج زودهنگام با سود صفر است! طلا پیش از شلیک نهایی تقریباً همیشه تست عمیقی از نقدینگی منشأ انجام میدهد. جابهجایی استاپ به ورود صرفاً زمانی مجاز است که یک سطح نقدینگی کلیدی در تایمفریم بالاتر مصرف شده باشد.
- دنبال کردن هوشمند حد سود (ATR Trailing Stop):
- دنبال کردن هوشمند حد سود (ATR Trailing Stop): تثبیت تارگتهای ثابت روی طلا اشتباه است. بهترین راهکار برای تخلیه سودهای چندصد پیپی در روندهای سوپرشارژ طلا، بهرهگیری از ترلینگ استاپ با فاصله داینامیک ۲ × ATR است تا معامله تا لحظه چرخش آماری بازار زنده بماند.
۶.۴. روانشناسی اصطکاک عصبی و مهار درد باخت (Pain Management)
- قانون آستانه تخریب (حداکثر ۱٪ در طلا): نوسان بالا فرسایش ذهنی مضاعف ایجاد میکند. ریسک در طلا نباید از مرز ۱٪ سرمایه فراتر رود، چرا که تحمل افت سریع مارجین منجر به پاسخهای هیجانی ناخودآگاه مغز میشود.
- کنترل انتقام معاملاتی (Revenge Trading Mitigation): طلا پس از رالیهای سنگین وارد فاز تخلیه انرژی (فاز رنج یا Consolidation) میشود. اصرار به ورودهای مکرر پس از فعال شدن استاپلاس در طلا، حساب را در نویزهای فرسایشی بلعیده و موجودی را به نقطه بحران میرساند.
۶.۵. جدول تطبیقی پروتکلهای مدیریت ریسک
| پارامتر مدیریت ریسک | استراتژی اجرایی EURUSD | استراتژی اجرایی XAUUSD |
|---|---|---|
| شالوده تعیین استاپلاس | هندسی و ساختارمند (Structure-based) | آماری و نوسانمحور (ATR-based) |
| ضریب نوسان انتخابی (k) | پایین و بهینه (k < 1.8) | بالا و محافظهکار (k ≥ 2.5) |
| حجم نرمال پوزیشن (Lots) | بالاتر (به دلیل استاپهای باریک و ساختاری) | بسیار کمتر (برای پوشش فاصله زیاد استاپ) |
| حساسیت سیستم به خطای ورود | کم (اصلاحات نرم اجازه مانور و خروج میدهند) | فوقالعاده بالا (لغزش و خطای کوچک موجب زیان سنگین است) |
| قانون بریکایون (ریسک فری) | سریع، پس از تشکیل شکست ساختار جدید | با تأخیر فراوان و تنها پس از تسویه نقدینگی ماژور |
فصل هفتم: ماتریس تصمیمگیری و فیلترینگ اردرها (The Decision Matrix)
یک معاملهگر ارشد و حرفهای در لحظه اجرای اردر، نیازی به بازخوانی تئوریهای حجیم ندارد؛ آنچه او در اتاق معامله نیاز دارد، یک «نقشه راه و چکلیست تفکیککننده» است. ماتریس تصمیمگیری زیر، لایههای ساختاری، نوسانی، همبستگی و ریسک را در قالب یک پایپلاین فیلترینگ سریع یکپارچه ساخته است.
۷.۱. پروتکل انتخاب دارایی (Asset Selection Protocol)
پیش از انتخاب نماد و کلیک بر روی دکمههای ورود، باید مشخص کنید وضعیت ذهنی شما و بستر حاکم بر بازار با کدام «شخصیت معاملاتی» همتراز است:
| پارامتر انطباق | مسیر اول: تعقیب ساختار و نظم هندسی | مسیر دوم: شکار مومنتوم و تکانههای انفجاری |
| دارایی برگزیده | EURUSD | XAUUSD |
| تیپولوژی روانشناختی تریدر | تحلیلگر، صبور، متمرکز بر موجسواری و انضباط ساختاری | چابک، جسور، واکنشگرا و شکارچی تکانههای شارپ |
| محیط حاکم بر نمودار | حرکت باثبات در کانالهای قیمتی و ساختارهای ماژور | تخلیه هیجانات خبری و نفوذ تهاجمی به سقفها/کفها |
| پنجره زمانی بهینه | نشست معاملاتی لندن و اوایل بازار نیویورک | اوج هیجانات اخبار کلان (CPI, NFP) و تلاقی دو سشن |
۷.۲. ماتریس فیلترینگ ۳ مرحلهای پوزیشن (The 3-Step Filtering Matrix)
هر ستاپ تحلیلی پیش از ارسال به مارکت باید از آزمون سه فیلتر متوالی عبور کند. دریافت پاسخ «خیر» در هر یک از مراحل، به معنای توقف فوری فرایند و لغو ستاپ است:
- فیلتر اول: اصالت ساختار (Structural Filter)
- در EURUSD: آیا قیمت در هماهنگی کامل با توالی کفها و سقفهای تایمفریم H4 است؟
آیا پولبک به یک بیس معتبر و دستنخورده عرضه/تقاضا نفوذ کرده است؟ - در XAUUSD: آیا شواهد قطعی سوییپ نقدینگی (Liquidity Sweep) در تایمفریم M30 یا H1 دیده شده است؟
آیا قیمت با ثبت سایههای بلند (Wicks) ریجکشن خود را اثبات کرده است؟
- در EURUSD: آیا قیمت در هماهنگی کامل با توالی کفها و سقفهای تایمفریم H4 است؟
- فیلتر دوم: تابآوری نوسان و مدیریت سرمایه (Volatility & Risk Filter)
- سنجش فاصله استاپ: آیا فاصله در نظر گرفته شده با معیار نوسانسنج k×ATR همخوانی دارد یا استاپ در تله نویز تصادفی قرار گرفته است؟
- پاداش به ریسک: آیا تارگت اول معامله دستکم پوششدهنده نسبت بهینه R:R≥1:2 هست؟
- کالیبراسیون نوسان: آیا دامنه نوسان لحظهای طلا از سقف مجاز تلرانس روانی و محاسباتی حساب تجاوز نکرده است؟
- فیلتر سوم: ماتریس همبستگی بینبازاری (Correlation Filter)
- پایش شاخص دلار (DXY): در صورت تصمیم به خرید EURUSD، آیا شاخص دلار درست در حال شکست مقاومت ماژور خود است؟ (اگر بله ← معامله یورو متوقف گردد).
- پایش بازدهی واقعی اوراق (Real Yields): در معاملات طلا، آیا واگرایی و شکست ساختار میان نرخ بهره واقعی آمریکا و انس در حال رخ دادن است؟ (اگر بله ← آماده پرتاب نقدینگی غیرخطی باشید).
۷.۳. چکلیست نهایی ورود به پوزیشن (The Go/No-Go Checklist)
این پنج گام را پیش از هر کلیک به عنوان پروتکل غیرقابل مذاکره روی میز کار خود داشته باشید:
- تاییدیه ساختار: ساختار تایمفریم مرجع جهت روند را تضمین میکند.
- مصرف نقدینگی: سوخت معامله (تخلیه استاپهای سشن یا بازگشت پس از شکست فیک) تأمین شده است.
- محاسبه دقیق لات: حجم پوزیشن بر پایه فرمول ریاضی ATR و ارزش دلاری ریسک محاسبه شده است (حجم ثابت مردود است).
- تقویم رویدادهای دادهای: تا ۳۰ دقیقه پیشرو داده فوقالعاده حساس اقتصادی (Red Folder News) تقویم را مختل نخواهد کرد.
- چک روانی-عصبی: پوزیشن در وضعیت ذهنی خنثی و بدون انگیزه «انتقام از بازار» ثبت میشود.
۷.۴. جمعبندی نهایی: تفاوت در پارادایم زیستی
در واپسین کالبدشکافی این مسیر تحلیلی، باید پذیرفت که یورو و طلا دو گونه زیستی کاملاً مجزا هستند. معامله بر روی یورو شباهت تام به «باغداری ارگانیک» دارد؛ مستلزم صبوری، احترام به چرخههای طبیعی کلان و همراهی با مسیر آب است. در مقابل، معامله روی طلا در حکم «شکار کمینگرایانه» در صحراست؛ نیازمند سکوت طولانی، سرعت در واکنش و حملهای دقیق و صاعقهوار پس از خروج طعمه از تله نقدینگی.
موفقیت مستمر در بازارهای جهانی، در گرو پیشبینی آینده نیست؛ بلکه حاصل انطباق مطلق استراتژی با ماهیت ذاتی دارایی و مهندسی دقیق ریسک است.
نتیجهگیری: از تئوری تا اجرا؛ گزینش مسیر در تلاطم بازارهای جهانی
همانطور که در این کالبدشکافی ساختاری اثبات شد، بازار ارز بینالملل و بازار کامودیتیها از قوانین فیزیکی و رفتاری متفاوتی فرمان میبرند. پیادهسازی ستاپها، حجمها و رویکردهای یکسان بر روی دو نماد EURUSD و XAUUSD همانند راندن یک سدان شهری بر روی صخرههای سنگلاخی با همان شتاب و فرمانپذیری است.
برای تثبیت ذهنیت حرفهای خود، همواره این دو اصل ساختاری را به خاطر بسپارید:
- موفقیت در EURUSD بر پایه انضباط در تحلیل هندسی چارت، تسلط بر ترازهای کلان اقتصادی و خویشتنداری در حفظ پوزیشنهای روندی بنا شده است.
- موفقیت در XAUUSD از دل مدیریت بیرحمانه ریسک، تسلط بر پویایی حجم بر پایه ATR و تصمیمگیریهای صاعقهوار به دست میآید.
معاملهگر حرفهای پیشگو نیست؛ او مهندس احتمالات و جریان نقدینگی است. این مقاله نقشه راه تفصیلی شما بود، اما تنها متغیری که شما را در لبه سودآوری پایدار نگاه میدارد، «ثبات در اجرا» و پایبندی بدون مصالحه به این ساختارهاست.
در نهایت، انتخاب استراتژی بهینه برای معامله EURUSD در برابر XAUUSD نه به پیشبینی قیمت، بلکه به شناخت عمیق ساختار نقدینگی و روانشناسی شما بستگی دارد.
پرسشهای متداول درباره معاملات EURUSD در برابر XAUUSD
۱. چرا نمیتوان از یک حجم ثابت (Fixed Lot) برای معاملات EURUSD و XAUUSD استفاده کرد؟
به دلیل تفاوت بنیادین در «دامنه نوسان و انحراف معیار» این دو نماد. طلا (XAUUSD) دارای توزیع نوسانی دمپهن (Fat Tails) و پرتابهای قیمتی شدید در فواصل زمانی کوتاه است، در حالی که نوسانات یورو (EURUSD) باثباتتر و محدودتر است. استفاده از لات یکسان باعث میشود ریسک دلاری شما در طلا بهصورت تصاعدی و ناخواسته افزایش یابد. در استاندارد حرفهای، حجم معامله باید بر اساس فرمول نوسانسنج ATR و ارزش دلاری ریسک (Cash at Risk) در هر پوزیشن به صورت اختصاصی محاسبه شود.
۲. تفاوت اصلی در نحوه برخورد قیمت با سطوح حمایت و مقاومت در یورو و طلا چیست؟
یورو به عنوان یک جفتارز متکی بر نقدینگی عمیق بینبانکی، احترام بالایی برای ساختار بازار (Market Structure) قائل است و اغلب با رسیدن به نواحی اردر بلاک یا سطوح شکست، پولبکهای تمیز و ساختارمند ثبت میکند. در مقابل، طلا تمایل شدیدی به انجام شکستهای کاذب (Fakeouts) و سوییپ نقدینگی (Liquidity Sweeps) دارد؛ به این معنی که قیمت عمداً سطوح ماژور را با شتاب میشکند تا استاپلاسهای معاملهگران خرد را فعال کند و سپس در جهت عکس حرکت نماید.
۳. برای معاملهگران کمتجربهتر، شروع فعالیت با EURUSD مناسبتر است یا XAUUSD؟
برای معاملهگرانی که هنوز به تسلط روانی و سیستماتیک در مدیریت ریسک نرسیدهاند، جفتارز EURUSD گزینهای به مراتب ایمنتر و منطقیتر است. رفتار قیمت در یورو قابلپیشبینیتر، اسپرد آن به شدت فشردهتر و هزینه لغزش قیمت (Slippage) در آن نزدیک به صفر است. در عوض، طلا نیازمند واکنشهای صاعقهوار، تجربه بالا در مدیریت اصطکاک اسپرد در زمان اخبار و تحمل استرس ناشی از نوسانات تهاجمی است.
۴. بهترین سشنهای معاملاتی برای ورود به پوزیشن در یورو و طلا کدامند؟
پنجره زمانی بهینه برای جفتارز EURUSD، سشن معاملاتی لندن (بهویژه ساعات ابتدایی و میانی آن) است که نقدینگی منظم سازمانی به بازار تزریق شده و روندهای باثبات شکل میگیرند. برای طلا (XAUUSD)، پربازدهترین و در عین حال پرریسکترین زمان، ساعات همپوشانی نشستهای لندن و نیویورک (Overlap) و زمان انتشار دادههای سطح یک اقتصادی آمریکا است که حجم معاملات به اوج میرسد.
۵. چرا شاخص دلار (DXY) همیشه همبستگی منفی کاملی با طلا نشان نمیدهد؟
در حالی که EURUSD تقریباً همیشه رابطه عکس مستقیم و قوی با شاخص دلار دارد، طلا علاوه بر دلار، به شدت تحت تأثیر متغیرهایی چون «نرخ بهره واقعی آمریکا (Real Yields)» و «تقاضای دارایی امن (Safe Haven) در زمان تنشهای ژئوپلیتیک» قرار دارد. در مواقع بحرانهای جنگی یا تورم غیرقابلکنترل، طلا میتواند حتی همزمان با رشد شاخص دلار، رالی صعودی قدرتمندی را تجربه کند.
۶. چرا انتقال زودهنگام استاپلاس به نقطه ورود (Breakeven) در طلا خطرناک است؟
طلا رفتاری تکانهای و عمیق دارد و معمولاً پیش از شروع حرکت اصلی، یک پولبک عمیق برای تست مجدد نقدینگی منشأ انجام میدهد. ریسکفری کردن سریع در طلا باعث فعال شدن حد ضرر در نقطه ورود و بسته شدن پوزیشن پیش از آغاز رالی اصلی میشود. در طلا جابهجایی استاپ تنها زمانی مجاز است که یک تراز نقدینگی یا سطح کلیدی در تایمفریم بالاتر شکسته و تثبیت شده باشد.
گام بعدی: پیادهسازی ستاپهای استراتژیک EURUSD در سشنهای زنده
تسلط بر تفاوتهای ساختاری میان EURUSD و طلا، سنگ بنای محافظت از سرمایه است؛ اما سودآوری مستمر تنها با همگامشدن با جریان واقعی نقدینگی (Order Flow) در تایمفریمهای عملیاتی حاصل میشود. ما در مهران ترید، تمرکز معاملاتی خود را منحصراً بر جفتارز EURUSD معطوف کردهایم.
مهران داوری | تحلیلگر تخصصی فارکس
«با بیش از ۸ سال تجربه در بازارهای مالی ، تمرکز من در «مهرانترید» بر تحلیل تخصصی جفتارز EUR/USD با رویکرد چهار فیلتر حیاتی (فاندامنتال ، تکنیکال ، سنتیمنت و انتظارات) است . معتقدم ترید ، ترکیبی از انضباط ذهنی و استراتژیهای ریاضیمحور است . برای دنبال کردن تحلیلهای روزانه و مقالات آموزشی ، میتوانید در شبکههای اجتماعی با من همراه باشید.»