تحلیل EURUSD: غرق در قدرت پیشبینی تکنیکال | راهنمای جامع تعیین جهت بازار با دادهها
«در بازاری که تحت سلطه نویزهای کاذب و توصیههای سطحی است، تفاوت میان معاملهگر آماتور و استراتژیست حرفهای در درکِ ساختار واقعی «جریان سفارشات» نهفته است. تحلیل EURUSD در این مقاله، فراتر از رویکردهای کلاسیک و تحلیلهای تکنیکال معمول، نقشهای جامع از هندسه نقدینگی، تعاملِ زمان و قیمت، و مکانیسمهای نهادی ارائه میدهد.

ما در این مسترکلاس، به جای پیشگویی، بر تحلیلِ «معماری بازار» تمرکز کردهایم؛ از واکاوی واگراییهای SMT و مفاهیم بنیادین نقدینگی گرفته تا سازوکارهای عملیاتیِ حاکم بر نوسانات. این نوشتار، نه یک راهنمایِ فوری برای سود، بلکه دعوتی است برای بازنگری در متدولوژی معاملاتی؛ با هدف پرورش معاملهگری که به جای واکنشِ هیجانی به چارت، بر اساس سناریوهای احتمالاتی و مدیریت استراتژیک ریسک، در تقابلِ قدرتِ میان یورو و دلار، تصمیمگیری میکند.»
مقدمه: توهم الگوها در برابر مهندسی قیمت در EUR/USD
یک نمودار EUR/USD میتواند در فاصلهای کوتاه، هم شکست سقف روز گذشته را نشان دهد، هم بازگشت به محدودهٔ پیشین را و هم حرکتی تازه در خلاف جهت شکست آغاز کند. اگر تنها به شکل ظاهری این حرکات نگاه کنیم، بازار مجموعهای از الگوهای متناقض به نظر میرسد. اما پرسش حرفهایتر این نیست که «این کندل چه نامی دارد؟»؛ پرسش این است که چه چیزی در چه ساعتی تغییر کرد، قیمت به کدام محدوده دسترسی پیدا کرد و پس از آن چه رفتاری نشان داد؟ تفاوت محتوای تخصصی با آموزش عمومی تحلیل تکنیکال، دقیقاً از همینجا آغاز میشود.
EUR/USD یکی از پرمعاملهترین جفتارزهای جهان است. در این بازار، بانکها، صندوقها، شرکتهای بینالمللی، معاملهگران الگوریتمی و فعالان خرد، با هدفهایی یکسان وارد معامله نمیشوند. یک شرکت ممکن است برای پوشش تعهد ارزی خود یورو بخرد؛ یک مدیر دارایی ممکن است وزن سبدش را تغییر دهد؛ و معاملهگر کوتاهمدت ممکن است صرفاً به شکست سقف یکساعته واکنش نشان دهد. نمودار، برآیند این تصمیمها را ثبت میکند، اما انگیزهٔ هر سفارش را روی کندلها نمینویسد. درک همین محدودیت، اولین گام برای خواندن حرفهای دادههای تکنیکال است.
از دید معاملهگر خرد، «دادهٔ تکنیکال» غالباً به قیمت، کندل، اندیکاتور و سطح ترسیمی محدود میشود. در نگاه ریزساختاری، همین دادهها زمانی معنا پیدا میکنند که به زمان اجرا، نقدشوندگی، نوع بازار، کیفیت قیمتگذاری، حجم قابل مشاهده و واکنش پس از عبور از یک سطح متصل شوند. اصطلاح IPDA در برخی مکاتب معاملاتی برای توضیح نحوهٔ تحویل قیمت به کار میرود؛ بااینحال، نباید آن را نام یک الگوریتم واحد، اثباتشده و کنترلکنندهٔ تمام بازار بینبانکی دانست. بازار ارز غیرمتمرکز است و بازیگران آن از سامانهها و شیوههای اجرایی متفاوت استفاده میکنند.
بنابراین «قدرت پیشبینی تکنیکال» در این مقاله به معنای دیدن آینده یا کشف دستورهای پنهان بانکها نیست. مقصود، ساختن سناریوهای مشروط است: اگر قیمت به محدودهٔ مشخصی برسد، در زمان مشخصی واکنشی قابل مشاهده نشان دهد و دادههای مکمل آن را تأیید کنند، چه مسیری محتملتر میشود؟ و اگر تأیید رخ ندهد، کدام فرضیه باید کنار گذاشته شود؟ این چارچوب بهجای وعدهٔ قطعیت، کیفیت تصمیم را بالا میبرد.
در مقالهٔ مکمل مهرانترید با عنوان «تحلیل EURUSD: چگونه دادههای اقتصادی مسیر حرکت جفتارز را تعیین میکنند؟»، مسئله از زاویهٔ انتظارات اقتصادی، تورم، اشتغال و سیاست پولی بررسی شده است. اینجا پرسش دیگری را دنبال میکنیم: وقتی آن انتظارات تغییر میکنند، اثرشان چگونه در زمان، قیمت و رفتار بازار دیده میشود؟ فاندامنتال میتواند به توضیح «چرا» کمک کند؛ تکنیکال، در بهترین حالت، چارچوبی برای مشاهدهٔ «کجا، چه وقت و با چه میزان ریسک» فراهم میکند. هیچکدام بهتنهایی مجوز معامله نیستند.
بخش اول: نقدینگی پنهان؛ موتور حرکت قیمت در EUR/USD
نقدینگی در سادهترین معنای کاربردی، امکان انجام معامله بدون جابهجایی نامتناسب قیمت است. اما نقدینگی یک عدد ثابت نیست که بتوان آن را روی کل نمودار نوشت. به ساعت، محل معامله، شرایط خبری، فاصلهٔ خرید و فروش و اندازهٔ سفارش بستگی دارد. در بازار نقدی غیرمتمرکز ارز نیز هیچ نمودار عمومیای همهٔ سفارشهای قابل اجرا و همهٔ معاملات جهان را نمایش نمیدهد. پس عبارت «نقدینگی پنهان» در این مقاله نام یک شیء قابل مشاهده نیست؛ اشارهای است به محدودیت دید ما و به این واقعیت که اجرای سفارشهای بزرگ، با نقدینگی موجود در قیمتهای مختلف پیوند دارد.
مهندسی نقدینگی قبل از حرکات بزرگ: سقفها و کفهای برابر چه چیزی را نشان میدهند؟
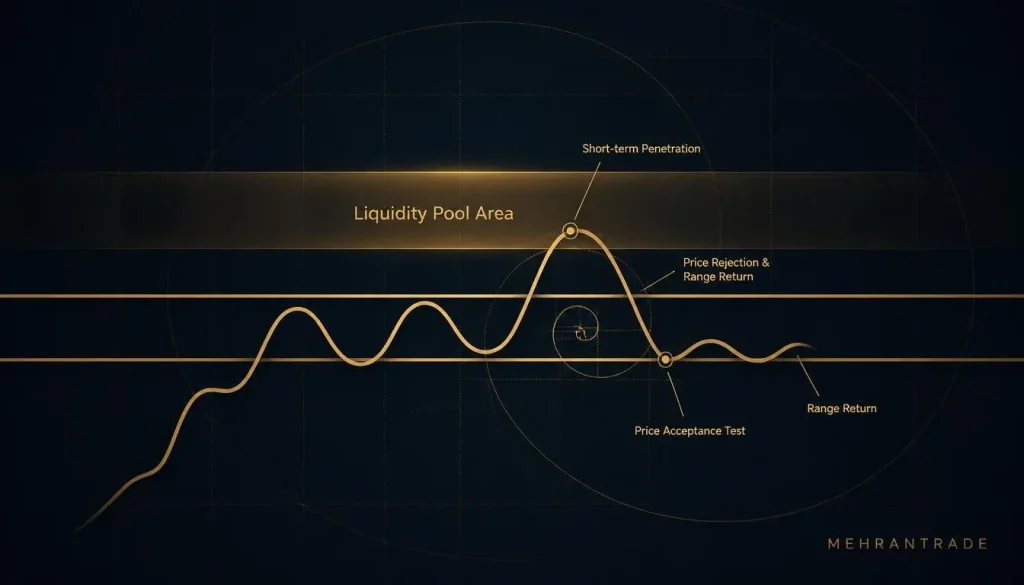
وقتی EUR/USD چند بار نزدیک یک سقف برمیگردد، معاملهگران مختلف ممکن است درست بالای آن سطح، سفارش توقف خرید، حد ضرر فروش یا سفارش ورود در شکست قرار دهند. نتیجه، تمرکز احتمالی سفارشهای حساس در پیرامون یک محدوده است؛ نه الزاماً روی یک قیمت دقیق. این مشاهده میتواند سطح را برای بررسی مهم کند، ولی از شکلگیری سقفهای برابر نمیتوان نتیجه گرفت که بازیگری مشخص «عمداً طعمه ساخته است». برخی سطوح حاصل رفتار طبیعی بازار، عددهای رُند، محدودیت نقدشوندگی یا برخورد چند جریان سفارش مستقلاند.
برای تحلیل عملی، محدودهٔ سقف یا کف برابر را به سه جزء تقسیم کنید: پیش از برخورد، هنگام عبور و پس از عبور. پیش از برخورد ببینید بازار با شتابی پیوسته نزدیک میشود یا با کندلهای فشرده و نوسانهای رفتوبرگشتی. هنگام عبور، به سرعت حرکت و وضعیت اسپرد توجه کنید. پس از عبور، مهمترین سؤال این است که آیا قیمت توانسته آنسوی محدوده پذیرفته شود یا فوراً به دامنهٔ قبلی بازگشته است. این مرحلهٔ سوم، اغلب از خودِ لمس سطح اطلاعات بیشتری میدهد.
فرض کنید سقف روز قبل در ۱٫۰۸۵۰ قرار دارد و قیمت در آغاز لندن تا ۱٫۰۸۵۸ بالا میرود. این هشت پیپ، بهتنهایی نه «شکار استاپ» را ثابت میکند و نه ادامهٔ صعود را. اگر قیمت به زیر ۱٫۰۸۵۰ بازگردد، چند بار برای بازیابی آن تلاش کند و ناموفق بماند، فرضیهٔ شکست نامعتبر قوت میگیرد. اگر بالای محدوده تثبیت شود و در بازآزمایی خریداران حاضر باشند، فرضیهٔ ادامه معتبرتر است. این مثال صرفاً فرضی است؛ عدد آن سیگنال یا سطح فعلی بازار نیست.
ارزش چنین تحلیلی در پیشگویی یک حرکت بزرگ نیست. شما از قبل میدانید چه رفتاری فرضیهٔ صعود و چه رفتاری فرضیهٔ بازگشت را تقویت میکند. به این ترتیب، یک سقف برابر بهجای «دستور فروش» یا «نقطهٔ قطعی خرید»، به محل آزمون دو روایت رقیب تبدیل میشود. هرچه این روایتها پیش از رسیدن قیمت نوشته شوند، احتمال توجیهکردن حرکت بازار پس از وقوع آن کمتر خواهد بود.
استاپهانت و دستکاری قیمت: شکست معتبر را چگونه از عبور موقت جدا کنیم؟
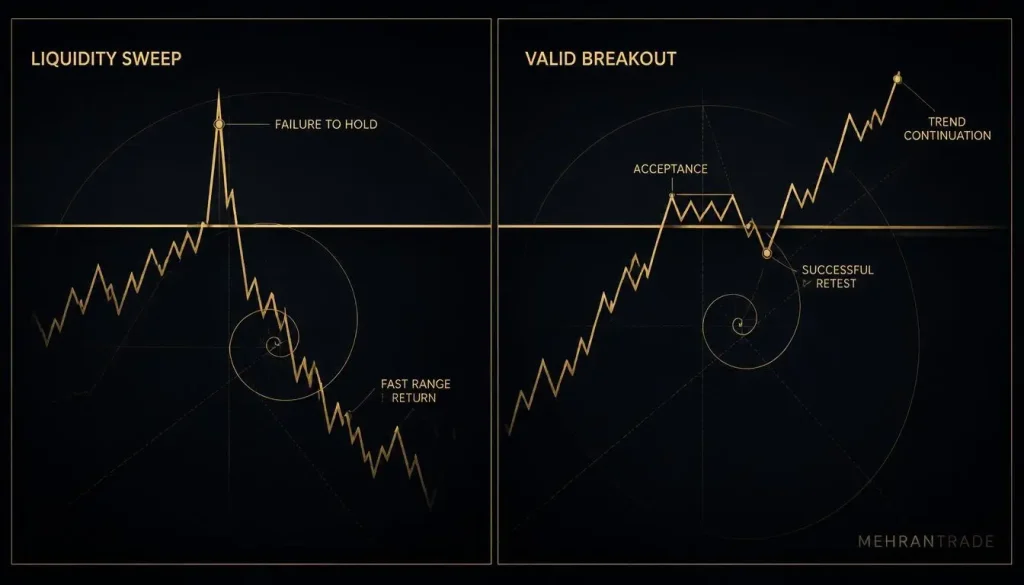
«استاپهانت» اصطلاحی رایج است، اما استفادهٔ بیدقت از آن میتواند هر معاملهٔ ناموفق را به داستان دستکاری تبدیل کند. فعالشدن توقفها در بالای یک سقف، رخدادی ممکن و قابل فهم است؛ اثبات دستکاری عمدی، مسئلهای متفاوت است و به شواهدی فراتر از یک کندل نیاز دارد. حتی در بازاری بسیار نقدشونده مانند EUR/USD، عبور کوتاه از سطح میتواند بر اثر ورود اطلاعات تازه، کمعمقشدن لحظهای سفارشها یا اجرای همزمان چند جریان مستقل رخ دهد.
برای تمایز عملی، فقط به اندازهٔ سایهٔ کندل نگاه نکنید. پذیرش یا رد قیمت را در یک پنجرهٔ زمانی از پیش تعیینشده ارزیابی کنید: آیا پس از شکست، معاملهها در همان سمت ادامه پیدا میکنند؟ آیا بازآزمایی سطح، نقش قبلی آن را تغییر میدهد؟ آیا حرکت با زمان انتشار دادهٔ مهم همزمان است؟ آیا تغییر اسپرد، کیفیت قیمت ثبتشده در پلتفرم شما را مخدوش کرده است؟ شکستِ کوتاهمدت پس از یک خبر ممکن است در نمای پنجدقیقهای نامعتبر و در نمای چندساعته آغاز روندی تازه باشد؛ افق تحلیل را نباید پس از دیدن نتیجه عوض کرد.
گشایش لندن و ساعات همپوشانی اروپا و آمریکا، بهدلیل حضور گستردهٔ مشارکتکنندگان، برای مشاهدهٔ این تفاوتها مهماند؛ نه به این دلیل که هر حرکت در آن ساعتها محصول یک برنامهٔ واحد است. در سناریوی بازگشت، قیمت سطح را رد میکند، به محدودهٔ قبلی برمیگردد و تلاش بعدی برای عبور ناکام میماند. در سناریوی ادامه، بازار پس از عبور، آن محدوده را حفظ میکند و در مسیر جدید معامله میشود. هر دو سناریو پیش از اجرا به نقطهٔ ابطال نیاز دارند.
نامگذاری حرکت بعد از بستهشدن بازار آسان است. کار سختتر، ثبت معیار پیشینی است: مثلاً «اگر قیمت پس از عبور از سقف روز قبل به زیر آن بازگشت و تا پایان پنجرهٔ بررسی دوباره بالای آن نرفت، سناریوی ادامه کنار گذاشته میشود». این جمله نه پیشبینی قطعی است و نه توصیهٔ ورود؛ ابزاری است برای اینکه تحلیلگر، تصمیمش را در لحظهٔ هیجان با داستانی تازه عوض نکند.
جذب سفارشها: ردپای دفاع یا پذیرش قیمت بدون تکیه بر اندیکاتور تأخیری
جذب سفارشها زمانی مطرح میشود که سفارشهای تهاجمی وارد بازار میشوند، اما در یک محدوده، طرف مقابل آنها را با عرضه یا تقاضای کافی پاسخ میدهد. دیدن چنین رخدادی با جزئیات، به دادهٔ اجراییِ بازار مشخص نیاز دارد. روی نمودار نقدی کارگزار، آنچه دیده میشود بیشتر نشانهٔ احتمالی است: تکرار برخورد، ناتوانی در پیشروی، تغییر سرعت و واکنش پس از آزمون سطح. از چند کندل کوچک نمیتوان با قطعیت گفت «بانک در این قیمت در حال جذب سفارش است».
فرض کنید قیمت پس از انتشار دادهای مهم به سمت بالا جهش میکند، اما هر بار در محدودهای نسبتاً باریک متوقف میشود. اگر تلاشهای پیاپی برای ادامهٔ رشد، پیشروی کمتری ایجاد کنند و سپس قیمت به زیر محدودهٔ آغاز جهش بازگردد، میتوان پرسید آیا عرضهٔ کافی در آن ناحیه وجود داشته است. پاسخ هنوز قطعی نیست: شاید خریداران تازه کمتر شدهاند؛ شاید بخشی از جهش اولیه صرفاً به کاهش نقدینگی مربوط بوده است. تحلیل تخصصی، میان آنچه دیده شده و آنچه استنباط شده مرز میگذارد.
در مقابل، عبور از یک محدوده پس از چند برخورد ناموفق نیز لزوماً «تأیید ورود حجم بانکی» نیست. آنچه اهمیت دارد دوام حرکت، کیفیت بازآزمایی و تناسب آن با شرایط روز است. اگر در لحظهٔ عبور، اسپرد بهطور غیرعادی باز شده باشد، قیمت ثبتشده در نمودار ممکن است تصویری ضعیف از اجرای واقعی بدهد. برای معاملهگر EUR/USD، پرسش سودمند این است: «آیا بازار پس از دسترسی به این قیمت، حاضر است در آن بماند؟» نه اینکه «کدام نهاد دقیقاً پشت این کندل بوده است؟»
بخش دوم: ساختار زمانی بازار؛ وقتی ساعت به دادهٔ تکنیکال معنا میدهد
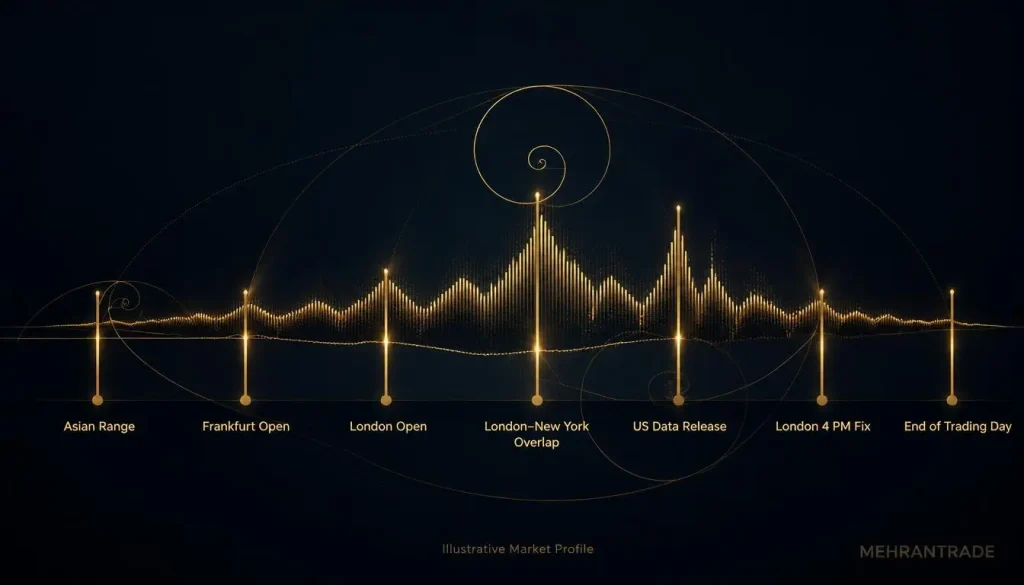
یک حرکت بیستپیپی در ساعتی کمفعال، از نظر کیفیت اجرا و احتمال ادامه الزاماً معادل همان حرکت در بازگشایی اروپا نیست. تحلیل EUR/USD بدون ثبت ساعت لندن، ساعت نیویورک، رویدادهای اقتصادی و تغییر ساعت تابستانی، بخشی از زمینهٔ حرکت را حذف میکند. بااینحال، زمان بهتنهایی جهت نمیسازد. «پروفایل روزانه» و «پروفایل هفتگی» در این مقاله، چارچوبهایی برای مقایسهٔ رفتار قیمتاند؛ نه قوانینی که بازار موظف به رعایت آنها باشد.
معماری روزانه و Judas Swing: سقف یا کف روز چگونه شکل میگیرد؟
در بعضی روزها، EUR/USD پیش از حرکت اصلی، در حوالی آغاز فعالیت اروپا به یک سمت دامنهٔ اولیه نفوذ میکند و سپس خلاف آن حرکت میکند. برخی معاملهگران این وضعیت را «Judas Swing» مینامند. نام الگو نباید جای تحلیل را بگیرد: تا پایان روز نمیدانیم سقف یا کف نهایی کجا تشکیل شده است. هر نفوذ اولیه نیز حرکت فریبنده نیست؛ گاهی همان عبور، آغاز روند روزانه خواهد بود.
برای استفادهٔ دقیقتر از این مفهوم، دامنهٔ پیش از لندن را از قبل تعریف کنید و زمانبندی آن را در یادداشت تحلیلی ثابت نگه دارید. سپس ببینید قیمت پس از عبور از یک ضلع دامنه، به داخل بازمیگردد یا بیرون آن باقی میماند. بازگشت به داخل دامنه فقط یک مشاهده است؛ برای ساختن سناریو باید رفتار بعدی نیز مشخص شود: آیا قیمت به میانهٔ دامنه میرسد؟ آیا ضلع مقابل هدفی منطقی است؟ آیا تا آن نقطه، انتشار دادهٔ مهمی در پیش است که فرضیه را بیاعتبار کند؟
تفاوت فرانکفورت و لندن نیز باید با احتیاط بررسی شود. نقدشوندگی بهتدریج تغییر میکند، نه اینکه در یک ثانیه و بهطور یکسان در تمام روزها فعال شود. تعطیلیهای اروپا، دادههای منطقهٔ یورو، جلسههای ECB و تغییر ساعت فصلی میتوانند الگوی معمول را تغییر دهند. اگر قرار است در مهرانترید از «Judas Swing» بهعنوان یک مشاهدهٔ تکرارشونده استفاده شود، بهتر است نمونهها بر اساس روز هفته، نوع خبر و فصل دستهبندی شوند؛ وگرنه چند نمودار جذاب میتواند توهم نظم ایجاد کند.
رنج آسیایی: خطکش روز، نه نقشهٔ ازپیشنوشتهشدهٔ لندن
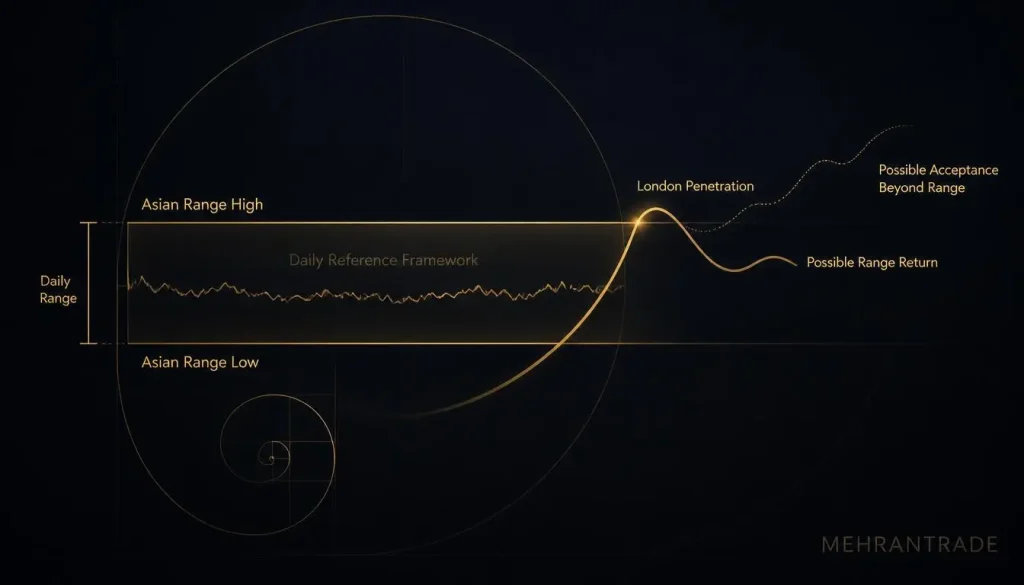
رنج آسیایی برای EUR/USD یک مرجع عملی است، زیرا وضعیت قیمت پیش از ورود گستردهتر مشارکتکنندگان اروپایی را نشان میدهد. سقف، کف و پهنای این رنج کمک میکنند تشخیص دهیم حرکت بعدی نسبت به نوسان قبلی چقدر بزرگ است. بااینحال، رنج آسیا همیشه کوچک نیست و همیشه هم مرزهایش در لندن آزموده نمیشوند. در روزهای خبر آسیایی، تنش سیاسی یا جابهجایی شدید نرخهای جهانی، همین بازه میتواند بخش مهمی از حرکت روز را در خود داشته باشد.
استفادهٔ تخصصی از رنج آسیایی، مستلزم تعریف روشن زمان آغاز و پایان آن است. دو تحلیلگر با ساعت سرور متفاوت ممکن است دو «سقف آسیا»ی متفاوت رسم کنند. بهتر است ساعتها بر اساس یک منطقهٔ زمانی ثابت ثبت شوند و هنگام تغییر ساعت تابستانی، مبنا بازبینی شود. پس از آن میتوان پرسید: آیا دامنهٔ آسیا در مقایسه با روزهای مشابه فشرده بوده است؟ آیا یک ضلع آن همزمان با سقف یا کف روز گذشته قرار دارد؟ آیا قیمت پیش از خبر مهم آمریکا از رنج فاصله گرفته یا هنوز درون آن مانده است؟
گاهی پهنای رنج برای ساخت معیارهای نسبی نوسان به کار میرود؛ مثلاً حرکت بعدی را بهجای تعداد خام پیپ، نسبت به دامنهٔ ثبتشده در آسیا میسنجند. این یک روش اندازهگیری است، نه شاهدی بر اینکه «الگوریتمها اهداف روز را با انحراف معیار رنج آسیا تعیین میکنند». اگر چنین فرضیهای برای روش شخصی شما اهمیت دارد، باید در دادههای تاریخی، با ساعتبندی ثابت و بدون انتخاب گزینشی نمونهها آزمایش شود. خطکش مفید است؛ اما خطکش، مقصد را تعیین نمیکند.
همپوشانی لندن و نیویورک: تمرکز فعالیت، بدون افسانهٔ «۸۰ درصد حجم»
ساعاتی که میزهای معاملاتی لندن و نیویورک همزمان فعالاند، برای EUR/USD اهمیت ویژه دارند. در این بازه، انتشار دادههای آمریکا، مدیریت ریسک نهادهای اروپایی و آغاز فعالیت معاملهگران آمریکایی میتوانند همزمان شوند. با وجود این، ادعای اینکه «۸۰ درصد حجم تکنیکال EUR/USD در یک پنجرهٔ چهارساعته مصرف میشود» نه تعریف روشنی از حجم تکنیکال دارد و نه باید بهعنوان واقعیتی آماری در مقاله منتشر شود. تمرکز فعالیت، با انحصار فعالیت تفاوت دارد.
این پنجره برای تحلیلگر، محل آزمون کیفیت حرکت صبح اروپا است. اگر لندن سطحی را شکسته و قیمت تا آغاز نیویورک بالای آن مانده باشد، ورود جریان تازه میتواند ادامه یا بازبینی آن شکست را روشنتر کند. اگر حرکت صبح بدون پشتوانهٔ مشخص و با فاصلهٔ زیاد از محدودهٔ آغاز روز انجام شده باشد، نیویورک ممکن است بخشی از آن را اصلاح کند. هیچیک قاعدهٔ قطعی نیست. موضوع، مقایسهٔ واکنشها در دو مرحلهٔ مشارکت بازار است، نه فرض اینکه نیویورک همیشه «حقیقت» را آشکار میکند.
به زمان انتشار CPI، گزارش اشتغال آمریکا، تصمیم فدرال رزرو و سخنرانیهای مهم توجه ویژه داشته باشید. نزدیکی این رویدادها به همپوشانی میتواند اسپرد و کیفیت اجرای سفارش را تغییر دهد. در چنین شرایطی، حتی اگر جهت نهایی درست حدس زده شود، ورود در لحظهٔ نامناسب ممکن است نسبت ریسک به بازده واقعی را تخریب کند. برای ارزیابی یک سناریو، فقط نتیجهٔ کندل را ثبت نکنید؛ قیمت قابل اجرای معامله، لغزش احتمالی و فاصلهٔ حد ضرر را نیز در نظر بگیرید.
London 4 PM Fix: نرخ مرجع، تمرکز سفارشها و سوءبرداشت «تسویهٔ همگانی»
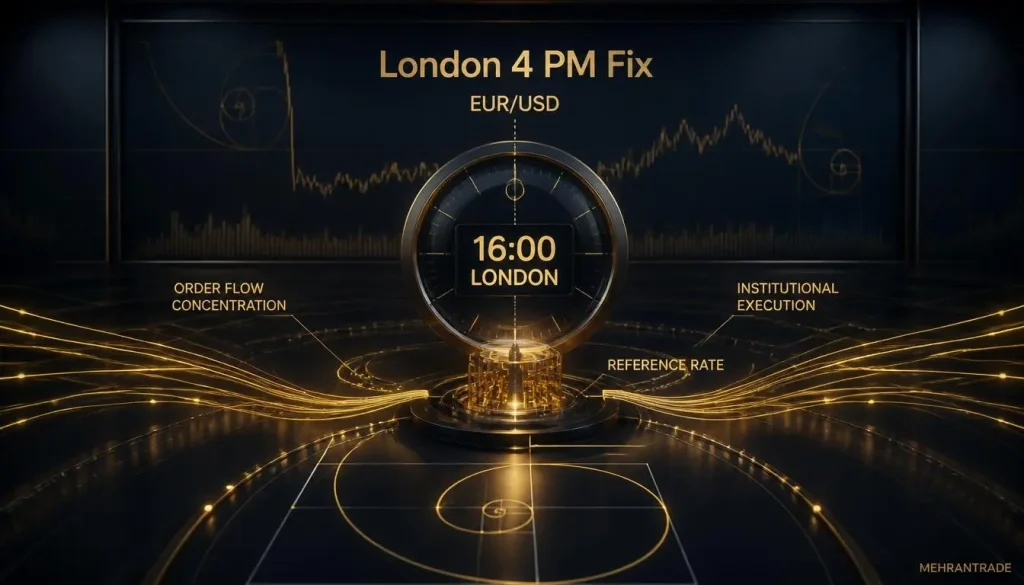
نرخ مرجع WMR در ساعت ۱۶:۰۰ به وقت لندن یکی از نقاط مهم روز معاملاتی ارز است. بسیاری از فعالان مالی از نرخهای مرجع برای ارزشگذاری، سنجش عملکرد یا اجرای معاملات مرتبط با شاخصها استفاده میکنند. روش محاسبهٔ نرخ نقدیِ مورد بحث، برای ارزهای مشمول، پنجرهای پنجدقیقهای پیرامون ساعت مرجع دارد؛ یعنی دو دقیقه و سی ثانیه پیش از ۱۶:۰۰ تا دو دقیقه و سی ثانیه پس از آن. بازههای طولانیتری مثل ۱۵:۴۵ تا ۱۶:۱۵ میتوانند برای مشاهدهٔ رفتار پیرامون فیکس مفید باشند، اما نباید با خودِ پنجرهٔ رسمی محاسبه اشتباه گرفته شوند.
اهمیت این ساعت به معنای آن نیست که «بانکهای مرکزی و شرکتها در همین چند دقیقه تریلیونها دلار EUR/USD را تسویه میکنند». معاملات پیرامون یک نرخ مرجع، محاسبهٔ آن نرخ و تسویهٔ نهایی تعهدات، سه مفهوم جدا هستند. همچنین واکنش قیمت در هر روز یکسان نیست: ممکن است پیش از فیکس حرکت جهتدار رخ دهد و بعد از آن بخشی از حرکت بازگردد؛ ممکن است قیمت بدون چرخش محسوس ادامه پیدا کند؛ و ممکن است رویداد اقتصادی دیگری اثر فیکس را در نمودار غیرقابل تفکیک کند.
روش تحلیلی مناسب این است که قبل از ساعت مرجع، جایگاه قیمت را نسبت به دامنهٔ روز، سقف و کف جلسهٔ نیویورک و جهت حرکت چندساعته ثبت کنید. پس از عبور از پنجرهٔ محاسبه، بررسی کنید آیا قیمت به محدودهٔ پیشین بازمیگردد یا در سطح تازه پذیرفته میشود. اگر هر روز یک بازگشت را «اثر فیکس» بنامیم، در واقع علت را از روی نتیجه حدس زدهایم. در مهرانترید، این ساعت باید یک متغیر زمینهای باشد، نه ماشهٔ خودکار معامله.
پروفایل هفتگی: سهشنبه، چهارشنبه و جمعه را چگونه بدون قطعیتسازی بخوانیم؟
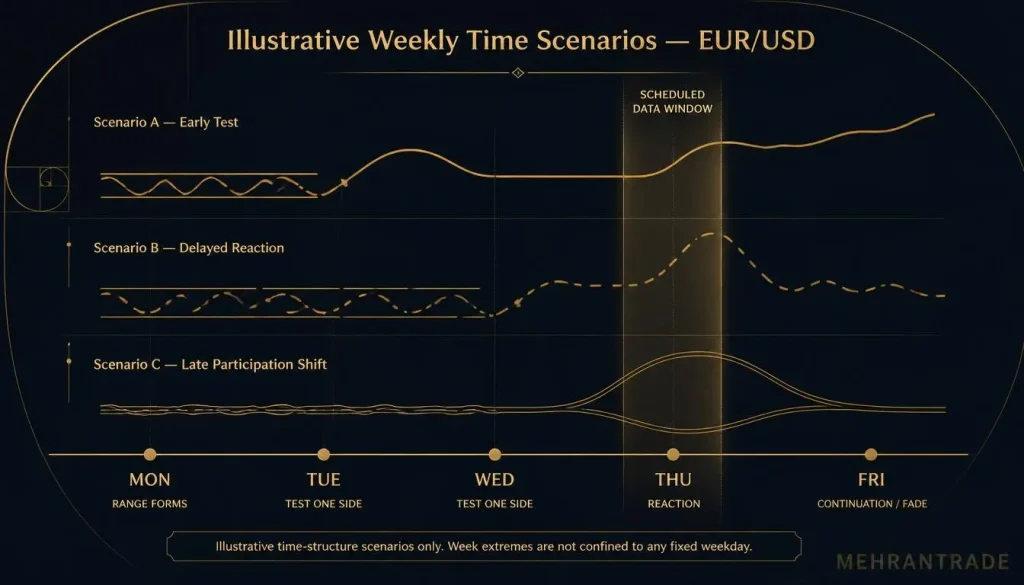
در بعضی هفتههای رونددار، سقف یا کف مهم پس از حرکت خلافجهت اوایل هفته شکل میگیرد. اصطلاحاتی مانند «Judas of the Week» برای توصیف چنین تصویرهایی به کار میروند. اما این گزاره که سقف یا کف هفته «اغلب» در نیویورکِ سهشنبه یا لندنِ چهارشنبه ساخته میشود، بدون تعریف نمونه، دورهٔ بررسی و معیار روند، قابل انتشار بهعنوان قانون نیست. روز هفته ممکن است سرنخ پژوهشی باشد؛ جایگزین آزمون آماری و زمینهٔ فاندامنتال نیست.
برای ساخت پروفایل هفتگی، پیش از هر چیز رویدادهای پیشِ رو را روی تقویم قرار دهید. هفتهای که تصمیم ECB در پنجشنبه دارد، با هفتهای آرام که همهٔ دادههای مهم آن در سهشنبه منتشر شدهاند، یکسان نیست. سپس دامنهٔ دوشنبه، جایگاه قیمت نسبت به بستهشدن هفتهٔ قبل و واکنش در پیرامون سقفها و کفهای هفتگی را ثبت کنید. اگر سهشنبه حرکت خلافجهتی رخ داد، تنها پس از دیدن بازگشت، پذیرش قیمت و سازگاری با برنامهٔ خبری میتوان آن را بخشی از یک سناریو دانست.
جمعه نیز الزاماً «روز تسویه و توزیع» نیست. گزارش اشتغال آمریکا، بازتنظیم پرتفوی، تعطیلی پیشِ رو یا کاهش مشارکت در ساعات پایانی میتوانند رفتارهای متفاوتی ایجاد کنند. گاهی حرکت جمعه ادامهٔ روند است؛ گاهی بازگشت؛ و گاهی بازار پس از خبر، جهت مشخصی نمیگیرد. اهمیت عملی جمعه در این است که معاملهگر باید ریسک نگهداری موقعیت در تعطیلی آخر هفته و تغییر کیفیت نقدشوندگی در ساعات پایانی را جداگانه ارزیابی کند، نه اینکه با یک برچسب ثابت از تحلیل روز صرفنظر کند.
بخش سوم: عدم تعادل قیمت؛ از FVG تا هندسهٔ ریسک
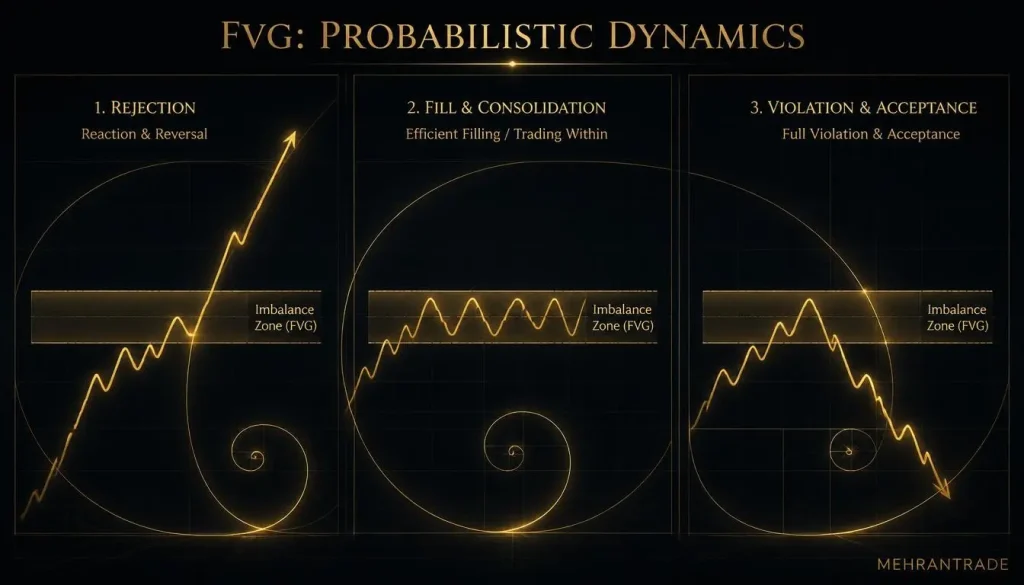
حرکت شتابدار قیمت ممکن است روی نمودار، ناحیهای بر جا بگذارد که معاملهگران آن را «عدم تعادل» میخوانند. این زبان برای توصیف شکل حرکت مفید است، بهشرط آنکه با مفهوم ارزش اقتصادی یا با تعهد بازار به بازگشت اشتباه گرفته نشود. قیمت میتواند به یک ناحیه برگردد، آن را نادیده بگیرد یا بسیار دیرتر از افق معاملهگر دوباره ببیند. خواندن حرفهای این نواحی یعنی پرسیدن اینکه در چه زمینهای شکل گرفتهاند و در صورت بازگشت، چه رفتاری باید مشاهده شود؟
گپ ارزش منصفانه یا FVG: ردّ حرکت سریع، نه آهنربای قطعی قیمت
در زبان رایج برخی روشهای پرایساکشن، FVG به فاصلهای در ساختار چند کندل اشاره دارد که هنگام حرکت سریع باقی میماند. نام «گپ ارزش منصفانه» نباید این تصور را بسازد که قیمتِ منصفانهٔ اقتصادیِ یورو در آن محدوده محاسبه شده است. این ناحیه حاصل یک تعریف نموداری است؛ نه گزارش مستقیم از تمام سفارشهای انجامنشدهٔ بازار جهانی ارز. بنابراین ادعای «قیمت ناچار است برای پر کردن FVG برگردد» نادرست است.
کیفیت این ناحیه را باید با منشأ حرکت سنجید. آیا پس از خبر مهم ساخته شده و اسپرد در زمان شکلگیری بهشدت باز بوده است؟ آیا حرکت، محدودهای معنادار در افق بالاتر را شکسته یا فقط در میانهٔ یک دامنه رخ داده است؟ فاصلهٔ ناحیه تا سقف یا کف روز، زمان احتمالی بازگشت و موقعیت قیمت نسبت به جلسهٔ معاملاتی نیز مهماند. FVG ناشی از خلأ کوتاهمدتِ قیمتگذاری در ثانیههای پرنوسان، ممکن است برای تحلیلگر دستی کیفیتی متفاوت از ناحیهای داشته باشد که در جریان پیوستهتر بازار شکل گرفته است.
اگر قیمت بعداً به آن محدوده بازگشت، خودِ بازگشت هنوز سیگنال ورود نیست. سه پاسخ ممکن را از پیش بنویسید: واکنش و خروج سریع از ناحیه؛ ماندن و معاملهشدن درون آن؛ یا عبور کامل و پذیرش سمت مقابل. در حالت اول، فرضیهٔ ادامهٔ حرکت پیشین تقویت میشود؛ در حالت سوم، ممکن است منشأ حرکت اولیه نیازمند بازبینی باشد. هیچ پاسخی بدون توجه به ساعت و خبر، تفسیر کامل ندارد. ارزش FVG در تبدیل یک حرکت گذشته به آزمونی مشخص در آینده است.
پرمیوم و دیسکانت: «گران» و «ارزان» نسبت به کدام دامنه؟
وقتی تحلیلگر نیمهٔ بالایی یک دامنه را «پرمیوم» و نیمهٔ پایینی را «دیسکانت» مینامد، در واقع از یک مقیاس نسبی استفاده میکند. این برچسبها ارزش ذاتی یورو را نشان نمیدهند. قیمت ممکن است در نیمهٔ بالایی دامنهٔ دیروز باشد، اما در نیمهٔ پایینی دامنهٔ ماهانه قرار بگیرد. اگر دامنهٔ مرجع از قبل مشخص نشود، هر معاملهٔ دلخواه را میتوان پس از وقوع در منطقهای «مناسب» توصیف کرد.
دامنه باید با پرسش تحلیلی متناسب باشد. برای سناریوی درونروزی، شاید سقف و کف حرکتِ آغازشده پس از خبر مهم مناسبتر از کل دامنهٔ ماه باشد. برای تحلیل چندروزه، دامنهٔ یکساعته ممکن است بیش از حد کوچک باشد. سپس باید پرسید آیا عبور قیمت از میانهٔ دامنه با تغییر زمینهٔ بنیادی یا با شکست معتبر ساختار همراه بوده است. اگر پاسخ مثبت باشد، فروشِ صرفاً مبتنی بر قرارگرفتن در «پرمیوم» میتواند معاملهای علیه جریان تازهٔ بازار باشد.
جملهٔ «نهادها همیشه در تخفیف میخرند و در پرمیوم میفروشند» توصیف دقیقی از بازار ارز نیست. برخی مشارکتکنندگان برای پوشش ریسک در زمانی معین معامله میکنند، حتی اگر قیمت از دید یک دامنهٔ نموداری نامطلوب باشد. برخی دیگر سفارش را در چند قیمت تقسیم میکنند. کاربرد محتاطانهٔ این مفهوم، بهبود نسبت محل ورود به نقطهٔ ابطال است: اگر دو سناریوی مشابه دارید، کدامیک اجازه میدهد با فاصلهٔ ریسک معقولتر، فرضیه را بیازمایید؟ این پرسش قابل دفاعتر از نسبتدادن نیت واحد به همهٔ نهادهاست.
فیبوناچی و تقارن ریاضی: ابزار مقایسهٔ سناریوها، نه خطوط جادویی
نسبتهای فیبوناچی میتوانند محل اصلاح یک حرکت را بهصورت منظم بیان کنند. اما هیچ نسبت ثابتی نمیداند معاملهگران بزرگ امروز چه مقدار یورو نیاز دارند، خبر بعدی چه خواهد بود یا اسپرد در لحظهٔ اجرا چگونه تغییر میکند. وقتی یک تراز با سقف روز قبل، مرز یک دامنهٔ زمانی و ناحیهٔ واکنش پیشین همپوشانی دارد، میتواند برای توجه بیشتر مناسب باشد؛ این همپوشانی اثبات نمیکند که بازار موظف است از همان قیمت بازگردد.
از نظر حرفهای، مهمترین انتخاب پیش از رسم ترازها، تعیین مبدأ و مقصد موج است. اگر پس از دیدن واکنش، موج اندازهگیری را عوض کنیم تا سطحی دلخواه با قیمت منطبق شود، ابزار به وسیلهای برای تأیید باور قبلی تبدیل میشود. دامنهٔ انتخابی باید با افق معامله و رویدادی که حرکت را آغاز کرده همخوان باشد. در سناریوی EUR/USD پس از یک دادهٔ تورمی، اندازهگیری موج پیش از خبر و موج پس از خبر ممکن است دو نتیجهٔ کاملاً متفاوت بدهد؛ این تفاوت باید توضیح داده شود، نه پنهان.
ترازهای موسوم به OTE نیز تنها وقتی ارزش تحلیلی دارند که سه شرط مستقل حاضر باشند: جهت سناریو از قبل تعریف شده باشد، محدودهٔ ابطال روشن باشد و واکنش واقعی قیمت در ناحیه دیده شود. اگر قیمت بدون بازگشت ادامه داد، «از دست رفتن ورود» شکست روش نیست؛ شاید بازار اصلاً فرصت مورد انتظار را نداده است. اگر به ناحیه رسید اما از آن عبور کرد، نباید با جابهجایی مداوم حد ضرر از فرضیه دفاع کرد. هندسهٔ خوب، ریسک را شفاف میکند؛ نتیجه را تضمین نمیکند.
بخش چهارم: دادههای بینبازاری و مشتقات؛ تأیید مستقل یا تکرار همان اطلاعات؟
نگاهکردن به نمودار دوم همیشه به معنای دریافت اطلاعات تازه نیست. اگر نمودار دوم تا حد زیادی از خودِ EUR/USD ساخته شده باشد، شباهت یا واگرایی آن میتواند تا حدی ویژگی محاسباتی باشد، نه کشف جریان پول پنهان. در مقابل، دادهٔ فیوچرز، بازده اوراق یا موقعیتهای گزارششده، هرکدام بخشی متفاوت از بازار را نشان میدهند و محدودیت مخصوص خود را دارند. مهارت تحلیلگر در جمعکردن تعداد نمودارها نیست؛ در تشخیص میزان استقلال و اعتبار هر شاهد است.
DXY بهعنوان آینهٔ EUR/USD: واگرایی SMT چه زمانی معنیدار است؟
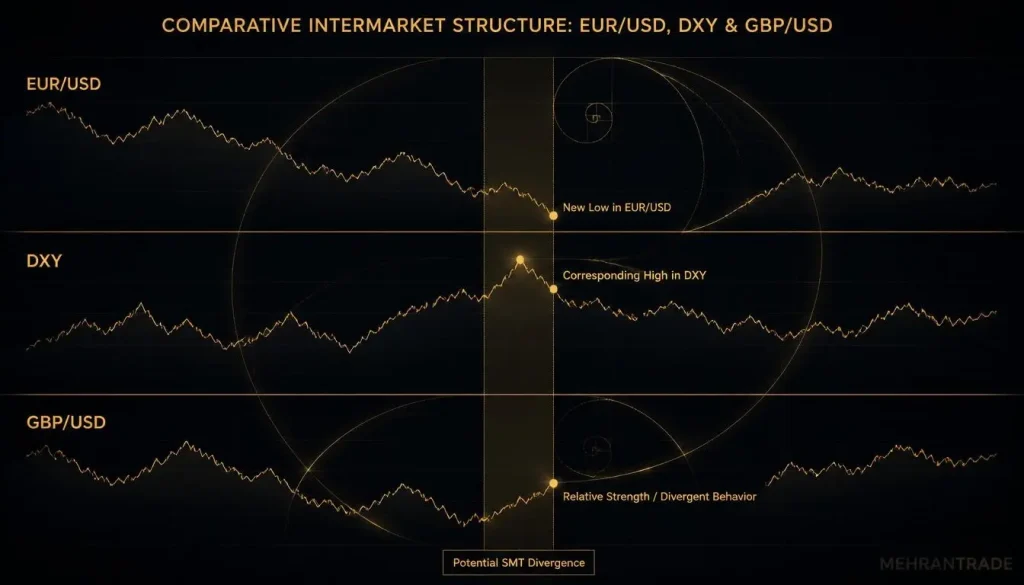
شاخص دلار ICE یا DXY از سبدی از ارزها ساخته میشود و وزن یورو در آن ۵۷٫۶ درصد است. بنابراین رابطهٔ معکوسِ غالب میان DXY و EUR/USD، تا حدی در ساختار خود شاخص وجود دارد. اگر EUR/USD کف تازهای بسازد ولی DXY سقف تازهای نسازد، نمیتوان بیدرنگ نتیجه گرفت «دلار تضعیف شده و یورو حتماً برمیگردد». تغییر ارزهای دیگرِ سبد، تفاوت ساعت دادهها یا اندازهٔ نوسان میتواند بخشی از این اختلاف را توضیح دهد.
برای آزمون یک واگرایی، ابتدا پیوتها را با قاعدهای یکسان و در بازهٔ زمانی همزمان انتخاب کنید. سپس بپرسید آیا اختلاف، از حرکت بخش غیریورویی DXY آمده است؟ برای مثال، تغییر چشمگیر USD/JPY ممکن است بر شاخص دلار اثر بگذارد، بیآنکه از نمودار EUR/USD نتیجهای مستقل دربارهٔ یورو به دست دهد. همچنین باید مشخص شود واگرایی مورد نظر چند دقیقه، چند ساعت یا چند روز دوام داشته است؛ مقایسهٔ یک سقف پنجدقیقهای با سقف روزانه، آزمون منصفانهای نیست.
کاربرد مناسب DXY، طرح پرسش است. اگر حرکت EUR/USD با تصویر گستردهتر دلار همخوانی ندارد، علت اختلاف را بررسی کنید. اگر علت روشن نیست، درجهٔ اطمینان به سناریو را کاهش دهید؛ نه اینکه صرفاً در جهت مخالف معامله کنید. در مقالهٔ تخصصی، «SMT» باید نام یک مشاهدهٔ مقایسهای باشد، نه مهر تأییدی بر وجود سفارشهای مخفی نهادی. هرچه ابزار دوم از ابزار اول مستقلتر باشد، تأیید آن بالقوه ارزشمندتر خواهد بود.
EUR/USD در برابر GBP/USD: آیا اختلاف دو جفتارز، ضعف یورو را ثابت میکند؟
مقایسهٔ EUR/USD و GBP/USD میتواند کمک کند حرکت مشترک دلار را از عامل مخصوص یورو یا پوند جدا کنیم. اگر هر دو جفتارز همزمان رشد کنند، بخشی از حرکت ممکن است به دلار مربوط باشد؛ اگر یکی رشد کند و دیگری عقب بماند، پرسش دربارهٔ تفاوت عملکرد دو ارز اروپایی شکل میگیرد. اما این اختلاف «سیگنال قطعی ضعف نهادی یورو» نیست. دادهٔ اقتصادی بریتانیا، اظهارنظر بانک مرکزی انگلستان یا تحول مختص منطقهٔ یورو میتواند بدون هیچ تلهٔ تکنیکالی اختلاف ایجاد کند.
برای تفکیک بهتر، به EUR/GBP نیز بهعنوان نمایی از رابطهٔ مستقیم یورو و پوند نگاه کنید؛ البته آن هم نموداری مستقل از دو نرخ اولیه نیست و رابطهٔ محاسباتی دارد. اگر GBP/USD سقف تازهای ثبت کرده و EUR/USD نکرده است، بپرسید آیا EUR/GBP در همان زمان افت میکند؟ آیا خبر اختصاصی بریتانیا منتشر شده است؟ آیا مقایسه بر اساس ساعات و پیوتهای همافق انجام شده است؟ پاسخ این پرسشها کمک میکند مشاهدهٔ درست را از داستانسرایی دربارهٔ «پول هوشمند» جدا کنیم.
واگرایی میان دو جفتارز زمانی مفیدتر میشود که با واکنش خودِ EUR/USD در محدودهٔ ازپیشمشخصشده همراه باشد. اگر یورو به سقف روز قبل رسیده، نتوانسته بالای آن پذیرفته شود و همزمان پوند نسبت به دلار قویتر است، فرضیهٔ ضعف نسبی یورو ارزش بررسی پیدا میکند. اما اگر EUR/USD با وجود این اختلاف در ساختار خود همچنان صعودی است، معامله علیه آن فقط بهخاطر SMT میتواند زودهنگام باشد. مقایسه، مکمل تصمیم است؛ جانشین شواهد روی نمودار اصلی نیست.
بازده اوراق دهسالهٔ آمریکا (US10Y): پالس دلار یا منشأ سیگنال کاذب؟
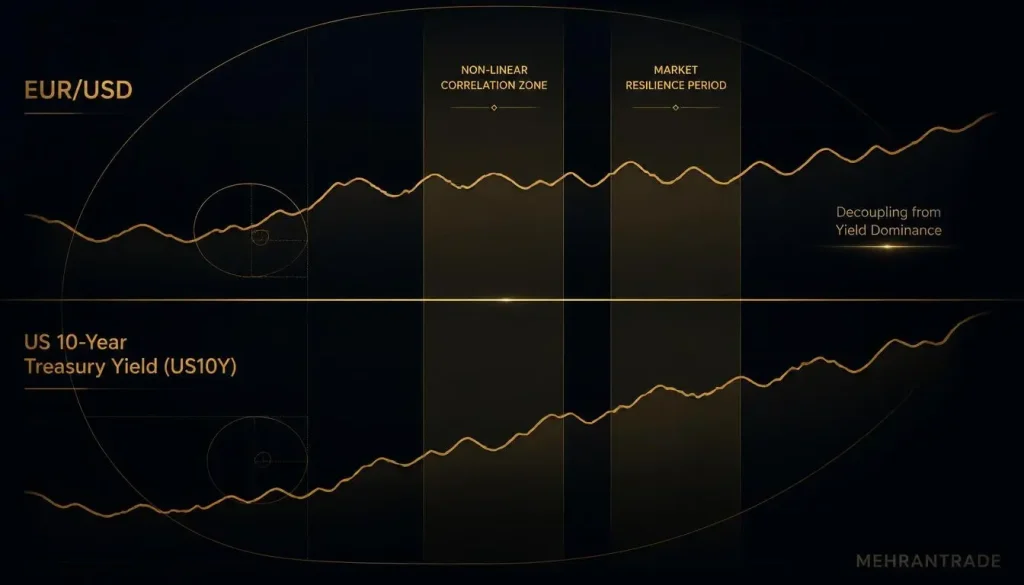
بازده اوراق دهسالهٔ آمریکا میتواند با تغییر انتظارات نرخ بهره، تورم و رشد اقتصادی حرکت کند و از این مسیر بر دلار اثر بگذارد. اما رابطهٔ آن با EUR/USD ثابت و یکجهته نیست. افزایش بازده ممکن است به تقویت دلار کمک کند؛ در موقعیتی دیگر، اگر افزایش بازده بازتاب نگرانی تورمی یا تغییر ریسک بازار باشد، واکنش ارزها متفاوت خواهد بود. مهمتر از خودِ عدد US10Y، پرسش از چرایی تغییر بازده و مقایسهٔ آن با انتظارات نرخ بهره در منطقهٔ یورو است.
برای تحلیل میانمدت، گاهی اختلاف بازده یا انتظار نرخهای سیاستی آمریکا و منطقهٔ یورو، از نگاهکردن به بازده آمریکا بهتنهایی آموزندهتر است. حتی در این حالت نیز همبستگی، رابطهٔ مکانیکی و همیشگی نیست. EUR/USD میتواند پیش از انتشار یک داده، همراه با تعدیل انتظارات حرکت کند؛ اما از این همزمانی نمیتوان نتیجه گرفت «نمودار اوراق حرکت بعدی یورو را پیشاپیش فاش کرده است». بازارهای نرخ بهره و ارز، اغلب به اطلاعات مشترک واکنش نشان میدهند.
اگر هنگام شکست یک سطح در EUR/USD، بازده آمریکا نیز جهشی نامعمول دارد، ابتدا زمان رویداد را کنترل کنید. آیا هر دو به یک دادهٔ تورمی پاسخ دادهاند؟ آیا تغییر بازده از پیش شروع شده بود یا پس از حرکت ارز رخ داد؟ آیا بازده واقعی و بازده اسمی روایت متفاوتی میسازند؟ پاسخ به این پرسشها شاید به حذف یک سناریوی ضعیف کمک کند، اما بهندرت نقطهٔ ورود دقیقی تعیین میکند. نقش US10Y در این مقاله، زمینهسازی برای تفسیر حرکت است، نه تولید سیگنال مستقل.
فیوچرز Euro FX با نماد 6E: حجم واقعیِ یک بازار، نه حجم کل فارکس
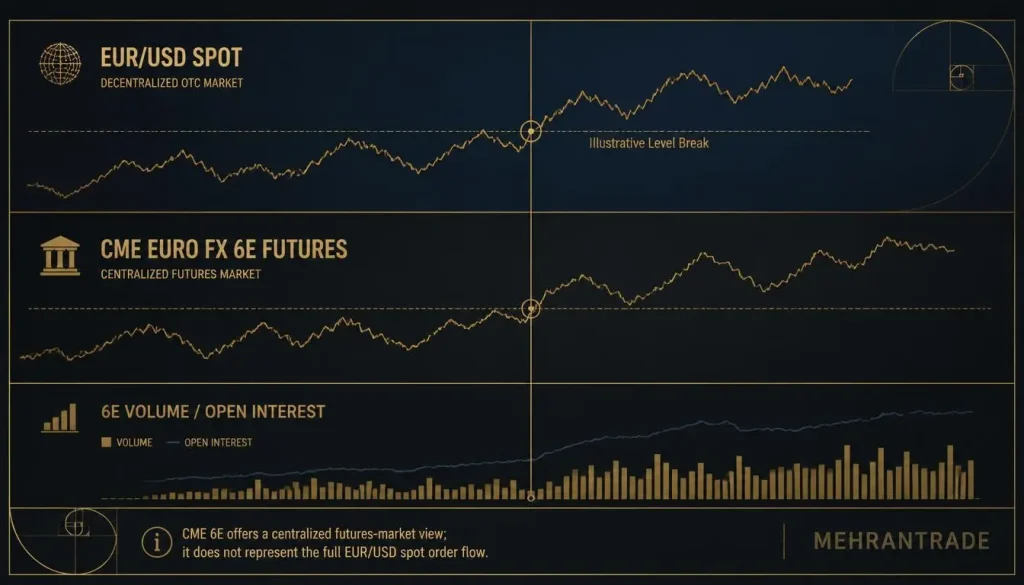
قرارداد آتی Euro FX در CME که معمولاً با نماد 6E شناخته میشود، امکان مشاهدهٔ حجم معامله و سود باز یک بازار متمرکز را فراهم میکند. اندازهٔ قرارداد استاندارد آن ۱۲۵ هزار یورو است. این دادهها نسبت به «حجم تیک» یک کارگزار، اطلاعات متفاوتی ارائه میدهند؛ اما 6E تمام جریان سفارشهای نقدی EUR/USD یا کل فعالیت ارزی جهان را نمایندگی نمیکند. بازار فیوچرز و بازار نقدی به هم مرتبطاند، ولی قرارداد، سررسید و سازوکار اجرای آنها یکسان نیست.
هنگام مقایسهٔ نمودار 6E با EUR/USD نقدی، به سررسید قرارداد و زمان جابهجایی فعالیت از قرارداد نزدیک به قرارداد بعدی توجه کنید. در روزهای تغییر سررسید، کاهش حجم یک قرارداد لزوماً به معنای خروج معاملهگران از دیدگاه یورو نیست؛ ممکن است فعالیت به سررسید تازه منتقل شده باشد. همچنین حجم بالا در یک شکست میگوید معاملهٔ بیشتری در آن بازار انجام شده است، نه اینکه خریداران «بهتنهایی برندگان قطعی» آن حرکت هستند. هر معاملهٔ انجامشده هم خریدار دارد و هم فروشنده؛ پرسش اصلی، واکنش قیمت در برابر آن فعالیت است.
اگر شکست یک سطح در بازار نقدی با فعالیت بیشتر در 6E همراه شود، میتوان به آن به چشم شاهدی مکمل نگاه کرد. سپس باید دید قیمت پس از شکست حفظ میشود یا نه. شکست با حجم زیاد و بازگشت فوری ممکن است نشان دهد مشارکت بالا به پذیرش قیمت جدید منتهی نشده است؛ شکست با ادامهٔ معامله در سطوح تازه، روایت دیگری دارد. مقایسهٔ چند روزِ همنوع و همساعت، از مقایسهٔ یک کندل خبر با کندلی آرام در روزی عادی معتبرتر است. دادهٔ خوب، بدون زمینهٔ درست، به نتیجهٔ خوب منجر نمیشود.
Open Interest و گزارش COT: چه چیزی را میتوان دید و چه چیزی را نه؟
سود باز یا Open Interest تعداد قراردادهای بازِ باقیمانده در بازار فیوچرز را نشان میدهد. افزایش آن همراه با رشد قیمت ممکن است با ورود موقعیتهای تازه سازگار باشد؛ اما بهتنهایی نمیگوید چه مقدار از رشد ناشی از خرید تهاجمی بوده یا کدام گروه در سمت مقابل قرار داشته است. کاهش سود باز همراه با رشد قیمت نیز میتواند با بستهشدن بخشی از موقعیتها سازگار باشد، ولی حکم قطعیِ «Short Covering و نه خرید تازه» نیست. برای تشخیص دقیقتر، دادههای بیشتری از نوع معامله و موقعیت لازم است.
گزارش تعهد معاملهگران یا COT که CFTC منتشر میکند، نمایی هفتگی از موقعیتهای گزارششده در بازارهای آتی و اختیار مربوط فراهم میآورد. این گزارش معمولاً جمعه منتشر میشود، اما وضعیت موقعیتها به سهشنبهٔ همان هفته مربوط است؛ تعطیلیها میتوانند زمان انتشار را تغییر دهند. بنابراین COT ابزار مناسبی برای تشخیص کندل بعدی یا تأیید ورود در روز جمعه نیست. ارزش احتمالی آن بیشتر در بررسی موقعیتگیری چندهفتهای و این پرسش است که آیا بازار در مقایسه با گذشته در وضعیت شلوغی از یک سو قرار گرفته است یا نه.
طبقهبندی معاملهگران نیز نباید به دوگانهٔ سادهٔ «پول هوشمند در برابر پول غیرهوشمند» تقلیل پیدا کند. موقعیت تجاری ممکن است برای پوشش ریسک باشد و جهت آن بیانگر پیشبینی قیمت نباشد. دستههای گزارششده تمام بازار نقدی ارز را شامل نمیشوند و دادهها نیز با تأخیر منتشر میشوند. اگر موقعیت خالص یک گروه به حد افراطی برسد، این مشاهده شاید دلیل خوبی برای حساسشدن به خطر بازگشت یا فشار ناشی از بستن موقعیتها باشد؛ اما زمان و حتی وقوع چنین بازگشتی را تعیین نمیکند.
بخش پنجم: از دادهٔ خام تا سناریوی معامله؛ تصمیمگیری بدون افسانهسازی
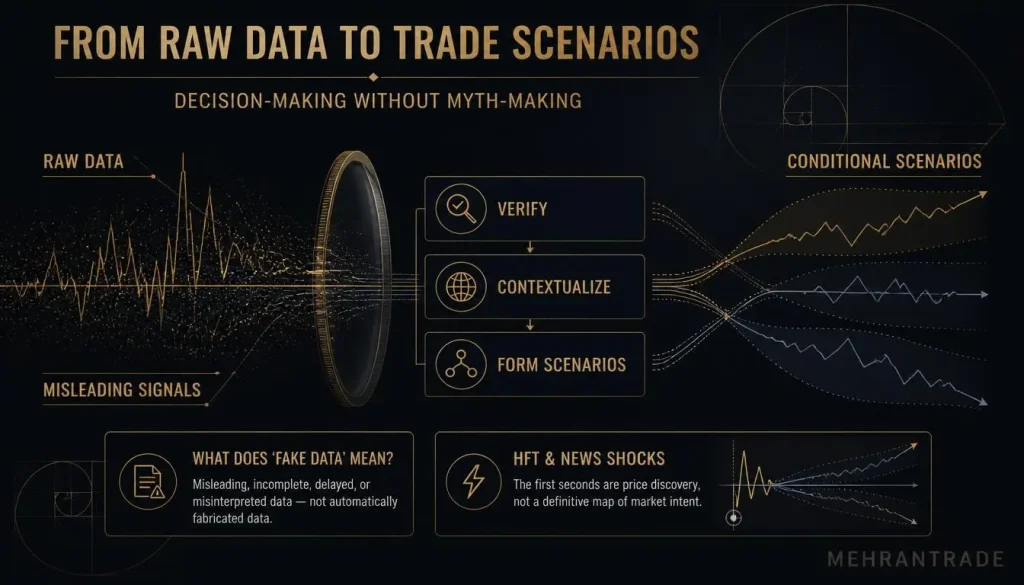
تا اینجا هر ابزار، بخشی از واقعیت EUR/USD را نشان داده است: قیمت، زمان، دامنه، رفتار پس از شکست، بازار مشتقات و زمینهٔ کلان. خطر از جایی آغاز میشود که چند نشانهٔ وابسته به هم را «پنج تأیید مستقل» حساب کنیم یا برای هر حرکت نامطلوب، توضیحی توطئهمحور بسازیم. سناریونویسی حرفهای بهجای افزودن برچسب، ترتیب تصمیم را روشن میکند: مشاهده چیست، فرضیه چیست، چه چیزی آن را رد میکند و هزینهٔ اشتباهبودن چقدر است؟
فیلترکردن دادههای فریبنده: «Fake Data» دقیقاً به چه معناست؟
دادهٔ اقتصادی منتشرشده، حتی اگر بعداً اصلاح شود، صرفاً بهدلیل نامطلوببودن واکنش بازار «جعلی» نیست. در این بخش، منظور از «دادههای فریبنده» اطلاعات ناقص یا برداشت گمراهکنندهٔ تحلیلگر از نمودار است: شکست ثبتشده در یک قیمتگذاری کمعمق، کندلی که در اسپرد باز تشکیل شده، یا سیگنالی که پس از انتخاب دلخواه بازهٔ زمانی زیبا به نظر میرسد. نسبتدادن همهٔ این موارد به «تلهگذاری مارکتمیکرها» شواهد کافی نمیخواهد و معمولاً کیفیت تحلیل را پایین میآورد.
برای غربالکردن این خطاها، پیش از معامله چهار سؤال بپرسید: آیا قیمت مورد استناد در بازار یا کارگزار من قابل اجرا بوده است؟ آیا زمان رویداد و تغییر ساعت فصلی درست ثبت شدهاند؟ آیا سطح مورد نظر پیش از حرکت تعیین شده یا بعداً روی نمودار پیدا شده است؟ آیا شاهد دوم واقعاً مستقل است یا، مانند DXY در بسیاری از مقایسهها، بخشی از همان اطلاعات EUR/USD را بازتاب میدهد؟ پاسخ منفی به هرکدام لزوماً سناریو را نابود نمیکند، اما میزان اتکا به آن را کاهش میدهد.
فیلتر مهم دیگر، سنجش فرضیههای جایگزین است. اگر EUR/USD بالای سقف روز قبل رفت و برگشت، فقط یک توضیح ممکن «شکار نقدینگی» نیست. شاید دادهٔ آمریکا با اجزای متناقض منتشر شده، شاید بازار ابتدا به رقم اصلی و سپس به دستمزد واکنش نشان داده، یا شاید جریان معامله در دو ساعت پیاپی تغییر کرده است. تحلیلگری که بتواند دستکم دو روایت رقیب بنویسد و برای هرکدام معیار ابطال تعیین کند، کمتر اسیر اطمینان کاذب میشود.
HFT و شوک خبری: ثانیههای نخست، کشف قیمتاند نه نقشهٔ قطعی نیت بازار
در لحظهٔ انتشار CPI، NFP یا تصمیم بانک مرکزی، بخشی از مشارکتکنندگان از سامانههای خودکار و بسیار سریع استفاده میکنند. همزمان، سفارشهای موجود ممکن است تغییر کنند، قیمتهای پیشنهادی عقب کشیده شوند و فاصلهٔ خرید و فروش افزایش یابد. نتیجه گاه عبور پرسرعت از چند سطح در زمانی کوتاه است. از ظاهر چنین حرکتی نمیتوان نتیجه گرفت که «الگوریتمها حتماً ابتدا هر دو سمت بازار را جارو میکنند تا سفارش نهادی را پر کنند». رفتار واقعی به خبر، غافلگیری نسبت به انتظار، عمق لحظهای و واکنش دیگر بازارها بستگی دارد.
برای تحلیلگر دستی، جداکردن سه مرحله سودمند است: انتظار پیش از خبر، واکنش اولیه و پذیرش یا رد قیمت پس از آرامترشدن بازار. اگر قیمت در مرحلهٔ دوم از سطحی بگذرد ولی در مرحلهٔ سوم به زیر آن بازگردد، فرضیهٔ شکست باید دوباره بررسی شود. اگر پس از کاهش آشفتگی نیز بالای سطح بماند، احتمالاً اطلاعات تازه در قیمتگذاری ماندگارتر شده است. مدت این مراحل ثابت نیست؛ گاهی چند دقیقه و گاهی بسیار طولانیتر است.
برای رویدادهایی مانند NFP، خواندن یک عدد منفرد کافی نیست. دستمزدها، نرخ بیکاری، بازنگری ارقام قبلی و آنچه از پیش در قیمت لحاظ شده، میتوانند واکنش را تغییر دهند. مقالهٔ فاندامنتال مهرانترید این بستر را توضیح میدهد؛ در اینجا نقش تکنیکال، سنجش واکنش واقعی قیمت به آن بستر است. اگر اجرای قابلاتکا در ثانیههای اول ممکن نیست، کنارایستادن تصمیمی حرفهای است، نه از دستدادن فرصت. سناریویی که فقط با ورود در بدترین شرایط اسپرد سودآور میشود، روی کاغذ بهتر از واقعیت به نظر میرسد.
چارچوب چهارمرحلهای MehranTrade: از نقشهٔ نقدینگی تا مدیریت ریسک
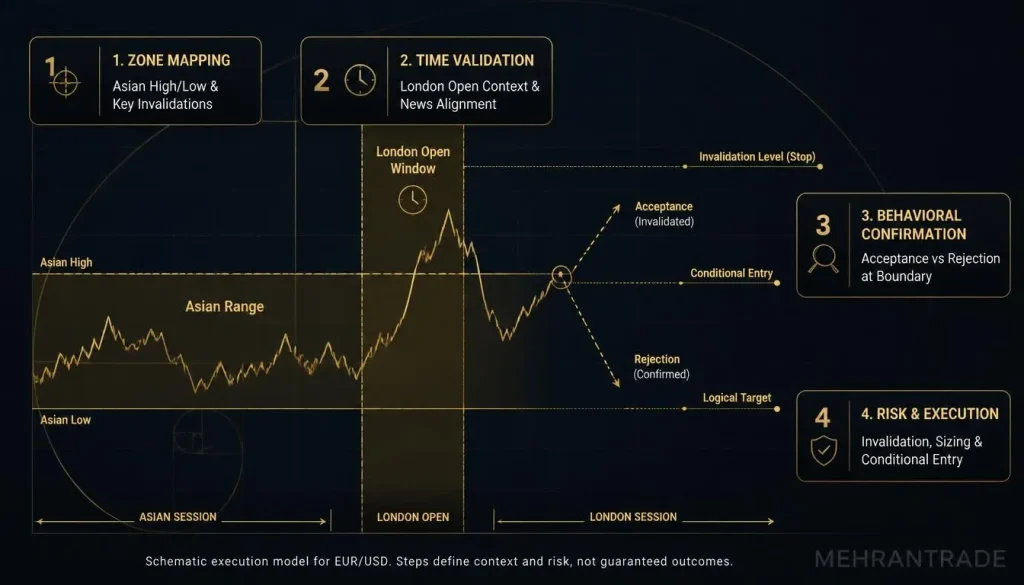
مرحلهٔ اول؛ نقشهٔ محدودهها: پیش از شروع ساعاتی که قصد بررسی بازار را دارید، سقف و کف روز قبل، دامنهٔ آسیا، محدودهٔ حرکت پس از آخرین خبر مهم و نقاطی را که فرضیهٔ روزانه را باطل میکنند مشخص کنید. لازم نیست تمام سطوح نمودار علامتگذاری شوند. هرچه نقشه شلوغتر باشد، یافتن توجیه برای هر حرکت آسانتر است. برای هر محدوده بنویسید چرا مهم است: واکنش پیشین، تمرکز احتمالی سفارشهای توقف، ارتباط با رویداد یا جایگاه آن در دامنهٔ بزرگتر.
مرحلهٔ دوم؛ اعتبارسنجی با زمان: تعیین کنید کدام بازهٔ زمانی برای فرضیهٔ شما معنا دارد. سناریوی آزمون رنج آسیا در گشایش اروپا با سناریوی واکنش به CPI آمریکا متفاوت است. ساعت لندن، نیویورک، زمان فیکس و خبرهای برنامهریزیشده را ثبت کنید. اگر رخداد مهمی تا چند دقیقهٔ دیگر منتشر میشود، کیفیت سیگنال فعلی را با آن بسنجید. زمان خوب بهتنهایی معامله نمیسازد، اما زمان بد میتواند یک نقطهٔ ظاهراً خوب را از نظر اجرا نامناسب کند.
مرحلهٔ سوم؛ تأییدیهٔ رفتاری: بهجای اینکه رسیدن قیمت به FVG، تراز فیبوناچی یا سقف برابر را دستور ورود بدانید، واکنشِ از پیش تعریفشده را بخواهید. آیا قیمت آن محدوده را رد میکند یا در سوی تازه پذیرفته میشود؟ آیا در بازآزمایی، رفتار همان است که فرضیه اقتضا میکرد؟ آیا دادهٔ مکمل واقعاً اطلاعات تازه میدهد؟ اگر پاسخ مبهم است، وضعیت را «نامشخص» ثبت کنید. اجبار به داشتن دیدگاه صعودی یا نزولی در تمام ساعات، دشمن تحلیل دقیق است.
مرحلهٔ چهارم؛ اجرای مشروط و ریسک: پیش از ورود احتمالی، نقطهٔ ابطال، هزینهٔ معامله، اندازهٔ موقعیت و محل خروج در سناریوی مطلوب را مشخص کنید. «مدیریت ریسک مینیمال» به معنای حد ضررِ همیشه کوچک نیست؛ یعنی ریسکی روشن و متناسب با ساختار بازار. حد ضرری که صرفاً برای زیباترشدن نسبت سود به زیان درون نوسان معمول قرار بگیرد، کیفیت معامله را بهتر نمیکند. اگر فاصلهٔ منطقی ابطال با ریسک مجاز شما سازگار نیست، کوچککردن موقعیت یا کنارگذاشتن معامله، هر دو انتخابی معتبرند.
یک نمونهٔ فرضی: EUR/USD پیش از لندن نزدیک سقف آسیا قرار دارد و بعد از آغاز اروپا اندکی بالای آن میرود. معاملهگرِ سناریومحور بلافاصله «فروش» را انتخاب نمیکند. او منتظر میماند تا ببیند بازار بالای سقف میماند یا به داخل دامنه برمیگردد. اگر بازگشت رخ داد، نوبت بررسی زمان خبرهای بعدی و کیفیت بازآزمایی همان سقف است. اگر قیمت دوباره بالای آن پذیرفته شد، سناریوی بازگشت کنار گذاشته میشود. اگر بازگشت دوام آورد، تازه میتوان فاصلهٔ نقطهٔ ابطال تا هدف احتمالی را سنجید. هیچیک از این مراحل، سود معامله را تضمین نمیکند.
نتیجهگیری و بینش نهایی: تکنیکال، زبان احتمالات در EUR/USD است
دادههای تکنیکال مسیر EUR/USD را به معنای مکانیکی و قطعی «تعیین» نمیکنند. آنها به ما نشان میدهند قیمت در کجا معامله شده، در چه زمانهایی حرکت کرده، هنگام عبور از محدودهها چه واکنشی داشته و کدام فرضیهها با رفتار بعدی سازگار ماندهاند. وقتی این مشاهدات با زمینهٔ اقتصادی و محدودیت دادهها همراه شوند، تحلیلگر میتواند سناریوهایی دقیقتر بسازد. وقتی از نمودار فراتر از توان آن انتظار داشته باشیم، همان ابزار مفید به منبع اطمینان کاذب تبدیل میشود.
در این مسیر، سقفهای برابر محل آزموناند، نه مدرک قطعیِ طعمهگذاری. رنج آسیا مرجع اندازهگیری است، نه برنامهٔ محرمانهٔ بازار. FVG ناحیهای روی نمودار است، نه طلبی که قیمت باید بپردازد. واگرایی DXY و EUR/USD باید با توجه به ساختار شاخص خوانده شود. دادههای 6E و COT دریچههایی به بازار آتیاند، نه تصویری کامل از بازار نقدی جهان. و London Fix یک رویداد مرجع با روش محاسبهٔ مشخص است، نه توضیح آماده برای هر حرکت عصرگاهی.
مزیت معاملهگر متمرکز بر EUR/USD این نیست که برای هر کندل، داستانی دربارهٔ «پول هوشمند» دارد. مزیت او در محدودکردن پرسشهاست: امروز کدام دادهٔ اقتصادی مهم است؟ قیمت در کدام محدوده قرار دارد؟ کدام ساعت برای آزمون فرضیه اهمیت دارد؟ چه شواهدی آن را رد میکند؟ و اگر اشتباه باشد، زیان قابلپذیرش چقدر است؟ این نگاه، پیشگویی را با مشاهده، شرط و انضباط جایگزین میکند.
برای تکمیل تصویر، مقالهٔ «تحلیل EURUSD: چگونه دادههای اقتصادی مسیر حرکت جفتارز را تعیین میکنند؟» را نیز بخوانید. آن مقاله به نیروهای اقتصادی و تغییر انتظارات میپردازد؛ این مقاله به این میپردازد که اثر آن نیروها را چگونه، با احتیاط و بدون ادعای قطعیت، در رفتار بازار بررسی کنیم.
پرسش مهرانترید از شما: در تحلیل EUR/USD، کدام مشاهده بیشتر باعث شده سناریوی اولیهتان را تغییر دهید: ناتوانی قیمت در حفظ یک شکست، تفاوت رفتار سشنها، یا اختلاف میان قیمت و دادههای بازارهای مرتبط؟ تجربهٔ خود را در بخش دیدگاهها بنویسید. اگر با این رویکرد تحلیلی همراه هستید، تحلیلهای بعدی EUR/USD را در مهرانترید دنبال کنید.
منابع و یادداشت روششناسی
این مقاله تحلیل آموزشیِ سازوکار بازار است، نه توصیهٔ شخصی برای خرید یا فروش. مثالهای قیمتی آن فرضیاند. مفاهیمی مانند Judas Swing، SMT، FVG و IPDA در مکاتب معاملاتی تعریفهای متفاوتی دارند؛ استفاده از آنها در این متن به معنی تأیید تجربیِ همهٔ ادعاهای مرتبط با آن مکاتب نیست.
برای بررسی دادهها و تعاریف رسمی: پیمایش سهسالانهٔ بازار ارز BIS در سال ۲۰۲۵؛ معرفی نرخهای مرجع WMR از LSEG و روششناسی WMR؛ مشخصات قرارداد Euro FX در CME؛ توضیحات رسمی COT در CFTC؛ و روششناسی شاخص دلار ICE را ببینید.
سوالات متداول (FAQ)
۱. آیا تحلیل تکنیکال میتواند جهت حرکت EUR/USD را با قطعیت پیشبینی کند؟
خیر. تحلیل تکنیکال آینده را بهصورت قطعی پیشبینی نمیکند، بلکه با بررسی قیمت، زمان، نقدینگی، ساختار بازار و واکنش به سطوح مهم، سناریوهای احتمالی ایجاد میکند. هر سناریو باید نقطهٔ تأیید و ابطال مشخص داشته باشد.
۲. چگونه میتوان شکست معتبر را از استاپهانت یا عبور موقت قیمت تشخیص داد؟
صرفاً با مشاهدهٔ سایهٔ کندل نمیتوان دربارهٔ اعتبار شکست تصمیم گرفت. باید بررسی کرد که قیمت پس از عبور در محدودهٔ جدید پذیرفته میشود یا به دامنهٔ قبلی بازمیگردد. کیفیت بازآزمایی سطح، زمان وقوع حرکت، وضعیت اسپرد و نزدیکی به اخبار مهم نیز اهمیت دارند.
۳. آیا سقفها و کفهای برابر در EUR/USD نشاندهندهٔ دستکاری بازار هستند؟
خیر. سقفها و کفهای برابر میتوانند محل تمرکز احتمالی سفارشهای توقف یا سفارشهای شکست باشند، اما بهتنهایی دستکاری عمدی بازار را ثابت نمیکنند. این سطوح بهتر است بهعنوان محدودهٔ آزمون سناریوهای صعودی و نزولی در نظر گرفته شوند.
۴. رنج آسیایی چه کاربردی در تحلیل EUR/USD دارد؟
رنج آسیایی یک مرجع برای اندازهگیری رفتار قیمت پیش از فعالیت گستردهتر بازار اروپا و آمریکا است. سقف، کف و پهنای این رنج میتوانند برای بررسی نفوذ قیمت، ادامهٔ حرکت یا بازگشت به دامنه استفاده شوند؛ اما رنج آسیا نقشهٔ قطعی حرکت لندن یا نیویورک نیست.
۵. آیا بازگشت قیمت به ناحیهٔ FVG همیشه به معنای فرصت معاملاتی است؟
خیر. FVG یک ناحیهٔ نموداری ناشی از حرکت سریع قیمت است و تضمینی برای بازگشت یا واکنش قیمت ارائه نمیدهد. هنگام بازگشت، باید بررسی کرد که قیمت از ناحیه واکنش نشان میدهد، در آن باقی میماند یا با پذیرش سمت مقابل از آن عبور میکند.
۶. چگونه میتوان از DXY، GBP/USD، US10Y، قرارداد 6E و گزارش COT در تحلیل EUR/USD استفاده کرد؟
این ابزارها باید بهعنوان دادههای مکمل استفاده شوند، نه سیگنالهای قطعی. DXY بهدلیل وزن بالای یورو رابطهای ساختاری با EUR/USD دارد؛ 6E بخشی از بازار متمرکز فیوچرز را نشان میدهد؛ US10Y به انتظارات نرخ بهره و شرایط اقتصادی مرتبط است؛ و COT بیشتر برای بررسی موقعیتگیری میانمدت کاربرد دارد. هیچکدام بهتنهایی نقطهٔ ورود یا جهت قطعی بازار را مشخص نمیکنند.
تصویر بازار را کامل کنید: پیوندِ تکنیکال و فاندامنتال
معاملهگری حرفهای، تقابلِ دو جهان است؛ ابزارهای تکنیکال به شما “زمان و مکان” ورود را میگویند و تحلیل فاندامنتال، “جهتِ سوگیری” بازار را مشخص میکند. اکنون که ابزارهای تکنیکال و هندسه نقدینگی را بررسی کردیم، وقت آن است که این دانش را با جریانهای کلان اقتصادی همسو کنید تا تصویر بازار برای شما کامل شود.
مهران داوری | تحلیلگر تخصصی فارکس
«با بیش از ۸ سال تجربه در بازارهای مالی ، تمرکز من در «مهرانترید» بر تحلیل تخصصی جفتارز EUR/USD با رویکرد چهار فیلتر حیاتی (فاندامنتال ، تکنیکال ، سنتیمنت و انتظارات) است . معتقدم ترید ، ترکیبی از انضباط ذهنی و استراتژیهای ریاضیمحور است . برای دنبال کردن تحلیلهای روزانه و مقالات آموزشی ، میتوانید در شبکههای اجتماعی با من همراه باشید.»