ایستگاههای تاریخی امپراتوری دلار: از برتون وودز تا جنگ پولی قرن بیستویکم
«بررسی عمیق وهبهوهلهٔ تاریخچهٔ هژمونی دلار آمریکا از استاندارد طلا تا عصر بریکس و دلارزدایی. در این مقاله جامع با ۲۸ ایستگاه تاریخی، مکانیسمهای ساختاری قدرت دلار، سناریوهای قوی سیاه و اثرات مستقیم آنها بر نوسانات و چشمانداز فاندامنتال جفتارز EURUSD آشنا شوید.»

مقدمه: معماری نامرئی قدرت؛ دلار چگونه فرمانروای جهان شد؟
در اقتصاد سیاسی بینالملل، هیچ دارایی، ابزار مالی یا تکنولوژی توان رقابت با قدرت نرم و سخت دلار ایالات متحده (USD) را نداشته است. هژمونی دلار صرفاً به معنای رواج آن به عنوان واسطهٔ تبادلات تجاری نیست؛ بلکه بیانگر یک معماری نامرئی جهانی است که در آن، تمامی زنجیرههای تأمین، قیمتگذاری کالاهای استراتژیک (از نفت تا طلا و فلزات اساسی)، مسیرهای تسویه بینبانکی (مانند سوئیفت) و حتی ثبات سیاسی و اقتصادی دولتها به ارادهٔ پولی واشنگتن گره خورده است.
بسیاری از معاملهگران بازارهای مالی، به ویژه تحلیلگران بازار جفتارز EURUSD، نوسانات روزانه نرخ ارز را از دریچهٔ کوتاه مدتِ دادههای اشتغال NFP، تورم CPI یا بیانیههای فدرال رزرو تحلیل میکنند. با این حال، تا زمانی که ریشههای ساختاری و ژئوپلیتیکِ این ساختار پولی شناخته نشود، فهم چرایی مقاومت سرسختانه دلار در برابر انواع بحرانهای بدهی، کسریهای تجاری نجومی و فشارهای تورمی ناممکن خواهد بود.
باید به خاطر داشت که تثبیت این امپراتوری صرفاً بر پایه تفاهمنامههای مالی و کاغذ بازیهای اقتصادی رقم نخورد؛ از جنگ کره (۱۹۵۰) که نخستین شبکه پایگاههای نظامی دائمی و توزیع دلارهای لجستیکی ارتش آمریکا در آسیا را مستقر کرد، تا باتلاق ویتنام و نبردهای خاورمیانه، این «نیروی نظامی ایالات متحده» بود که همواره به عنوان ضامن اجرایی و پشتوانه نادیدهٔ سیستم پولی عمل کرده است.
قدرت دلار یکشبه ساخته نشده است. این پادشاهی، محصول عبور از 28 ایستگاه تاریخی پرفرازونشیب است؛ ایستگاههایی که هر یک، یا ستونی تازه بر این امپراتوری افزودهاند و یا ترکهایی ساختاری بر پیکرهاش انداختهاند. در این مقاله بسیار مشروح، با تمام جزئیات مکانیسمی و ژئوپلیتیک، این مسیر را از ژوئیه ۱۹۴۴ تا چشمانداز دلارزدایی در قرن بیستویکم موشکافی میکنیم.
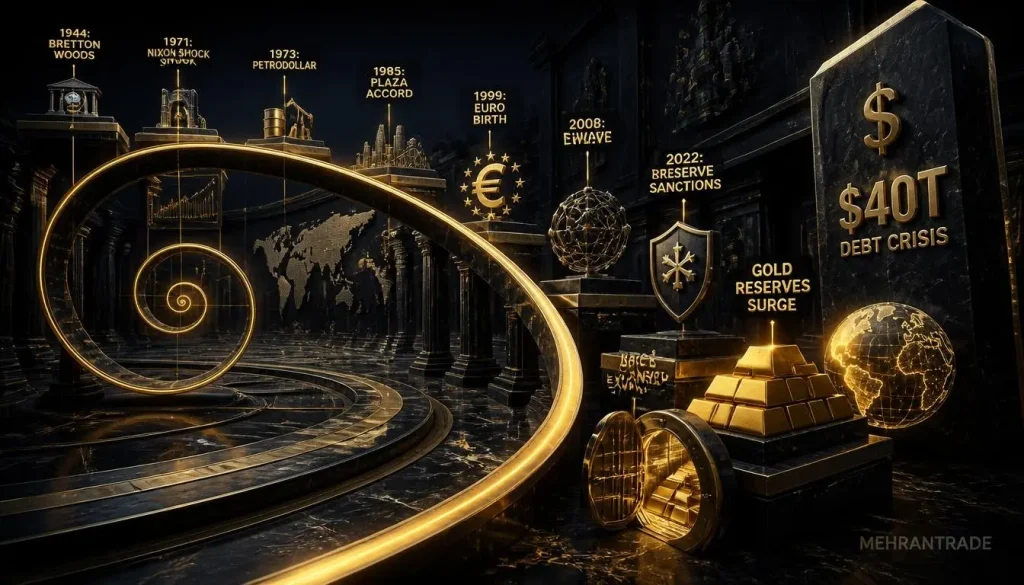
بخش اول: پیریزی، طلا و نخستین ترکهای سیستم (۱۹۴۴ تا ۱۹۶۸)
۱. سال ۱۹۴۴: کنفرانس برتون وودز (پایهگذاری هژمونی دلار بر مبنای طلا)
زمینههای تاریخی و سیاسی: در ژوئیه ۱۹۴۴، در حالی که جنگ جهانی دوم با افول قطعی قدرتهای سنتی اروپا (بهویژه بریتانیا) همراه بود، نمایندگان ۴۴ کشور متفق در هتل برتون وودز در ایالت نیوهمپشایر آمریکا گرد آمدند. هدف، مهندسی یک نظم پولی بینالمللی جدید برای جلوگیری از تکرار فجایع اقتصادی رکود بزرگ دهه ۱۹۳۰ و رقابتهای مخرب ارزی بود. بریتانیا با طرح جان مینارد کینز به دنبال یک واحد پول جهانی به نام «بانکور» بود، اما هیئت آمریکایی به رهبری هری دکستر واین، قدرت برتر اقتصادی و نظامی واشنگتن را به کرسی نشاند.
تشریح دقیق مکانیسم اقتصادی: در سیستم برتون وودز، ارزش سایر ارزهای جهان به دلار آمریکا میخکوب (Pegged) شد، در حالی که خود دلار با نرخ ثابت ۳۵ دلار در هر اونس تروا به طلا قابل تبدیل شد (فقط برای دولتها و بانکهای مرکزی خارجی، نه شهروندان). در کنار این توافق، صندوق بینالمللی پول (IMF) و بانک بینالمللی ترمیم و توسعه (IBRD، هسته اولیه بانک جهانی) برای تنظیم نقدینگی و توسعه جهانی متولد شدند.
تأثیر مستقیم بر هژمونی دلار: این توافق، نقطهٔ صفرِ خروج پوند استرلینگ از جایگاه ارز نخست جهان و جایگزینی مطلق دلار به عنوان «سنگ بنای نظام پولی بینالمللی» بود. از این پس، هر کشوری برای تجارت بینالملل نیازمند ذخایر دلاری شد.
پیامد برای بازارهای مالی معاصر (فارکس): این ایستگاه به ما میآموزد که ارزش بنیادین یک ارز نه صرفاً به تقاضای تجاری، بلکه به توافقات کلان ژئوپلیتیک و جایگاه آن به عنوان استانداردی که کل سیستم بر آن استوار است، گره خورده است.
۲. سال ۱۹۴۸: طرح مارشال و تزریق اجباری دلار به کالبد اروپا
زمینههای تاریخی و سیاسی: پایان جنگ جهانی دوم با ویرانی زیرساختهای اقتصادی، صنعتی و کشاورزی اروپا همراه بود. قاره سبز با «شکاف شدید دلاری» (Dollar Gap) دستوپنجه نرم میکرد؛ یعنی کشورهای اروپایی به شدت به کالا، سوخت و ماشینآلات آمریکایی نیاز داشتند، اما به دلیل نداشتن صادرات رقابتپذیر، فاقد دلارهای کافی برای واردات بودند. این بحران اقتصادی، زنگ خطر نفوذ و گسترش حزب کمونیست و اتحاد جماهیر شوروی را در غرب اروپا به صدا درآورده بود. در این شرایط، جرج مارشال، وزیر خارجه آمریکا، در ژوئن ۱۹۴۷ طرح بازیابی اقتصادی اروپا را پیشنهاد کرد و کنگره در مارس ۱۹۴۸ قانون همکاری اقتصادی را تصویب نمود.
تشریح دقیق مکانیسم اقتصادی: دولت ایالات متحده طی چندین سال میلیاردها دلار کمک مالی بلاعوض و وامهای کمبهره به کشورهای اروپایی تزریق کرد. مکانیسم این طرح یکطرفه نبود؛ کشورهای اروپایی موظف شدند این دلارها را مستقیماً صرف خرید کالاها، فولاد، زغالسنگ و ماشینآلات از شرکتهای آمریکایی کنند.
تأثیر مستقیم بر هژمونی دلار: طرح مارشال به سرعت چرخ کارخانههای آمریکایی را پس از جنگ روشن نگه داشت و همزمان، دلار را به رگهای اقتصاد اروپا تزریق کرد. این اقدام، شبکه بانکی و تجاری اروپا را به طور ساختاری به سیستم دلاری وابسته ساخت.
پیامد برای بازارهای مالی معاصر (فارکس): در اقتصاد کلان مدرن نیز تزریق نقدینگی مقیاسبزرگ (مانند بستههای محرک مالی) همزمان با ایجاد تقاضای اجباری برای داراییهای یک کشور، ارزش آن ارز را به شکلی دستوری در بلندمدت تقویت میکند.
کاتالیزور نظامی تثبیت نفوذ (جنگ کره ۱۹۵۰–۱۹۵۳): «اگر طرح مارشال تزریق دلار از کانال بازسازی اقتصادی اروپا بود، جنگ کره کانال نظامیِ گسترش گردش جهانی دلار شد. اجرای سند استراتژیک NSC-68 و جهش چهاربرابری بودجه نظامی آمریکا در خلال جنگ کره، پایگاههای نظامی واشنگتن را در شرق آسیا و اروپا به ایستگاههای توزیع نقدینگی دلاری تبدیل کرد. مخارج ارتش آمریکا در ژاپن و اروپا نه تنها به احیای صنعتی متحدان شتاب بخشید، بلکه حجم عظیمی از دلارهای فرامرزی را به گردش درآورد که اندکی بعد، بستر پیدایش “بازار یورودلار” شد.»
۳. دهه ۱۹۶۰: تولد و رشد بازار یورودلار (جهانیشدن تسویههای دلاری خارج از مرز آمریکا)
زمینههای تاریخی و سیاسی: در دوران اوج جنگ سرد، کشورهای بلوک شرق (از جمله اتحاد شوروی) که درآمدهای دلاری حاصل از فروش نفت و کالا به دست آورده بودند، از نگهداری دلارهای خود در بانکهای نیویورک هراس داشتند؛ چرا که میترسیدند دولت آمریکا سپردههای آنها را به دلایل سیاسی بلوکه کند. برای حل این مشکل، بانکهای اروپایی (بهویژه در لندن) پیشنهاد دادند که شوروی سپردههای دلاری خود را در شعبههای اروپایی این بانکها نگهداری کند.
تشریح دقیق مکانیسم اقتصادی: بازار «یورودلار» به سپردههای بانکی به واحد دلار در بانکهای واقع در خارج از ایالات متحده (ابتدا اروپا و سپس سراسر جهان) گفته میشود. از آنجا که این سپردهها خارج از حوزه نظارتی مستقیم فدرال رزرو و الزامات ذخیره قانونی آن بودند، بانکها میتوانستند با ضریب فزاینده بالاتری دست به خلق اعتبار و وامدهی بزنند.
تأثیر مستقیم بر هژمونی دلار: این بازار نشان داد که قدرت دلار دیگر در انحصار کنترل ایالات متحده نیست؛ بلکه شبکهای جهانی و خودتنظیم از نقدینگی دلاری شکل گرفته که به مراتب بزرگتر از پایه پولی داخلی آمریکا شده است. این امر انعطافپذیری دلار را بالا برد اما ریسک کنترلناپذیری نقدینگی را نیز به همراه آورد.
پیامد برای بازارهای مالی معاصر (فارکس): حضور حجم عظیمی از نقدینگی خارجازبورس (Offshore) دلار، پایه و اساس بازارهای بینبانکی مدرن و تعیین نرخهای بهره جهانی (مانند LIBOR و بعدها SOFR) را شکل داد که برای معاملهگران فارکس و جفتارزهای دلاری حیاتی است.
۴. سال ۱۹۶۰ تا ۱۹۶۸: افشای «معمای تریفین» و بحران استخر طلای لندن
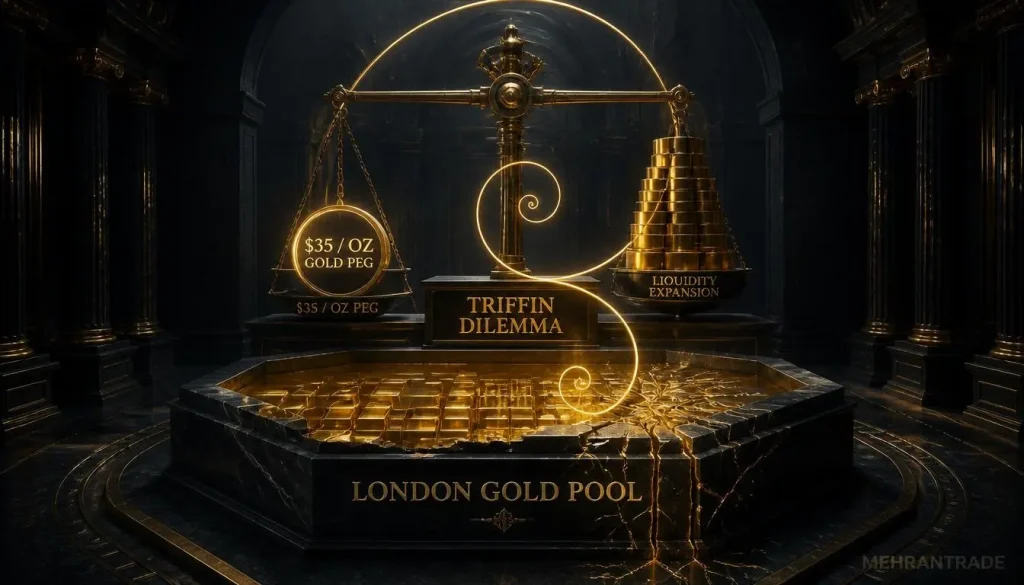
زمینههای تاریخی و سیاسی: در سال ۱۹۶۰، رابرت تریفین (اقتصاددان بلژیکی-آمریکایی) در گزارشی تکاندهنده به کنگره ایالات متحده، تناقض بنیادین سیستم برتون وودز را آشکار ساخت که به «معمای تریفین» (Triffin Dilemma) معروف شد. از یک سو، جهان برای تجارت نیازمند عرضه مداوم دلار بود که این امر مستقیماً مستلزم کسری تراز پرداختها و کسری تجاری مداوم آمریکا بود. از سوی دیگر، هرچه دلارهای بیشتری در جهان انباشته میشد، نسبت پشتوانه طلای واشنگتن در برابر این بدهیها کاهش مییافت و اعتماد به توانایی آمریکا در بازپرداخت طلا از بین میرفت.
در اکتبر ۱۹۶۰، قیمت طلا در بازار آزاد لندن به دلیل هجوم خریداران به بالای ۴۰ دلار رسید (در حالی که نرخ رسمی ۳۵ دلار بود). برای مهار این بحران، در نوامبر ۱۹۶۱ «استخر طلای لندن» با مشارکت ایالات متحده و ۷ قدرت اروپایی تشکیل شد تا با تزریق هماهنگ طلا به بازار، قیمت را در محدوده ۳۵ دلار نگه دارند.
تشریح دقیق مکانیسم اقتصادی: فشار فروش طلا در استخر لندن به قدری بالا رفت که ایالات متحده مجبور شد ۵۰ درصد از طلای فروختهشده را تأمین کند. با خروج فرانسه در سال ۱۹۶۸ (به رهبری شارل دو گل که دلارهای مازاد را پس داد و طلا گرفت)، استخر طلا در مارس ۱۹۶۸ فروپاشید و بازار طلا به دو بخش رسمی و آزاد تقسیم شد.
تأثیر مستقیم بر هژمونی دلار: این بحران اثبات کرد که یک ارز ملی نمیتواند تا ابد نقش پول ذخیره جهانی را بدون پشتوانه مستحکم ایفا کند و فروپاشی نهایی سیستم برتون وودز کلید خورد.
پیامد برای بازارهای مالی معاصر (فارکس): معاملهگران طلا (XAUUSD) و فارکس در دوران معاصر نیز تکرار این سناریو را در قالب تقابل میان اعتبار داراییهای فیات (دلار) و ارزش ذاتی داراییهای امن (طلا) به چشم میبینند.
۵. سال ۱۹۷۱: شوک نیکسون (جدایی قطعی دلار از طلا و تولد دنیای پول فیات)
زمینههای تاریخی و سیاسی: در اوایل دهه ۱۹۷۰، هزینههای سرسامآور جنگ ویتنام، تورم داخلی در اقتصاد آمریکا و کاهش شدید ذخایر طلای فدرال رزرو (به دلیل تبدیل مداوم دلارهای اروپایی به شمش طلا) واشنگتن را در بنبست کامل قرار داد. در اوت ۱۹۷۱، فشار کشورهای اروپایی برای دریافت طلای آمریکا به اوج خود رسید (بهویژه بریتانیا که درخواست تبدیل ۳ میلیارد دلار را مطرح کرد).
تشریح دقیق مکانیسم اقتصادی: در ۱۵ اوت ۱۹۷۱، ریچارد نیکسون، رئیسجمهور آمریکا، طی یک سخنرانی تلویزیونی ناگهانی، تبدیلپذیری مستقیم دلار به طلا را به طور یکجانبه «موقت» تعلیق کرد، نرخ مبادله ثابت را از بین برد و کنترلهای دستوری قیمت و دستمزد را در داخل آمریکا اعمال نمود. این تصمیم که به «شوک نیکسون» معروف شد، به عمر سیستم برتون وودز پایان داد.
تأثیر مستقیم بر هژمونی دلار: برخلاف پیشبینی مخالفان که تصور میکردند با حذف پشتوانه طلا، ارزش دلار فرو میپاشد، این اقدام دلار را از قید پارهسنگ طلا آزاد کرد. از این پس، دلار به یک ارز «فیات خالص» تبدیل شد که ارزش آن نه به فلز زرد، بلکه به قدرت نظامی، عمق بازارهای مالی، کارایی اقتصادی و اعتماد جهانی به ایالات متحده گره خورده بود.
پیامد برای بازارهای مالی معاصر (فارکس): تمام جفتارزهای شناور در بازار مدرن فارکس، فرزندان مستقیم همین تصمیم سال ۱۹۷۱ هستند؛ جایی که نرخ ارزها نه بر اساس برابری طلا، بلکه بر مبنای عرضه و تقاضای بازار، نرخهای بهره بانکهای مرکزی و دادههای کلان اقتصادی ارزشگذاری میشوند.
بخش دوم: پترودلار، شوک ولکر، جنگ سرد اقتصادی و جنگ ارزی (۱۹۷۳ تا ۱۹۸۷)
۶. سال ۱۹۷۳-۱۹۷۴: بحران نفت اعراب و ظهور نظام «پترودلار»
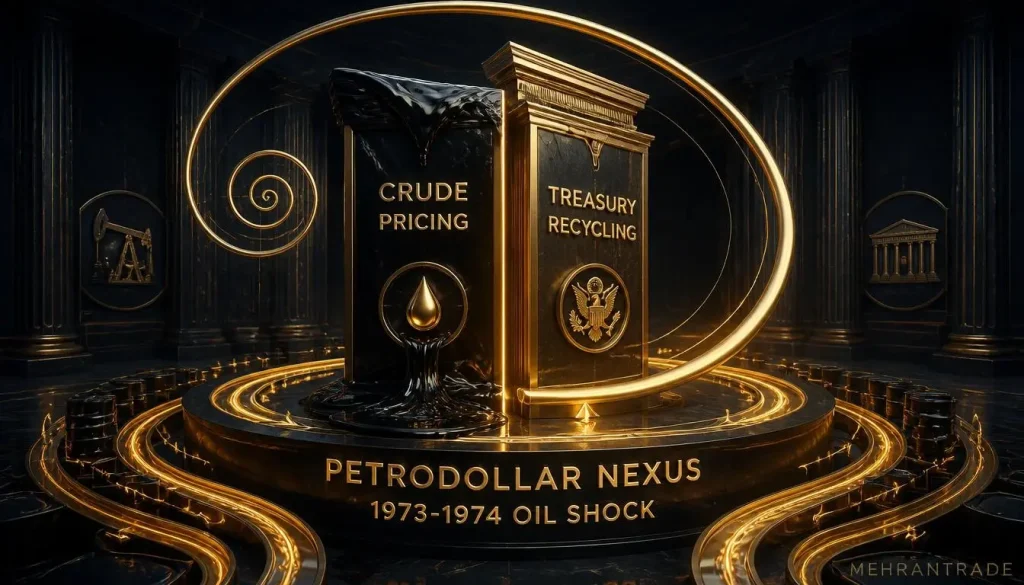
زمینههای تاریخی و سیاسی: در اکتبر ۱۹۷۳، جنگ یوم کیپور میان اعراب و اسرائیل رخ داد. کشورهای عضو عرب اوپک در واکنش به حمایت نظامی و سیاسی ایالات متحده از اسرائیل، تحریم نفتی فلجکنندهای را علیه غرب اعمال کردند و صادرات نفت به کشورهای حامی اسرائیل را ممنوع ساختند. این بحران با جهش ناگهانی و چندبرابری قیمت نفت (از زیر ۳ دلار به بیش از ۱۲ دلار در هر بشکه) همراه شد و اقتصاد جهانی را وارد یک رکود تورمی شدید ساخت. در این بستر متلاطم، ایالات متحده و عربستان سعودی در ژوئن ۱۹۷۴ «کمیسیون مشترک اقتصادی» را پایهگذاری کردند؛ حرکتی که بستر لازم را برای تعمیق همکاریهای استراتژیک فراهم ساخت.
تشریح دقیق مکانیسم اقتصادی: قیمتگذاری و فروش جهانی نفت بر پایهٔ «دلار» انجام میشد. جهش قیمت نفت به این معنا بود که تمام کشورهای واردکننده نفت در سراسر جهان (از اروپا و ژاپن گرفته تا کشورهای در حال توسعه) برای خرید سوخت حیاتی خود ناچارند به صورت انبوه دلار آمریکا تهیه کنند. از سوی دیگر، درآمدهای کلان دلاری کشورهای صادرکننده نفت (پترودلارها) از طریق سیستم بانکی غرب بازیافت (Recycled) شد و بیشتر به خرید اوراق قرضه خزانهداری آمریکا و داراییهای دلاری اختصاص یافت.
تأثیر مستقیم بر هژمونی دلار: شوک نفتی ۱۹۷۳، ضربه مهلک شوک نیکسون را خنثی کرد. دلار که پشتوانه طلای خود را از دست داده بود، بلافاصله پشتوانه جدید، حیاتی و اجباریتری به نام «انرژی (نفت)» به دست آورد. تقاضا برای دلار در سطح بینالمللی نه تنها کاهش نیافت، بلکه به شکلی ساختاری چند برابر شد.
پیامد برای بازارهای مالی معاصر (فارکس): همبستگی سنتی میان قیمت نفت (WTI/Brent) و شاخص دلار (DXY) یا جفتارزهایی مثل USDCAD ریشه در همین مکانیسم تاریخی دارد.
۷. سال ۱۹۷۹-۱۹۸۲: شوک ولکر و بازگرداندن اعتبار دلار با نرخ بهره ۲۰ درصدی
زمینههای تاریخی و سیاسی: اواخر دهه ۱۹۷۰، اقتصاد ایالات متحده همزمان با بحران نفت دوم (انقلاب اسلامی ایران)، تورم دو رقمی، کاهش ارزش دلار و بیاعتمادی عمیق بازارها به سیاستهای مالی واشنگتن را تجربه میکرد. پل ولکر (Paul Volcker)، رئیس قدرتمند وقت فدرال رزرو، در اکتبر ۱۹۷۹ فرمول سنتی هدایت نرخ بهره را کنار گذاشت و کنترل رشد عرضه پول و ذخایر بانکی را به عنوان سیاست قطعی اعلام کرد.
تشریح دقیق مکانیسم اقتصادی: فدرال رزرو نرخ وجوه فدرال (Federal Funds Rate) را به صورت تهاجمی بالا برد تا جایی که در اواخر سال ۱۹۸۰ و اوایل ۱۹۸۱ به رکورد بیسابقهٔ نزدیک به ۲۰ درصد رسید. این انقباض پولی وحشتناک، اگرچه در داخل آمریکا یک رکود اقتصادی عمیق (رکود ۱۹۸۱-۱۹۸۲) ایجاد کرد، اما ارزش دلار را در بازارهای جهانی به شدت منفجر کرد.
تأثیر مستقیم بر هژمونی دلار: نرخهای بهره بالای آمریکا موجب شد سرمایههای سرگردان جهانی با سرعت به سمت بازارهای مالی آمریکا سرازیر شوند. این سیاست نشان داد فدرال رزرو برای دفاع از ارزش و هژمونی دلار آمادگی دارد اقتصاد داخلی خود را نیز قربانی کند؛ پیامی که اعتماد از دسترفته سرمایهگذاران را به دلار بازگرداند.
پیامد برای بازارهای مالی معاصر (فارکس): سیاستهای تهاجمی انقباضی (مانند چرخههای افزایش نرخ بهره در سالهای ۲۰۲۲-۲۰۲۳) و قدرت بازگشتی دلار در واکنش به آن، کپیبرداری مستقیم از درسنامه «شوک ولکر» است.
۸. سال ۱۹۸۲؛ بحران بدهی آمریکای لاتین و آزمون استرس بازارهای نوظهور (هژمونی وامدهی دلاری)
زمینههای تاریخی و سیاسی: در اواخر دههٔ ۱۹۷۰ و اوایل دههٔ ۱۹۸۰ میلادی، اقتصاد جهانی با تورم بیسابقهای روبهرو شد که فدرال رزرو را به ریاست «پل ولکر» وادار به اجرای سیاست انقباضی تهاجمی کرد. جهش نرخهای بهره بانکی در ایالات متحده به سطوح فراتر از ۲۰ درصد، جهان را در شوک پولی فرو برد. همزمان، بسیاری از کشورهای در حال توسعه در آمریکای لاتین (مانند مکزیک، برزیل و آرژانتین) برای توسعهٔ زیرساختها و جبران کسری بودجه، وامهای سنگینی بر پایه دلار از بانکهای آمریکایی و بینالمللی دریافت کرده بودند که بخش عمدهای از آنها دارای نرخ بهرهٔ شناور (Floating Rate) بودند.
تشریح دقیق مکانیسم اقتصادی: افزایش ناگهانی نرخ بهرهٔ خزانهداری آمریکا، سازوکار مالی شکنندهای ایجاد کرد: جهش تصاعدی بدهی (هزینهٔ بازپرداخت اصل و سود وامهای دلاری شناور برای این کشورها منفجر شد) و خروج گستردهٔ سرمایه. همزمان با تقویت شدید ارزش دلار در سطح جهان، بهای جهانی کالاهای خام و صادراتی این کشورها کاهش یافت و سرمایهگذاران ترجیح دادند سرمایههای خود را از بازارهای نوظهور خارج کرده و به داراییهای بدون ریسک با بازدهی بالای دلاری منتقل کنند. در نهایت، در اوت ۱۹۸۲ مکزیک اعلام کرد توانایی تسویه بدهیهای دلاری خود را ندارد و این اتفاق زنجیرهای از نکول در سراسر منطقه ایجاد کرد.
تأثیر مستقیم بر هژمونی دلار: این رویداد نشان داد که اهرم هژمونی دلار تنها تجارت فیزیکی نیست، بلکه کنترل بر سیستم اعتبارات مالی و تعیین بهای پول (نرخ بهره) است. با بحران نقدینگی، کشورهای بدهکار مجبور به استقراض اضطراری از صندوق بینالمللی پول (IMF) و اجرای بستههای تعدیل ساختاریِ موسوم به «اجماع واشنگتن» شدند؛ روندی که تثبیت کرد دلار نه فقط ابزار پرداخت، بلکه ابزاری حاکمیتی برای بازمهندسی اقتصاد کشورهای مقروض است و دنیا هیچ گریزی از تأمین مستمر دلار برای حفظ بقای مالی خود ندارد.
پیامد برای بازارهای مالی معاصر (فارکس): واکنش به چرخههای انقباضی فدرال رزرو (آغاز دورههای تهاجمی افزایش نرخ بهره در آمریکا، پیشقراول بحرانهای مالی در اقتصادهای وابسته به بدهی خارجی است) و تأثیر بر EURUSD (ایجاد شکاف نرخ بهره به نفع دلار و بروز موجهای ریسکگریزی در جریان بحرانهای بدهی جهانی، باعث تضعیف شدید ارزهای طرف مقابل دلار مانند یورو میشود).
۹. سال ۱۹۸۰-۱۹۸۸: جنگ تحمیلی ایران و عراق و تثبیت امنیت خلیج فارس
زمینههای تاریخی و سیاسی: با وقوع انقلاب اسلامی در ایران و آغاز جنگ تحمیلی ۸ ساله در منطقه خلیج فارس، شریانهای حیاتی انتقال نفت جهان از طریق تنگه هرمز در معرض تهدید مداوم قرار گرفت. در این دوره، ناوگان دریایی ایالات متحده حضور امنیتی خود را در آبهای خلیج فارس به شدت گسترش داد تا از امنیت خطوط کشتیرانی و تداوم جریان صادرات نفت صادرکنندگان منطقه صیانت کند.
تشریح دقیق مکانیسم اقتصادی: اقتصاد صنعتی جهان (ژاپن، اروپا و کل غرب) به شدت به نفت خاورمیانه وابسته بود. حضور نظامی ایالات متحده و تضمین امنیت شاهراههای انرژی، به طور غیرقابل انکاری وابستگی امنیتی این اقتصادها به واشنگتن را تثبیت کرد. کشوری که امنیت انرژی جهان را تأمین میکرد، طبیعی بود که پول ملیاش (دلار) به عنوان واسطه پرداخت انحصاری حفظ شود.
تأثیر مستقیم بر هژمونی دلار: این رویداد بعدِ امنیتیِ هژمونی دلار را تقویت کرد؛ هرگونه تلاش برای تغییر ارز تسویه نفت (که بعدها توسط برخی کشورها مطرح شد) بلافاصله با موانع ژئوپلیتیک و امنیتی سنگین مواجه میشد.
پیامد برای بازارهای مالی معاصر (فارکس): ریسکهای ژئوپلیتیک خاورمیانه و واکنشهای لحظهای قیمت نفت و طلا و دلار، ریشه در وابستگی دیرینه ساختار انرژی جهان به امنیتآفرینی نظامی آمریکا دارد.
۱۰. سال ۱۹۸۵: توافق پلازا (مهار رشد قدرتمند ین ژاپن و مارک آلمان)
زمینههای تاریخی و سیاسی: در نیمه اول دهه ۱۹۸۰، به دنبال سیاستهای انقباضی شدید شوک ولکر، ارزش دلار در بازارهای جهانی به شکلی نجومی بالا رفته بود. این پدیده باعث ایجاد کسری تجاری فاجعهبار برای ایالات متحده شد، زیرا کالاهای آمریکایی در بازارهای بینالمللی کاملاً غیررقابتی شده بودند و در مقابل، صادرات ژاپن (ین) و آلمان غربی (مارک) بازار آمریکا را تسخیر کرده بود. فشارهای سیاسی در کنگره آمریکا برای اعمال تعرفههای تنبیحی به اوج رسید.
تشریح دقیق مکانیسم اقتصادی: در ۲۲ سپتامبر ۱۹۸۵، وزرای دارایی و رؤسای بانکهای مرکزی کشورهای گروه ۵ (G5 شامل آمریکا، ژاپن، آلمان غربی، بریتانیا و فرانسه) در هتل پلازای نیویورک گرد هم آمدند و طی یک توافق هماهنگ، مداخله مستقیم در بازارهای ارز را برای کاهش ارزش دلار (بهویژه در برابر ین و مارک) کلید زدند. بانکهای مرکزی با فروش هماهنگ دلار در بازارهای جهانی، ارزش آن را به طور دستوری و مهندسیشده پایین آوردند.
تأثیر مستقیم بر هژمونی دلار: توافق پلازا اثبات کرد که هژمونی دلار صرفاً به معنای «ارزش بالا» نیست؛ بلکه واشنگتن هر زمان که توازن اقتصاد کلان و کسری تجاریاش به خطر بیفتد، با ابزار دیپلماسی ارزی و توافقهای چندجانبه، ارزش دلار را به نفع منافع صنعتی خود مدیریت میکند.
پیامد برای بازارهای مالی معاصر (فارکس): این رویداد نخستین مداخله کلاسیک و مدرن بانکهای مرکزی در مقیاس G7 بود و به معاملهگران فارکس آموخت که سیاستهای مداخلهای ارزی میتوانند روندهای بلندمدت تکنیکال را یکشبه تغییر دهند.
۱۱. سال ۱۹۸۷: توافق لوور (ترمز اضطراری برای جلوگیری از سقوط آزاد دلار)
زمینههای تاریخی و سیاسی: توافق پلازا در سال ۱۹۸۵ چنان با موفقیت و به صورت تهاجمی اجرا شد که دلار طی کمتر از دو سال دچار «سقوط آزاد» شد. کاهش شدید ارزش دلار باعث ایجاد تورم وارداتی در ایالات متحده شد و اقتصاد شرکای تجاری آمریکا (بهویژه ژاپن و آلمان) را زیر فشار شدید صادراتی قرار داد. بازارها نگران از دست رفتن کامل کنترل ارزش دلار و ایجاد آشفتگی در نظامات پولی بینالمللی بودند.
تشریح دقیق مکانیسم اقتصادی: در فوریه ۱۹۸۷، کشورهای گروه ۷ (G7) در کاخ لوور پاریس گردهم آمدند تا روند نزولی دلار را متوقف کنند. در این نشست، بانکهای مرکزی متعهد شدند نرخهای ارزی را در باندهای نوسانی مشخص تثبیت کنند و با خریدهای حمایتی، کف قیمتی جدیدی برای دلار در برابر ین و مارک تعریف نمایند. این توافق به نوعی ترمز اضطراری برای جلوگیری از فروپاشی اعتماد به دلار بود.
تأثیر مستقیم بر هژمونی دلار: این رویداد نشان داد که سیستم مالی جهانی برای حفظ تعادل به یک «لنگر» نیاز دارد و سقوط بیش از حد دلار به اندازه تقویت بیش از حد آن برای اقتصاد جهانی خطرناک است.
پیامد برای بازارهای مالی معاصر (فارکس): توافق لوور مبنای پیدایش مفاهیم مدرن «مدیریت نوسان ارز توسط بانکهای مرکزی» و پروتکلهای مداخله هماهنگ G7 شد که امروزه نیز در مواقع بحران ارزی رصد میشود.
بخش سوم: جنگ خلیج فارس، بحرانهای ارزی و تولد یورو (۱۹۹۰ تا ۲۰۰۰)
۱۲. سال ۱۹۹۰-۱۹۹۱: جنگ خلیج فارس و تثبیت امنیتی مدار پترودلار
زمینههای تاریخی و سیاسی: در ۲ اوت ۱۹۹۰، ارتش عراق به فرماندهی صدام حسین به کویت یورش برد و این کشور را اشغال کرد. این اقدام، بازار جهانی انرژی را دچار شوک شدیدی ساخت و قیمت نفت را در عرض چند ماه از حدود ۱۷ دلار به بیش از ۳۶ تا ۴۶ دلار در هر بشکه پرتاب نمود. ایالات متحده با رهبری ائتلافی بزرگ از ۳۴ کشور و طی عملیات «طوفان صحرا» (Desert Storm)، ارتش عراق را از کویت بیرون راند. این جنگ نخستین سناریوی کلان ژئوپلیتیکِ پس از جنگ سرد بود که قدرت نظامی بیچونوچرا آمریکا را به نمایش گذاشت.
تشریح دقیق مکانیسم اقتصادی: فراتر از آزادسازی کویت، این جنگ به وضوح نشان داد که دسترسی به منابع عظیم نفت خاورمیانه و امنیت تسویه مالی آن، خط قرمز منافع استراتژیک واشنگتن است. هرچند این جنگ مستقیماً برای دفاع از دلار آغاز نشده بود، اما نتیجه ساختاری آن، تثبیت کامل قدرت نظامی و امنیتی آمریکا در منطقه حیاتی خلیج فارس بود که پشتوانه امنیتی نظام «پترودلار» را به شکل آهنین تضمین کرد.
تأثیر مستقیم بر هژمونی دلار: این رویداد بار دیگر به بازارها ثابت کرد که هرگونه چالش بنیادین با ساختار امنیتی انرژی در منطقه، با واکنش نظامی کوبنده روبهرو خواهد شد و دلار در پناه این دژ امنیتی نظامی، بدون رقیب باقی میماند.
پیامد برای بازارهای مالی معاصر (فارکس): شوکهای عرضه نفت ناشی از تنشهای خاورمیانه و واکنش پناهگاههای امن (Safe Havens) مانند دلار و طلا، ریشه در الگوهای تثبیتشده امنیتی این دوران دارد.
۱۳. سال ۱۹۹۴-۱۹۹۵: بحران پزوی مکزیک و «معمای تکیلا» (تست انقباضی فدرال رزرو)
زمینههای تاریخی و سیاسی: در سال ۱۹۹۴، اقتصاد ایالات متحده تحت فشار تورمی قرار گرفت و فدرال رزرو به ریاست آلن گرینسپن، در یک چرخه تهاجمی، نرخ بهره (Federal Funds Rate) را طی شش مرحله از ۳ درصد به ۵.۵ درصد در طول یک سال رساند. این انقباض ناگهانی، جریان دلارهای ارزانقیمت را که به سمت بازارهای نوظهور سرازیر شده بود، معکوس کرد. مکزیک که پزوی خود را با نرخ ثابت به دلار میخکوب کرده بود و همزمان حجم عظیمی بدهی کوتاهمدت دلاری داشت، در دسامبر ۱۹۹۴ با فرار ناگهانی سرمایه روبهرو شد.
تشریح دقیق مکانیسم اقتصادی: وقتی فدرال رزرو نرخ بهره را بالا میبرد، هزینه تأمین مالی دلار در سطح جهان جهش میکند. مکزیک نتوانست از عهده دفاع از نرخ ثابت پزو برآید و ناچار شد در ۲۲ دسامبر ۱۹۹۴ ارزش پزو را شناور کند؛ اقدامی که به سقوط ارزش پول ملی و بحران نکول بدهی انجامید (معمای تکیلا). ایالات متحده و صندوق بینالمللی پول برای جلوگیری از سرایت بحران به سیستم مالی خود، بسته نجات مالی ۵۰ میلیارد دلاری اضطراری تزریق کردند.
تأثیر مستقیم بر هژمونی دلار: این بحران نشان داد که قدرت دلار تنها به اقتصاد آمریکا محدود نیست؛ بلکه انقباض پولی فدرال رزرو به تنهایی میتواند اقتصادهای نوظهورِ وابسته به وامهای دلاری را زمینگیر کند. نقش دلار همزمان به عنوان «دارایی بدهکاران جهانی» و «ابزار اجبار مالی» آشکار شد.
پیامد برای بازارهای مالی معاصر (فارکس): معاملهگران جفتارزهای بازار نوظهور (EM currencies) امروزه نیز دقیقاً با همان مکانیسم «افزایش نرخ بهره فدرال رزرو = فرار سرمایه از بازارهای نوظهور به سمت دلار» معامله میکنند.
۱۴. سال ۱۹۹۷-۱۹۹۸: بحران مالی آسیا (انباشت اجباری ذخایر دلاری توسط ببرهای آسیا)
زمینههای تاریخی و سیاسی: در ژوئیه ۱۹۹۷، ارزش بات تایلند در پی هجوم سوداگران ارزی سقوط کرد و دومینووار کشورهای شرق و جنوب شرق آسیا (کره جنوبی، اندونزی، مالزی) را فراگرفت. این کشورها که به «ببرهای آسیا» معروف بودند، سالها با استناد به رشد اقتصادی بالا، ارزش پول ملی خود را به دلار میخکوب کرده بودند و شرکتهایشان وامهای کلان دلاری با بهره پایین گرفته بودند.
تشریح دقیق مکانیسم اقتصادی: با تقویت شاخص دلار در بازارهای جهانی و چرخههای انقباضی، سیستمهای میخکوبشده ارزی فروپاشیدند. صندوق بینالمللی پول (IMF) با اعطای وامهای ۱۱۸ میلیارد دلاری مشروط به اصلاحات ساختاری سختگیرانه وارد میدان شد. این بحران به کشورهای نوظهور (بهویژه چین و کشورهای آسیایی) درس تلخی داد: «برای جلوگیری از هجوم به ارز ملی، باید انبوهی از ذخایر دلاری را به عنوان سپر دفاعی انباشت کرد.»
تأثیر مستقیم بر هژمونی دلار: تناقض جالب اینجاست که بحران آسیای ۹۷ به جای تضعیف دلار، تقاضا برای آن را به شدت بالا برد. کشورهای آسیایی برای بیمهکردن خود در برابر بحرانهای آتی، شروع به انباشت ذخایر عظیم اوراق خزانهداری آمریکا و دلارهای نقدی کردند (پدیده ایجاد مازاد حساب جاری برای خرید دلار).
پیامد برای بازارهای مالی معاصر (فارکس): رفتار بانکهای مرکزی آسیا در مدیریت ذخایر ارزی و مداخله برای کنترل نرخ برابری در برابر دلار، ریشه در درسهای حیاتی بحران ۱۹۹۷ دارد.
۱۵. سال ۱۹۹۹-۲۰۰۲: تولد یورو و نخستین چالش فیزیکی جدی با هژمونی دلار
زمینههای تاریخی و سیاسی: در ۱ ژانویه ۱۹۹۹، اتحادیه پولی اروپا گام نهایی را برداشت و واحد پول مشترک اروپا، یعنی «یورو (EUR)» را به عنوان یک واحد حسابداری الکترونیک در بازارهای مالی متولد کرد. سه سال بعد، در ۱ ژانویه ۲۰۰۲، اسکناسها و سکههای یورو رسماً وارد گردش فیزیکی شدند و جایگزین مارک آلمان، فرانک فرانسه و سایر ارزهای ملی اروپایی گشتند. این رویداد بزرگترین همگرایی پولی تاریخ مدرن و نخستین تلاش جدی برای ایجاد بلوک ارزی همتراز با دلار بود.
تشریح دقیق مکانیسم اقتصادی: یورو به عنوان رقیبی مستقیم برای دلار طراحی شد تا کشورهای منطقه یورو را از نوسانات دلار مصون دارد و سهمی از ذخایر ارزی بانکهای مرکزی جهان را به خود اختصاص دهد. در سالهای نخست پس از انتشار، یورو توانست توجه بسیاری از سرمایهگذاران را جلب کند و به عنوان دومین ارز ذخیره بزرگ جهان جایگاه خود را تثبیت نماید.
تأثیر مستقیم بر هژمونی دلار: اگرچه یورو نتوانست دلار را از تخت سلطنت پایین بکشد، اما انحصار مطلق دلار را شکست و گزینهای واقعی برای تنوعبخشی به ذخایر ارزی بانکهای مرکزی جهان فراهم کرد.
پیامد برای بازارهای مالی معاصر (فارکس): جفتارز EURUSD که امروزه نقدشوندهترین و پرمعاملهترین جفتارز دنیای فارکس است، محصول مستقیم تولد این ارز مشترک است.
۱۶. سال ۲۰۰۰: دستور صدام حسین برای فروش نفت عراق به «یورو»
زمینههای تاریخی و سیاسی: در پاییز سال ۲۰۰۰ و در اوج اعمال تحریمهای سنگین سازمان ملل علیه عراق در قالب برنامه «نفت در برابر غذا» (Oil-for-Food)، صدام حسین، دیکتاتور وقت عراق، تصمیم سیاسی هنجارشکنی گرفت. او در نوامبر ۲۰۰۰ رسماً از سازمان ملل درخواست کرد که درآمدهای حاصل از فروش نفت عراق به جای دلار، به واحد پول یورو تسویه شود؛ زیرا حساب امانی این کشور در سازمان ملل در بانک ملی فرانسه به یورو نگهداری میشد و از افت ارزش دلار در برابر یورو زیان میدید.
تشریح دقیق مکانیسم اقتصادی: مکانیسم تسویه نفت که از سالها پیش منحصراً بر پایه دلار استوار بود، برای نخستین بار توسط یک کشور صادرکننده نفت به چالش کشیده شد. در آن مقطع، با توجه به تقویت یورو در برابر دلار در سالهای اولیه انتشار، تغییر واحد تسویه از نظر حسابداری به نفع عراق بود.
تأثیر مستقیم بر هژمونی دلار: این اقدام در مقیاس کلان پولی تأثیر محدودی داشت (چون فقط شامل عراق تحت تحریم بود)، اما به عنوان یک «نماد سیاسیِ دلارزدایی و دهنکجی به سیستم تسویه دلاری» در تاریخ ثبت شد.
پیامد برای بازارهای مالی معاصر (فارکس): این ایستگاه به معاملهگران یادآوری میکند که سیستم تسویه انرژی، ستون فقرات تقاضای دلار است و هرگونه تلاش سیاسی برای تغییر آن، بلافاصله ابعاد ژئوپلیتیک سنگینی به همراه دارد.
۱۷. سال ۲۰۰۱؛ شوک ۱۱ سپتامبر و آغاز عصر «جنگهای بیپایان پولی»
زمینههای تاریخی و سیاسی: حملات تروریستی ۱۱ سپتامبر ۲۰۰۱ به برجهای دوقلوی تجارت جهانی در نیویورک و ساختمان پنتاگون، دکترین امنیت ملی آمریکا را از ریشه دگرگون کرد. تا پیش از این تاریخ، دولت بیل کلینتون موفق شده بود به «مازاد بودجه» (Budget Surplus) دست یابد و اقتصاد آمریکا تصویری از انضباط مالی بدون تهدید خارجی ارائه میکرد. اما پس از ۱۱ سپتامبر، دولت جورج دبلیو بوش دکترین «جنگ علیه تروریسم» (War on Terror) را اعلام کرد. این رویداد توجیه ژئوپلیتیک لازم را برای لشکرکشی به افغانستان (۲۰۰۱) و سپس عراق (۲۰۰۳) فراهم ساخت و آغازگر دورانی شد که در آن امنیت ملی، چک سفیدامضایی برای استقراض نامحدود دولت فدرال دریافت کرد.
تشریح دقیق مکانیسم اقتصادی: هزینههای سرسامآور لشکرکشی به خاورمیانه و آسیای میانه (که در سالهای بعد از مرز ۶ تریلیون دلار عبور کرد) امکان تأمین از محل درآمدهای مالیاتی عادی را نداشت. واشنگتن این مخارج را با یک مکانیسم سهمرحلهای تأمین کرد: ۱. استقراض ساختاری عظیم (انتشار اوراق قرضه دولتی). ۲. سرکوب نرخ بهره (فدرال رزرو نرخ بهره را از ۶.۵ درصد به محدوده ۱ درصد کاهش داد). ۳. بازیافت دلارهای نفتی و ارزی (دولتهای خریدار اوراق آمریکا ناچار بودند این نقدینگی تزریقشده را دوباره به اوراق خزانه بازگردانند).
تأثیر مستقیم بر هژمونی دلار: ۱۱ سپتامبر شمشیر دولبهای برای هژمونی دلار بود. از بعد اقتدار نظامی، ثابت کرد ارتش آمریکا ضامن نهایی نظم لیبرال پولی است. از بعد بنیادهای مالی، این واقعه پایهگذار پایان انضباط مالی آمریکا بود. هژمونی دلار از یک مدل مبتنی بر «مازاد بودجه و رشد بهرهوری» به یک مدل مبتنی بر «کسری تجاری دائمی و چاپ اوراق بدهی به بهانه امنیت جهانی» تغییر ریل داد؛ تغییری که پایهگذار روند نزولی ارزش ذاتی دلار و تضعیف موقعیت ذخیره ارزی آن در دهههای بعد شد.
پیامد برای بازارهای مالی معاصر (فارکس): برای یک معاملهگر جفتارز EURUSD، درک میراث ۱۱ سپتامبر فوقالعاده حیاتی است: تثبیت مفهوم «جریان پناهگاه امن» (Safe-Haven Flow) و آغاز روند صعودی تاریخی EURUSD (سیاست پولی بسیار انبساطی فدرال رزرو و جهش بدهیهای ناشی از جنگ پس از ۲۰۰۱، آغازگر یک بازار گاوی (Bull Market) قدرتمند برای یورو شد).
بخش چهارم: از بحران مالی ۲۰۰۸ تا نخستین گامهای ملموس دلارزدایی (۲۰۰۳ تا ۲۰۱۵)
۱۸. سال ۲۰۰۳: قطعنامه ۱۴۸۳ شورای امنیت و بازگشتِ درآمد نفت عراق به ریل دلار
زمینههای تاریخی و سیاسی: در پی حمله نظامی ایالات متحده به عراق در سال ۲۰۰۳ و سقوط رژیم بعث، ساختار مدیریت درآمدهای نفتی این کشور دستخوش دگرگونی بنیادین شد. شورای امنیت سازمان ملل در ۲۲ مه ۲۰۰۳ قطعنامه ۱۴۸۳ را تصویب کرد که طی آن بیشتر تحریمهای مالی و تجاری پیشین لغو شد و تمرکز بر بازسازی اقتصاد عراق و مدیریت درآمدهای نفتی آن قرار گرفت.
تشریح دقیق مکانیسم اقتصادی: بر اساس این قطعنامه، درآمدهای حاصل از صادرات نفت و محصولات نفتی عراق به «صندوق توسعه عراق» (DFI) و حسابهای دلاری تعیینشده واریز شد تا برای بازسازی زیرساختهای این کشور هزینه شود. هرچند تلاش مقطعی دولت صدام برای معامله نفت با یورو در سال ۲۰۰۰ ناکام مانده بود، اما این تغییر ساختار سیاسی، تسویه مالی نفت عراق را بار دیگر به طور کامل به سیستم بانکی و تسویه دلاری متصل ساخت.
تأثیر مستقیم بر هژمونی دلار: این رویداد بار دیگر به بازارها ثابت کرد که هرگونه تلاش ژئوپلیتیک برای خارج کردن معاملات نفتی از مدار دلار، در صورت تضعیف حاکمیت کشور متخلف، با مداخله نظامی و بازگشت سریع به سیستم تسویه دلاری خنثی میشود.
پیامد برای بازارهای مالی معاصر (فارکس): این ایستگاه نشان میدهد که زیرساخت فیزیکی و دلاری بازار انرژی تا چه حد با اراده سیاسی و قدرت نظامی قدرتهای بزرگ گره خورده است.
۱۹. سال ۲۰۰۸: بحران مالی جهانی و آزمایش بزرگ «خطوط سواپ فدرال رزرو»
زمینههای تاریخی و سیاسی: در سپتامبر ۲۰۰۸، با ورشکستگی مؤسسه غولپیکر «لهمن برادرز» (Lehman Brothers)، بزرگترین بحران مالی جهان پس از رکود بزرگ کلید خورد. سیستم بانکی بینالمللی با کمبود شدید نقدینگی و فلج شدن بازار اعتبار روبهرو شد و موجی از هراس سراسر بازارهای جهانی را فرا گرفت.
تشریح دقیق مکانیسم اقتصادی: در اوج بحران، بانکها و مؤسسات مالی در سرتاسر جهان برای تسویه بدهیها و تعهدات خود به شدت به «دلار آمریکا» نیاز داشتند (چون دلار ارز مرجع تجارت و وامدهی جهانی بود). برای جلوگیری از فروپاشی سیستم مالی بینالمللی، فدرال رزرو (به ریاست بن برنانکه) ابزار نوآورانهای به نام خطوط سواپ ارزی (Central Bank Liquidity Swaps) را با بانکهای مرکزی بزرگ جهان (مانند بانک مرکزی اروپا، انگلستان، ژاپن و…) راهاندازی کرد و تریلیونها دلار نقدینگی ارزانقیمت به سیستم جهانی تزریق نمود.
تأثیر مستقیم بر هژمونی دلار: در حالی که عدهای تصور میکردند کانون بحران (آمریکا) دلار را نابود میکند، واکنش فدرال رزرو دقیقاً برعکس عمل کرد: دنیا دید که در روز مبادا، تنها دارایی که میتواند جهان را نجات دهد «چاپخانه دلار فدرال رزرو» است. تقاضا برای دلار در زمان بحران به اوج خود رسید.
پیامد برای بازارهای مالی معاصر (فارکس): رفتار شاخص دلار (DXY) به عنوان «پناهگاه امن نهایی» (Ultimate Safe Haven) در زمان وقوع بحرانهای سیستماتیک جهانی، ریشه مستقیم در نقش فدرال رزرو به عنوان وامدهنده اضطراری دلار به جهان دارد.
۲۰. سال ۲۰۱۰–۲۰۱۲؛ بحران بدهیهای حاکمیتی منطقه یورو (آزمون ساختاری رقابت یورو با هژمونی دلار)
زمینههای تاریخی و سیاسی: پس از بحران مالی جهانی سال ۲۰۰۸ که از والاستریت آمریکا آغاز شده بود، سرایت رکود به اروپا نقایص بنیادی اتحادیه اقتصادی و پولی اروپا را آشکار کرد. کشورهای حاشیهٔ حوزه یورو موسوم به PIIGS (پرتغال، ایتالیا، ایرلند، یونان و اسپانیا) با بدهیهای عظیم عمومی و کسریهای تجاری کنترلناپذیر روبهرو شدند. مهمترین چالش سیاسی و ساختاری این بود که اروپا دارای «اتحادیه پولی» تحت نظر بانک مرکزی اروپا (ECB) بود، اما فاقد «اتحادیه مالی و بودجهای واحد» بود؛ یعنی کشورها بدون توانایی در چاپ پول یا مدیریت مجزای نرخ ارز، بدهیهایی به یک واحد پولی مشترک تولید کرده بودند.
تشریح دقیق مکانیسم اقتصادی: با افشای ابعاد واقعی کسری بودجه یونان در اواخر ۲۰۰۹ و ۲۰۱۰، بحران بیاعتمادی کل بازار اوراق قرضه اروپا را فرا گرفت. نرخ بازدهی اوراق قرضه حاکمیتی کشورهای بحرانزده به دلیل جهش ریسک نکول منفجر شد و این کشورها در آستانهٔ ورشکستگی کامل قرار گرفتند. سازوکار ریاضت اقتصادی سختگیرانهای توسط نهادهای سهگانه (تروئیکا: کمیسیون اروپا، ECB و IMF) وضع شد، اما بحران تا ژوئیه ۲۰۱۲ که «ماری دراگی» جملهٔ تاریخی «هر آنچه لازم باشد برای حفظ یورو انجام میدهیم» را ادا کرد و سپس ابزار OMT (معاملات پولی آشکار) معرفی شد، متوقف نشد.
تأثیر مستقیم بر هژمونی دلار: بحران بدهی اروپا امیدهای اولیه برای تبدیل یورو به رقیب اصلی و جایگزین مستقیم دلار در نظام ذخایر ارزی جهان را به تعویق انداخت. این رویداد اثبات کرد که یورو به دلیل عدم برخورداری از یک دولت متمرکز و یک بازار اوراق قرضه حاکمیتی کاملاً یکپارچه، در زمانهای اضطرار نمیتواند عمق و اطمینان بازار اوراق خزانهداری آمریکا را ارائه دهد. با شدت گرفتن نااطمینانیها در بروکسل و فرانکفورت، خروج کمسابقه سرمایه از اروپا رخ داد و دلار آمریکا بار دیگر به عنوان تنها پناهگاه نهایی نقدینگی جهان تثبیت شد.
پیامد برای بازارهای مالی معاصر (فارکس): نوسانات تاریخی EURUSD (این دوره شاهد یکی از پرفشارترین روندهای فرسایشی و نزولی در جفتارز EURUSD بود. معاملهگران بازار متوجه شدند که نرخ برابری این جفتارز نه صرفاً بر پایه دادههای اقتصادی آلمان، بلکه بر پایه پایداری اوراق قرضه کشورهای ضعیفتر حوزه یورو قیمتگذاری میشود) و ابزار تحلیلی اسپرد اوراق (از این دوره به بعد، سنجش «اسپرد بازدهی اوراق قرضه» به عنوان یکی از حیاتیترین متغیرهای کلان در پیشبینی جهت روندهای میانمدت و بلندمدت EURUSD تثبیت شد).
۲۱. سال ۲۰۱۱: نخستین ترک برداشتنِ اعتبار ممتاز ایالات متحده (کاهش رتبه اعتباری توسط S&P)
زمینههای تاریخی و سیاسی: در تابستان ۲۰۱۱، واشنگتن درگیر یک بنبست شدید سیاسی میان دموکراتها و جمهوریخواهان بر سر سقف بدهی ملی (Debt Ceiling) شد. این کشمکش سیاسی دولت آمریکا را تا آستانه نکول فنی (Technical Default) پیش برد و نگرانی عمیق سرمایهگذاران را برانگیخت.
تشریح دقیق مکانیسم اقتصادی: در ۵ اوت ۲۰۱۱، مؤسسه رتبهبندی معتبر «استاندارد اند پورز» (S&P) برای نخستین بار در تاریخ ایالات متحده، رتبه اعتباری بلندمدت این کشور را از بالاترین سطح یعنی AAA به AA+ کاهش داد. این تصمیم نشان داد که حتی قویترین اقتصاد جهان نیز از گزند انباشت بدهیهای سرسامآور و ریسکهای سیاسی مصون نیست.
تأثیر مستقیم بر هژمونی دلار: اگرچه این کاهش رتبه یک زنگ هشدار جدی بود، اما جالب اینجاست که بازارهای جهانی در عمل واکنش معکوس نشان دادند؛ سرمایهگذاران هراسزده به جای فرار از داراییهای آمریکا، برای خرید اوراق خزانهداری آمریکا هجوم آوردند، زیرا هیچ گزینه جایگزینِ عمقدار و نقدشوندهای در مقیاس دلار در جهان وجود نداشت.
پیامد برای بازارهای مالی معاصر (فارکس): این رویداد حساسیت بازارها نسبت به دادههای مربوط به «سقف بدهی آمریکا» (Debt Ceiling Debates) را به یک محرک نوسانی مهم در بازارهای ارز و طلا تبدیل کرد.
۲۲. سال ۲۰۱۴: بحران کریمه، تحریمهای روسیه و آغاز توسعه سیستمهای جایگزین (SPFS و میر)
زمینههای تاریخی و سیاسی: در پی الحاق شبهجزیره کریمه به روسیه در سال ۲۰۱۴ و اعمال دور نخست تحریمهای مالی غرب علیه مسکو، سیستم بانکی روسیه متوجه آسیبپذیری شدید خود در برابر قطع دسترسی به زیرساختهای پرداخت غربی (بهویژه سوئیفت SWIFT) شد.
تشریح دقیق مکانیسم اقتصادی: مسکو برای بیمه کردن اقتصاد خود در برابر سناریوی احتمالی قطع ارتباط با سیستم مالی جهانی، از سال ۲۰۱۴ ایجاد زیرساختهای ملی را کلید زد. بانک مرکزی روسیه سیستم انتقال پیامهای مالی داخلی (SPFS) را به عنوان جایگزین بومی SWIFT توسعه داد و همچنین شبکه کارتهای بانکی ملی «میر» (Mir) را راهاندازی کرد تا تسویههای داخلی و منطقهای از وابستگی به ویزا و مسترکارت رها شوند.
تأثیر مستقیم بر هژمونی دلار: این رویداد نقطه عطف مهمی در تاریخ «دلارزدایی ساختاری» بود؛ زیرا برای نخستین بار یک قدرت بزرگ اقتصادی بهطور سیستماتیک دست به ایجاد زیرساختهای موازی برای دور زدن شبکه پرداخت تحت کنترل غرب زد.
پیامد برای بازارهای مالی معاصر (فارکس): تنشهای ژئوپلیتیک روسیه و غرب و گسست تدریجی جریانهای مالی، اهمیت رصد سناریوهای چندقطبی ارزی را برای تحلیلگران فارکس دوچندان کرد.
۲۳. سال ۲۰۱۵: راهاندازی سیستم تسویه فرامرزی چین (CIPS) و ورود یوان به سبد SDR
زمینههای تاریخی و سیاسی: چین به عنوان دومین اقتصاد بزرگ جهان و بزرگترین صادرکننده کالا، در اواسط دهه ۲۰۱۰ استراتژی بینالمللیسازی پول ملی خود (یوان/رنمینبی) را با سرعت بیشتری دنبال کرد. پکن به دنبال کاهش اتکای تجارت خارجی خود به سیستم تسویه دلاری و افزایش نفوذ مالی خود در سطح آسیا و جهان بود.
تشریح دقیق مکانیسم اقتصادی: در ۸ اکتبر ۲۰۱۵، بانک مرکزی چین سیستم پرداخت بینبانکی فرامرزی (CIPS) را رسماً راهاندازی کرد تا تسویههای تجاری یوان در سطح جهان تسهیل شود. همزمان، صندوق بینالمللی پول (IMF) در سال ۲۰۱۵ تصمیم گرفت که یوان را به عنوان پنجمین ارز رسمی در سبد داراییهای ذخیرهای خود یعنی حق برداشت مخصوص (SDR) جای دهد (اجراییشده از اکتبر ۲۰۱۶).
تأثیر مستقیم بر هژمونی دلار: اگرچه یوان چین هنوز فاصله زیادی تا تهدید سهم ۷۰ درصدی دلار در تسویههای جهانی دارد، اما راهاندازی CIPS و ورود به سبد SDR گامهای فنی محکمی برای ایجاد یک قطب مالی مستقل در شرق آسیا بود.
پیامد برای بازارهای مالی معاصر (فارکس): جفتارزهای مرتبط با اقتصاد آسیا و پویاییهای ارزی یوان (USDCNH) امروزه به عنوان یکی از سیگنالهای کلیدی در سلامت تجارت جهانی رصد میشوند.
بخش پنجم: از کووید-۱۹ و جنگ اوکراین تا چالشهای نوظهور عصر معاصر (۲۰۲۰ تا ۲۰۲۶)
۲۴. سال ۲۰۲۰: بحران کووید-۱۹ و تزریق رکوردشکنی نقدینگی (سیلبند جدید سواپ دلاری)
زمینههای تاریخی و سیاسی: در مارس ۲۰۲۰ با شیوع جهانی ویروس کرونا (COVID-19)، بازارهای مالی جهان دچار وحشت ناگهانی شدند و تقاضا برای نقدینگی دلاری به بالاترین حد تاریخ رسید. سرمایهگذاران و بانکهای جهانی برای پوشش ضررها به طور دستهجمعی داراییهای خود را نقد کردند و به سمت دلار هجوم آوردند.
تشریح دقیق مکانیسم اقتصادی: فدرال رزرو برای مهار آشفتگی بازار، علاوه بر کاهش نرخ بهره به صفر، خطوط سواپ ارزی موقت دلاری را با ۹ بانک مرکزی دیگر (علاوه بر ۵ بانک مرکزی بزرگ قبلی) باز کرد و حجم تزریق دلار به سیستم جهانی در اوج بحران (مه ۲۰۲۰) به رکورد خیرهکنندهٔ حدود ۴۴۹ میلیارد دلار رسید.
تأثیر مستقیم بر هژمونی دلار: این رویداد یکبار دیگر ثابت کرد که در بحرانهای جهانی، هیچ ارز دیگری نمیتواند جایگزین «نقدینگی اضطراری فدرال رزرو» شود. انحصار دلار در تأمین مالی فرامرزی عمیقتر شد.
پیامد برای بازارهای مالی معاصر (فارکس): عملکرد پرقدرت دلار در مارس ۲۰۲۰ و واکنش سریع الگوریتمها به سیاستهای ترازنامهای فدرال رزرو، مبنای مدلهای معاملاتی نوین فارکس در بحرانها شد.
۲۵. سال ۲۰۲۲: جنگ اوکراین و «تسلیحسازی» ذخایر ارزی (مسدودسازی ۳۰۰ میلیارد دلار)
زمینههای تاریخی و سیاسی: در فوریه ۲۰۲۲، با حمله روسیه به اوکراین، ایالات متحده و متحدان غربی آن تحریمهای بیسابقهای علیه مسکو اعمال کردند که نقطه عطف آن، مسدودسازی حدود ۳۰۰ میلیارد دلار از ذخایر ارزی بانک مرکزی روسیه (عمدتاً در حسابهای یورویی و غربی) بود.
تشریح دقیق مکانیسم اقتصادی: برای نخستین بار در تاریخ مدرن، ذخایر ارزی انباشتشدهٔ یک عضو گروه ۲۰ (G20) به عنوان ابزار جنگی و تنبیهی مسدود شد. این اقدام این پیام را به سایر کشورهای غیرمتعهد (مانند چین، کشورهای خاورمیانه و…) فرستاد که ذخایر دلاری و یورویی آنها در بانکهای غربی مصونیت کامل ندارد.
تأثیر مستقیم بر هژمونی دلار: این رویداد کاتالیزور اصلی شتابگرفتن روند «دلارزدایی در سطح بانکهای مرکزی» و تمایل شدید به خرید طلا و تسویه با ارزهای ملی شد.
پیامد برای بازارهای مالی معاصر (فارکس): تغییر الگوهای بلندمدت تقاضای بانکهای مرکزی برای داراییهای امن و رشد تقاضا برای طلا (که به رکوردهای تاریخی انجامید)، ریشه در این تغییر paradigm دارد.
۲۶. سال ۲۰۲۳ تا ۲۰۲۵: گسترش بلوک بریکس و ایده «تسویه غیردلاری»
زمینههای تاریخی و سیاسی: در اجلاس سران بریکس در ژوهانسبورگ (اوت ۲۰۲۳) و نشستهای بعدی (از جمله کازان در ۲۰۲۴)، این ائتلاف تصمیم به گسترش عضویت خود گرفت و کشورهایی نظیر ایران، مصر، اتیوپی، امارات و اندونزی به عنوان اعضا یا شرکای رسمی به آن پیوستند تا بلوکی قدرتمند در برابر ساختار سنتی غرب ایجاد کنند.
تشریح دقیق مکانیسم اقتصادی: هدف اعلامشدهی بریکس، طراحی سیستمهای تسویه پرداخت مستقل و تجارت دوجانبه با ارزهای ملی (بدون نیاز به سوئیفت و دلار) برای کاهش هزینههای مبادلاتی و مصونسازی در برابر تحریمهای غرب بود.
تأثیر مستقیم بر هژمونی دلار: اگرچه سهم دلار در تسویههای جهانی همچنان بالاتر از ۵۶ درصد باقی مانده است، اما این ائتلاف سنگبنای سیاسی و دیپلماتیک ایجاد مدلهای جایگزین پرداختی را بنا نهاد.
پیامد برای بازارهای مالی معاصر (فارکس): واگرایی میان قدرت سنتی تسویهحساب دلاری و تلاشهای دیپلماتیک برای تنوعبخشی ارزی، نوسانات جفتارزهای نوظهور را پیچیدهتر کرده است.
۲۷. سال ۲۰۲۵: طلا بالاتر از اوراق خزانهداری آمریکا در سبد ذخایر بانکهای مرکزی
زمینههای تاریخی و سیاسی: در جریان سال ۲۰۲۵، روندی تاریخی در ترازنامه بانکهای مرکزی جهان رخ داد: ارزش و سهم «طلای فیزیکی» در سبد رسمی ذخایر برخی بانکهای مرکزی کلیدی، به دلیل جهشهای تاریخی قیمت طلا و خریدهای سنگین بانکهای مرکزی (بهویژه چین و کشورهای نوظهور)، برای نخستین بار از سهم «اوراق خزانهداری آمریکا» پیشی گرفت.
تشریح دقیق مکانیسم اقتصادی: بانکهای مرکزی پس از بحران مسدودسازی ذخایر روسیه در ۲۰۲۲، سیاست «بازگشت به داراییهای غیرقابل تحریم» یعنی طلای فیزیکی را در پیش گرفتند. طلا به عنوان دارایی بدون ریسکِ طرف مقابل (Risk-free Counterparty Asset) جذابیت بیشتری نسبت به اوراق بدهی دولت آمریکا پیدا کرد.
تأثیر مستقیم بر هژمونی دلار: این تحول، پایه سنتی حمایت از ارزش دلار (که بر مبنای تقاضای اجباری اوراق خزانه آمریکا بنا شده بود) را به چالش کشید، هرچند دلار همچنان ارز مسلط گزارشهای صندوق بینالمللی پول باقی ماند.
پیامد برای بازارهای مالی معاصر (فارکس): همبستگی منفی شدید میان طلا و دلار (XAUUSD) در این دوره بازتعریف شد و طلا به عنوان شاخص مستقلِ بیاعتمادی به سیستم فیات دلاری عمل کرد.
۲۸. سال ۲۰۲۶: عبور بدهی ملی آمریکا از ۴۰ تریلیون دلار و ثبات نسبی سهم دلار (۵۷.۱۳ درصد)
زمینههای تاریخی و سیاسی: در اوت ۲۰۲۶، کل بدهی ناخالص ملی ایالات متحده رسماً از آستانه ۴۰ تریلیون دلار عبور کرد؛ رقمی نجومی که حاصل انباشت کسری بودجههای کلان و هزینههای دولتی در دهههای اخیر است. در همین حال، آخرین گزارش رسمی صندوق بینالمللی پول (COFER) در جولای ۲۰۲۶ نشان داد که سهم دلار از ذخایر ارزی گزارششده جهان در سه ماهه نخست سال ۲۰۲۶ در سطح ۵۷.۱۳ درصد تثبیت شده است.
تشریح دقیق مکانیسم اقتصادی: این آمار یک «پارادوکس بزرگ» را به نمایش میگذارد: از یک سو، بار بدهی آمریکا به سرعت در حال افزایش است و نگرانیهای بلندمدت درباره پایداری مالی واشنگتن را تشدید میکند؛ از سوی دیگر، دادههای صندوق بینالمللی پول نشان میدهد که سرعت دلارزدایی بسیار کندتر از هیاهوی رسانهای است و دلار همچنان ستون فقرات ۵۷ درصدی ذخایر ارزی جهان را در اختیار دارد.
تأثیر مستقیم بر هژمونی دلار: این ایستگاه پایانی اثبات میکند که هژمونی دلار نه با یک فروپاشی ناگهانی، بلکه با فرآیندی فرسایشی، پیچیده و چندلایه روبهروست که در آن عمیق بودن بازارهای مالی آمریکا همچنان به عنوان سپر دفاعی دلار عمل میکند.
پیامد برای بازارهای مالی معاصر (فارکس): معاملهگران فارکس و تحلیلگران بنیادین باید بدانند که با وجود ارقام سرسامآور بدهی ۴۰ تریلیون دلاری، دلار همچنان به دلیل عمق نقدینگی و شبکههای تسویه جهانی، بازیگر مسلط بازار ارز باقی مانده است.
جدول موازنه تاریخی هژمونی دلار (۲۸ ایستگاه کلیدی)
| دوره / سال | رویداد تاریخی کلیدی | ماهیت رویداد | اثر خالص بر هژمونی دلار | وضعیت تسویه و پشتوانه اصلی |
|---|---|---|---|---|
| ۱۹۴۴ | کنفرانس برتون وودز | فرصت / پایهگذاری | تولد هژمونی جهانی دلار | پشتوانه طلا (۳۵ دلار بر اونس) |
| ۱۹۴۷ | طرح مارشال | فرصت / نفوذ | تزریق انبوه دلار به اروپا | دلار به عنوان موتور بازسازی |
| دهه ۱۹۶۰ | رشد بازار یورودلار | فرآیند / جهانیشدن | گسترش تسویههای خارجمرزی | دلارهای خارج از کنترل فدرال رزرو |
| ۱۹۶۰ | معمای تریفین / استخر طلا | بحران ساختاری | نخستین ترک در پشتوانه طلا | فشار بر ذخایر طلای آمریکا |
| ۱۹۷۱ | شوک نیکسون | بحران / نقطه عطف | پایان تبدیلپذیری طلا | ورود به دنیای پول فیات |
| ۱۹۷۳-۱۹۷۴ | بحران نفت اعراب و کمیسیون مشترک | بحران / مهندسی | تولد نظام پترودلار | پشتوانه انرژی (نفت) |
| ۱۹۷۹-۱۹۸۲ | شوک ولکر (نرخ بهره ۲۰٪) | فرصت / انقباض | بازگرداندن اقتدار و ارزش دلار | نرخ بهره بالا و انقباض پولی |
| ۱۹۸۲ | بحران بدهی آمریکای لاتین | بحران ارزی / اعتباری | اثبات هژمونی وامدهی دلاری و انقیاد مالی بازارهای نوظهور | بدهیهای شناور دلاری و بستههای تعدیل صندوق بینالمللی پول |
| ۱۹۸۰-۱۹۸۸ | جنگ تحمیلی و امنیت خلیج فارس | بحران / ژئوپلیتیک | تثبیت مدار امنیتی پترودلار | تضمین نظامی شریانهای انرژی |
| ۱۹۸۵ | توافق پلازا (G5) | فرصت / هماهنگی ارزی | مهار مهندسیشده ارزش دلار | مداخله هماهنگ بانکهای مرکزی |
| ۱۹۸۷ | توافق لوور (G7) | بحران / کنترل نوسان | جلوگیری از سقوط آزاد دلار | تعیین باندهای نوسانی ارزی |
| ۱۹۹۰-۱۹۹۱ | جنگ خلیج فارس | بحران / ژئوپلیتیک | تثبیت نهایی تسویه دلاری نفت | قدرت نظامی حامی هژمونی |
| ۱۹۹۴-۱۹۹۵ | بحران پزوی مکزیک (معمای تکیلا) | بحران ارزی | اثبات قدرت انقباضی فدرال رزرو | وابستگی بدهی بازارهای نوظهور به دلار |
| ۱۹۹۷-۱۹۹۸ | بحران مالی آسیا | بحران / انباشت ذخیره | افزایش اجباری ذخایر دلاری آسیا | دلار به عنوان پناهگاه ذخیره اضطراری |
| ۱۹۹۹-۲۰۰۲ | تولد و ورود اسکناس یورو | فرصت / رقابت ارزی | ظهور نخستین رقیب جدی بلوکی | ایجاد جفتارز نقدشونده EURUSD |
| ۲۰۰۰ | دستور صدام برای تسویه نفت به یورو | بحران / بدعت سیاسی | چالش نمادین در برنامه نفت در برابر غذا | شکست مقطعی و بازگشت به دلار |
| ۲۰۰۱ | شوک ۱۱ سپتامبر و جنگ علیه تروریسم | بحران ژئوپلیتیک / آغاز عصر بدهی | تبدیل کسری بودجه جنگی به محرک رشد اوراق بدهی | پشتوانه تسلیحاتی و آغاز تزریق نقدینگی ارزان |
| ۲۰۰۳ | قطعنامه ۱۴۸۳ شورای امنیت | بحران / تثبیت مجدد | بازگشت نفت عراق به ریل دلار | صندوق توسعه عراق (DFI) و دلار |
| ۲۰۰۸ | بحران مالی جهانی و خطوط سواپ | بحران سیستماتیک | تثبیت نقش فدرال رزرو به عنوان وامدهنده جهان | تزریق ۴۴۹ میلیارد دلار نقدینگی سواپ |
| ۲۰۱۰–۲۰۱۲ | بحران بدهیهای حاکمیتی منطقه یورو | بحران ساختاری / سیستمی | تضعیف موقعیت رقیب یورو و رجوع دوباره به دلار به عنوان پناهگاه امن | اوراق قرضه دولتی کشورهای حاشیه یورو (PIIGS) و مداخله بانک مرکزی اروپا |
| ۲۰۱۱ | کاهش رتبه اعتباری آمریکا توسط S&P | بحران اعتباری | هشدار بدهی (کاهش از AAA به AA+) | هجوم به اوراق خزانه به عنوان پناهگاه امن |
| ۲۰۱۴ | بحران کریمه و تحریمهای روسیه | بحران ژئوپلیتیک | آغاز توسعه سیستمهای موازی (SPFS/Mir) | بیمهسازی در برابر قطع SWIFT |
| ۲۰۱۵ | راهاندازی CIPS و ورود یوان به SDR | فرصت / چندقطبی | ایجاد زیرساخت تسویه فرامرزی یوان | پذیرش یوان در سبد صندوق بینالمللی پول |
| ۲۰۲۰ | کووید-۱۹ و رکورد سواپ دلاری | بحران جهانی | اوجگیری نیاز اضطراری به نقدینگی دلار | رکوردزنی تزریق سواپ فدرال رزرو |
| ۲۰۲۲ | جنگ اوکراین و مسدودسازی ۳۰۰ میلیارد دلار | بحران / تسلیحسازی | شتاب دلارزدایی و هجوم به طلا | مسدودسازی ذخایر بانک مرکزی روسیه |
| ۲۰۲۳-۲۰۲۵ | گسترش بریکس و ایدههای تسویه ملی | فرآیند / ائتلافسازی | تلاش برای طراحی تسویههای غیردلاری | گردهمایی کشورهای نوظهور |
| ۲۰۲۵ | پیشیگرفتن طلا از اوراق خزانه در ذخایر | بحران اعتماد | چالش پایهای پشتوانه اوراق بدهی آمریکا | روی آوردن بانکهای مرکزی به طلای فیزیکی |
| ۲۰۲۶ | عبور بدهی آمریکا از ۴۰ تریلیون دلار | بحران ساختاری | پارادوکس بدهی بالا و ثبات ۵۷ درصدی ذخایر | سهم ۵۷.۱۳ درصدی دلار در گزارش COFER |
سناریوهای پتانسیل «قوی سیاه» (Black Swan) برای آینده هژمونی دلار
- فروپاشی سیستم تسویه انرژی سعودی-آمریکایی: پذیرش رسمی تسویه نفت عربستان به ارزهای دیجیتال بانکهای مرکزی (CBDC) غیردلاری یا یوان چین در مقیاس وسیع.
- بحران اوراق خزانهداری آمریکا (US Treasuries Liquidity Crunch): امتناع خریداران عمده خارجی از جذب حراجهای سنگین اوراق بدهی واشنگتن، که فدرال رزرو را ناچار به چاپ پول مهارنشده و تورم ساختاری کند.
- جهش فراگیر سیستمهای تسویه مبتنی بر بلاکچین و رمزارزهای ملی (CBDC Cross-Border): اتصال مستقیم بانکهای مرکزی چین، روسیه، بریکس و شرکا به شبکههای تسویه دیجیتال مستقل از سوئیفت و سیستمهای غربی.
- شوک ژئوپلیتیک حاد در تنگه تایوان یا خاورمیانه: قطع کامل شریانهای تجاری و فناوری حیاتی (مانند نیمههادیها) که ساختار مالی تعاملات شرق و غرب را منقطع سازد.
- بحران ساختاری در نظام بانکی ایالات متحده: ورشکستگیهای زنجیرهای بانکهای منطقهای آمریکا که اعتبار سیستم نظارتی فدرال رزرو را به شدت زیر سوال ببرد.
- پیدایش یک ارز دیجیتال بانک مرکزی جهانیِ چندملیتی (Synthetic Hegemonic Currency): معرفی پلتفرم تسویه فرامرزی مشترک توسط صندوق بینالمللی پول یا بانک تسویه بینالمللی (BIS) که به تدریج جایگزین نیاز به نگهداری ذخایر دلاری ملی شود.
در سایه ایستگاههای اصلی: مکانیسمهای پنهانِ هژمونی دلار
تاریخ دلار تنها در ایستگاههای بزرگ و آشکار (۲۸ رویداد اصلی) خلاصه نمیشود. در پشت هر یک از آن تحولات ساختاری، مجموعهای از «نبردهای تاکتیکی» و «شوکهای پنهان» نهفته است که به عنوان محرکهای اصلی، مسیرِ سیاستگذاریهای پولی را تعیین کردند. در این جدول، ۲۱ رخداد کلیدی را گردآوری کردهایم که اگرچه در ظاهر ایستگاههای مستقل به نظر نمیرسند، اما به مثابه «روح و شریانهای حیاتی»، بسترسازِ فروپاشیها، تغییر رژیمهای ارزی و نوسانات بزرگ قیمتی در بازارهای جهانی بودهاند. درک این وقایع، تفاوتِ میان یک تحلیلگرِ سطحی و یک استراتژیستِ بازار در پیشبینیِ حرکتهای آینده فارکس است.
| سال | رویداد کلیدی | حوزه تأثیر | پیامد کلیدی برای فارکس (تحلیلِ معاملهگر) |
|---|---|---|---|
| ۱۹۵۶ | بحران کانال سوئز | ژئوپلیتیک | خروج سرمایه از استرلینگ؛ آغاز روندِ افول پوند در برابر دلار |
| ۱۹۶۳ | فرمان اجرایی ۱۱۱۱۰ | بازار یورودلار | نشت نقدینگی دلار به خارج؛ ایجاد بازار جهانیِ «یورودلار» |
| ۱۹۶۵ | چالش «کشتی جنگی» دوگل | استاندارد طلا | آغاز حمله به ذخایر طلای آمریکا و فشار بر نرخ برابری دلار |
| ۱۹۶۷ | کاهش ارزش پوند | سیاست پولی | تسریع هژمونی دلار به عنوان تنها ارز ذخیره معتبر جهانی |
| ۱۹۶۹ | خلق حق برداشت مخصوص (SDR) | سیستم پولی | تلاش برای کاهش وابستگی به دلار؛ ابزاری برای مدیریت نقدینگی |
| ۱۹۷۹ | بحران گروگانگیری و تحریمها | داراییها | «تسلیح دلار»؛ درس بزرگِ ریسکِ نگهداری دارایی در سیستم بانکی آمریکا |
| ۱۹۸۹ | طرح برادی (Brady Plan) | بدهیهای خارجی | نجات بانکهای آمریکایی از بحران بدهی کشورهای در حال توسعه |
| ۱۹۹۲ | چهارشنبه سیاه (سوروس) | بازار ارز | شکارِ پوند توسط سفتهبازان؛ نمایش قدرتِ جریانهای سرمایه آزاد |
| ۱۹۹۵ | توافق معکوس پلازا | نرخ ارز | تقویتِ عمدی دلار برای مهار قدرتگیریِ بیشازحد ین و مارک |
| ۱۹۹۸ | بحران روسیه و LTCM | نقدینگی | وحشتِ بازار؛ نقشِ دلار به عنوان «پناهگاه امن» (Safe Haven) |
| ۲۰۰۱ | ورود چین به سازمان تجارت جهانی | تجارت | آغازِ دورانِ جدیدِ صادراتِ تورم به غرب و وابستگی متقابل |
| ۲۰۰۱ | قانون میهنپرستی (بخش ۳۱۱) | بانکداری | ابزارِ نظارتیِ جدیدِ آمریکا برای کنترلِ جریانهای مالیِ جهانی |
| ۲۰۰۵ | شکستن پگِ یوان | رژیم ارزی | شروعِ نوساناتِ کنترلشده در نرخ برابری یوان و دلار |
| ۲۰۰۸ | انتشار وایتپیپر بیتکوین | سیستم مالی | ظهورِ اولین رقیبِ ساختاری برای تمرکزِ پولیِ فدرال رزرو |
| ۲۰۱۲ | عملیات FATCA (بانکهای سوئیس) | مالیاتی | انقیادِ بانکهای خارجی تحتِ قوانینِ مالیاتیِ آمریکا |
| ۲۰۱۳ | شوک کاهش محرکها (Taper Tantrum) | نرخ بهره | وحشت در بازارهای نوظهور؛ وابستگی شدید به سیاستهای فدرال رزرو |
| ۲۰۱۸ | پترویوان در بورس شانگهای | نفت/ارز | ایجاد شکاف در انحصار «پترودلار»؛ قدمی برای بینالمللی شدن یوان |
| ۲۰۱۸ | جنگ تجاری تعرفهای ترامپ | ژئوپلیتیک | استفاده از دلار به عنوان سلاح تجاری برای بازگرداندن تولید به آمریکا |
| ۲۰۱۹ | بحران نقدینگی ریپو (Repo) | نقدینگی | آشکار شدنِ ترکهایِ سیستمی در نقدینگیِ بازارِ دلار |
| ۲۰۲۲ | انفجار خطوط نورد استریم | انرژی | قطعِ دسترسی اروپا به انرژی ارزان و وابستگیِ مجدد به LNG آمریکا |
| ۲۰۲۳ | دلارزاییِ آرژانتین (میلی) | رژیم ارزی | آزمایشِ نهاییِ شکستِ سیاستهای پولیِ مستقل در کشورهایِ پیرامونی |
نتیجهگیری جامع
هژمونی دلار آمریکا یک پدیده ایستا، تصادفی یا صرفاً مبتنی بر قدرت نظامی نیست؛ بلکه یک شبکه پیچیده، تنیده و خودتقویتشونده از عمیقترین بازارهای اوراق بدهی جهان، شبکههای تسویه فرامرزی، امنیت انرژی و اعتماد نهادی است. بررسی 28 ایستگاه تاریخی این امپراتوری نشان میدهد که اگرچه دلار در طول دههها از پشتوانه طلا جدا شده، با بحرانهای تورمی، شوکهای نفتی، کسریهای تجاری فجایعبار و بدهیهای نجومی ۴۰ تریلیون دلاری روبهرو بوده، اما همزمان توانسته است از هر بحران به عنوان ابزاری برای تثبیت انحصار خود بهرهبرداری کند.
روند کنونی «دلارزدایی» و تلاشهای بلوک بریکس، اگرچه در سطح تسویههای دوجانبه و انباشت طلای بانکهای مرکزی سرعت گرفته است، اما تا زمانی که گزینه جایگزینی با «عمق نقدشوندگی، حاکمیت قانون و امنیت مالکیتی» برابر با بازار مالی آمریکا پدید نیاید، دلار همچنان لنگرگاه اصلی نظام پولی جهان باقی خواهد ماند. برای تحلیلگران فارکس، شناخت این تاریخچه به معنای درک این واقعیت است که نوسانات جفتارزها صرفاً ارقام تکنیکال نیستند، بلکه بازتابی زنده از پالسهای ژئوپلیتیک و مکانیسمهای قدرت امپراتوری دلارند.
پرسشهای متداول (FAQ)
۱. آیا بدهی بیش از ۴۰ تریلیون دلاری آمریکا به معنی سقوط قریبالوقوع دلار است؟
خیر. همانطور که در ایستگاه 28 بررسی شد، رقم بیش از ۴۰ تریلیون دلار بدهی ناخالص ملی ایالات متحده (که در اوت ۲۰۲۶ ثبت شد) نشاندهندهٔ بار سنگین مالی و کسری بودجه ساختاری واشنگتن است، اما بهتنهایی به معنی ورشکستگی فوری یا سقوط دلار نیست. تا زمانی که تقاضای جهانی برای اوراق خزانهداری آمریکا به عنوان امنترین دارایی نقدشونده پابرجا باشد و بانکهای مرکزی جهان ذخایر خود را بر اساس عمق بازار آمریکا تنظیم کنند، حجم بدهی عامل فروپاشی فوری نخواهد بود؛ نگرانی اصلی، هزینه خدمت این بدهی در بلندمدت است.
۲. چرا با وجود تلاشهای بریکس و تحریمها، دلار همچنان سهم عمدهای در ذخایر جهان دارد؟
دلیل اصلی، «نبود جایگزینِ عمیق و نقدشونده» است. بر اساس آخرین گزارش صندوق بینالمللی پول (COFER) در سال ۲۰۲۶، سهم دلار از ذخایر ارزی گزارششده جهان همچنان در حدود ۵۷.۱۳ درصد قرار دارد. رقبایی مانند یوان چین یا یورو با محدودیتهای کنترل سرمایه، نبود بازار بدهی عمیقِ آزاد یا ریسکهای ساختاری سیاسی مواجهند؛ بنابراین بانکهای مرکزی ترجیح میدهند با وجود نارضایتیهای ژئوپلیتیک، نقدینگی و امنیت بازار آمریکا را به گزینههای دیگر ترجیح دهند.
۳. مکانیسم «پترودلار» دقیقاً چه نقشی در حفظ ارزش دلار داشته است؟
پترودلار به سیستمی اطلاق میشود که از سالهای ۱۹۷۳-۱۹۷۴ به بعد شکل گرفت و بر مبنای آن، نفت خام جهانی منحصراً با دلار آمریکا قیمتگذاری و تسویه شد. این مکانیسم تضمین کرد که هر کشور در سراسر جهان برای تأمین انرژی حیاتی خود ناچار به تهیه و انباشت دلار باشد. این تقاضای ساختاریِ اجباری، ضربه ناشی از لغو پشتوانه طلا در سال ۱۹۷۱ را خنثی کرد و تقاضای پایدار جهانی برای داراییهای دلاری (بهویژه اوراق قرضه آمریکا) را تضمین نمود.
۴. نقش فدرال رزرو در حفظ هژمونی دلار چیست؟
فدرال رزرو (بانک مرکزی آمریکا) فراتر از یک بانک مرکزی داخلی، در عمل «وامدهنده اضطراریِ سیستم مالی جهان» است. ابزارهایی مانند خطوط سواپ ارزی (Central Bank Liquidity Swaps) که در بحرانهای بزرگی مانند ۲۰۰۸ و ۲۰۲۰ به کار گرفته شد، به بانکهای مرکزی جهان اجازه میدهد در زمان کمبود شدید نقدینگی، دلارهای مورد نیاز خود را به سرعت تأمین کنند. این اقتدار پولی، دلار را به «پناهگاه امن نهایی» در روزهای بحران تبدیل میکند.
۵. مسدودسازی ذخایر ارزی روسیه در سال ۲۰۲۲ چه تاثیری بر آینده دلار گذاشت؟
مسدودسازی حدود ۳۰۰ میلیارد دلار از ذخایر بانک مرکزی روسیه توسط غرب در سال ۲۰۲۲ یک نقطه عطف تاریخی (تغییر پارادایم) بود. این اقدام به کشورهای جهان سوم و نوظهور هشدار داد که داراییهای دلاری و یورویی آنها در صورت بروز تنش ژئوپلیتیک ممکن است بلوکه شود. این رویداد کاتالیزور اصلی شتابگرفتن خرید طلای فیزیکی توسط بانکهای مرکزی و تلاش برای طراحی سیستمهای تسویه مستقل (مانند SPFS و تسویههای دوجانبه) شد.
۶. معاملهگران بازار فارکس چه درس عملی از تاریخ امپراتوری دلار میگیرند؟
تحلیلگران و معاملهگران فارکس (بهویژه در جفتارز EURUSD) باید درک کنند که نرخ ارزها صرفاً برآیند دادههای تورمی یا گزارشهای اشتغال (NFP) نیستند. پشت هر روند بلندمدت ارزی، یک ساختار ژئوپلیتیک، توافق میاندولتی (مانند پلازا یا لوور)، مداخله بانکهای مرکزی یا شوک عرضه انرژی نهفته است. رصد این پالسهای ساختاری به معاملهگر کمک میکند تا دامهای معاملاتی کوتاهمدت را از روندهای کلان بنیادین تشخیص دهد.
مسیر حرکت جفتارزها در گروی تصمیمات فدرال رزرو و تحولات کلان اقتصادی است.
اگر میخواهید بدانید این تاریخچه و جنگهای ارزی چطور پوزیشنهای معاملاتی روزانه شما روی EURUSD را هدایت میکنند، ما در کانال تلگرام مهرانترید تحلیلهای روزانه و بهروزرسانیهای فاندامنتال را اشتراکگذاری میکنیم. همچنین برای بررسی سایر مقالات و دیدگاههای تحلیلی، سری به بخش تحلیلهای تخصصی بزنید.
مهران داوری | تحلیلگر تخصصی فارکس
«با بیش از ۸ سال تجربه در بازارهای مالی ، تمرکز من در «مهرانترید» بر تحلیل تخصصی جفتارز EUR/USD با رویکرد چهار فیلتر حیاتی (فاندامنتال ، تکنیکال ، سنتیمنت و انتظارات) است . معتقدم ترید ، ترکیبی از انضباط ذهنی و استراتژیهای ریاضیمحور است . برای دنبال کردن تحلیلهای روزانه و مقالات آموزشی ، میتوانید در شبکههای اجتماعی با من همراه باشید.»