فراتر از Seigniorage؛ تمام امتیازات پنهان و آشکاری که دلار به آمریکا داده است
در این پژوهش جامع، از بنیانهای تاریخی و حقالضرب سنتی تا امتیازات پنهان، ساختاری، ژئوپلیتیک و ابزارهای قدرت دلار آمریکا در اقتصاد جهانی موشکافی شده است.

برای درک عمیق اینکه ایالات متحده چگونه از روز اول پیدایش دلار تا امروز توانسته اقتصاد جهان را وامدار، نیازمند و زیر سلطهٔ پول خود نگه دارد، باید نگاهی همهجانبه، تاریخی و ساختاری بیندازیم. این پژوهش جامع، با تمرکز بر امتیازات پنهان دلار و فراتر از مفهوم کلاسیکِ seigniorage (حقالضرب سنتی)، تمام امتیازات آشکار، ساختاری، ژئوپلیتیک و امنیتی دلار را موشکافی میکند.
بخش اول: بنیانهای تاریخی؛ از پیدایش تا تبدیل شدن به «پول جهانی»
برای فهم قدرت و هژمونی امروز دلار آمریکا، باید بدانیم این معماری پولی چگونه در طول دو و نیم قرن، آجربهآجر و با استفاده از فرصتهای ژئوپلیتیک و مالی ساخته شد:
۱. تولد قانونی، پول کاغذی اولیه و استاندارد دوگانه (۱۷۸۵ تا ۱۷۹۲)
- انتخاب واحد پول (۱۷۸۵): در ۶ ژوئیه ۱۷۸۵، کنگره قارهای ایالات متحده دلار را که ریشه در سکههای نقرهای مشهور اسپانیایی (Spanish Dollar یا تالر) داشت، به عنوان واحد پولی رسمی برگزید.
- قانون ضرب سکه (Coinage Act of 1792): در ۲ آوریل ۱۷۹۲، با این قانون اداره ضرابخانه آمریکا تأسیس و سیستم دهدهی (سنت و دلار) تصویب شد. نظام پولی بر پایه «استاندارد دوگانه» (طلا و نقره) تعریف شد. در آن دوران، دلار تنها پول محلی کشوری نوپا و متزلزل بود و پوند استرلینگ بریتانیا سلطان بلامنازع تجارت بینالملل به شمار میرفت.
۲. جنگ داخلی، تولد «گرینبک» و استاندارد طلا (۱۸۶۱ تا ۱۹۰۰)
- اسکناسهای گرینبک (Greenbacks): در جریان جنگ داخلی آمریکا (۱۸۶۱–۱۸۶۵)، دولت آبراهام لینکلن برای تأمین مالی جنگ، اسکناسهای کاغذی بدون پشتوانه طلا به رنگ سبز چاپ کرد که به گرینبک معروف شدند. این نخستین تجربه فراگیر پول فیات ملی در خاک آمریکا بود.
- قانون استاندارد طلا (Gold Standard Act of 1900): پس از دههها کشمکش میان طرفداران نقره و طلا، ایالات متحده در سال ۱۹۰۰ رسماً نقره را کنار گذاشت و ارزش دلار را مستقیماً و منحصراً به طلا گره زد.
۳. تأسیس سیستم فدرال رزرو و مهار بحرانها (۱۹۱۳)
- پیش از ۱۹۱۳، ایالات متحده فاقد یک بانک مرکزی متمرکز بود و اقتصاد این کشور به دلیل بحرانهای شدید نقدینگی و هجومهای بانکی (بهویژه وحشت مالی سال ۱۹۰۷) مدام فلج میشد.
- با تصویب قانون فدرال رزرو در دسامبر ۱۹۱۳، بانک مرکزی آمریکا متولد شد. این نهاد ابزارهای پیشرفتهای چون مدیریت عرضه پول، کنترل نرخ تنزیل و انتشار «اسکناس فدرال رزرو» (Federal Reserve Note) را در دست گرفت؛ امری که ایجاد ثبات داخلی و بستر لازم برای اعتماد بینالمللی به دلار را رقم زد.
۴. جنگ جهانی اول؛ جابهجایی طلای اروپا و آغاز فرسایش پوند (۱۹۱۴ تا ۱۹۱۹)
- با آغاز جنگ در اروپا، قدرتهای درگیر (بهویژه بریتانیا و فرانسه) استاندارد طلا را برای چاپ پول و خرید ادوات جنگی به حالت تعلیق درآوردند.
- آمریکا به عنوان تأمینکننده اصلی غذا، فولاد و مهمات برای متفقین، در ازای صادرات خود تنها طلا مطالبه کرد. نتیجه این بود که خزانههای اروپایی خالی شدند و جریان عظیمی از ذخایر طلای جهان به سمت نیویورک سرازیر شد.
- در پایان جنگ، آمریکا از یک «کشور بدهکار بینالمللی» به بزرگترین «کشور بستانکار (طلبکار) جهان» بدل شد و نیویورک برای نخستین بار جایگاه لندن را به عنوان پایتخت مالی جهان به چالش کشید.
۵. فرمان اجرایی ۶۱۰۲ روزولت و مصادره طلا (۱۹۳۳ تا ۱۹۳۴)
- در اوج رکود بزرگ اقتصادی (Great Depression)، مردم برای نجات داراییهای خود به بانکها هجوم بردند تا سپردههای خود را به سکه طلا تبدیل کنند.
- در ۵ آوریل ۱۹۳۳، فرانکلین روزولت با صدور فرمان اجرایی ۶۱۰۲ (Executive Order 6102) نگهداری مقادیر قابل توجه طلا توسط شهروندان را غیرقانونی اعلام کرد و مردم موظف شدند طلای خود را به قیمت ۲۰.۶۷ دلار در هر اونس به دولت تحویل دهند.
- سپس با تصویب قانون ذخیره طلا (Gold Reserve Act of 1934)، دولت ارزش هر اونس طلا را به ۳۵ دلار افزایش داد. این کار عملاً ارزش دلار را ۶۹ درصد تضعیف (Devalue) کرد، طلای جمعآوریشده را در قلعه مستحکم «فورت ناکس» (Fort Knox) ذخیره نمود و به دولت اجازه داد نقدینگی عظیمی برای پروژههای اقتصادی پمپاژ کند.
۶. جنگ جهانی دوم و سرازیر شدن نهایی طلای جهان به آمریکا (۱۹۳۹ تا ۱۹۴۴)
- با آغاز جنگ دوم و تصویب قانون «وام و اجاره» (Lend-Lease Act) در آمریکا، بریتانیا و متفقین باقیمانده ذخایر طلا و داراییهای خارجی خود را برای دریافت تسلیحات و کشتیها به آمریکا منتقل کردند.
- تا سال ۱۹۴۴، صنایع تمام رقبای قدرتمند در اروپا و آسیا با خاک یکسان شده بود، در حالی که اقتصاد آمریکا بیش از نیمی از ظرفیت تولید صنعتی جهان را در اختیار داشت و بیش از ۷۰ درصد از کل ذخایر طلای پولی دنیا در خزانههای آمریکا متمرکز شده بود. اکنون جهان چارهای جز پذیرش قوانین بازی اقتصادی واشینگتن نداشت.
۷. سیستم برتون وودز (۱۹۴۴)؛ صعود رسمی به قله پول جهانی
- در ژوئیه ۱۹۴۴، نمایندگان ۴۴ کشور در هتل ماونت واشینگتن در برتون وودز گرد هم آمدند. بریتانیا با رهبری فکری «جان مینارد کینز» به دنبال ایجاد یک واحد پولی بیطرف جهانی به نام «بانکور» (Bancor) بود تا از هژمونی یک ارز خاص جلوگیری شود.
- اما هیئت آمریکایی به رهبری «هری دکستر وایت» با تکیه بر ثروت طلای آمریکا، طرح خود را دیکته کرد: دلار تنها ارزی بود که مستقیماً به طلا متصل شد (۳۵ دلار به ازای هر اونس طلا) و تمام ارزهای دیگر موظف شدند با نرخ ثابت به دلار پیوند بخورند.
- صندوق بینالمللی پول (IMF) و بانک جهانی تأسیس شدند تا پایداری این سیستم را تضمین کنند. از این نقطه، دلار عملاً به عنوان «خوب به اندازه طلا» (As Good as Gold) بر تخت پادشاهی نشست و بانکهای مرکزی دنیا دلار را جایگزین طلای فیزیکی در ذخایر خود کردند.
۸. شوک نیکسون (۱۹۷۱) و طلوع پول بیپشتوانه مدرن (Fiat)
- معمای تریفین (Triffin Dilemma): جهان برای تجارت به دلار نیاز داشت و آمریکا باید با کسری تراز پرداختها دلار صادر میکرد؛ اما این افزایش دلارها، نسبت ذخایر طلای فورت ناکس به دلارهای در گردش خارجی را به شدت کاهش داد.
- با هزینههای سنگین جنگ ویتنام و برنامههای رفاهی داخلی در دهه ۱۹۶۰، فرانسه (به رهبری شارل دوگل) و برخی کشورهای دیگر شروع به پس فرستادن دلارها و درخواست شمشهای طلا کردند.
- در ۱۵ اوت ۱۹۷۱، ریچارد نیکسون به صورت یکجانبه «پنجره طلا» را بست و تبدیلپذیری رسمی دلار به طلا متوقف شد. تا سال ۱۹۷۳ نرخهای ثابت ارزی از هم پاشید و دوران نرخهای شناور و پولهای کاملاً بدون پشتوانه فیزیکی (Fiat) کلید خورد.
۹. معماری پترودلار (۱۹۷۴ به بعد)؛ سوخت جدید موتور هژمونی
- پس از بحران نفتی ۱۹۷۳ و قطع وابستگی دلار به طلا، واشینگتن به دنبال ساختاری نو برای تضمین تقاضای ساختاری جهان برای دلار بود.
- دولت آمریکا طی مذاکرات محرمانه و چندمرحلهای (بهویژه توافقات تیم هنری کیسینجر و ویلیام سایمون با خاندان سلطنتی آلسعود در سال ۱۹۷۴)، توافقی ژئوپلیتیک منعقد کرد:
- آمریکا امنیت نظامی و تسلیحات پیشرفته را برای عربستان و حکام خلیج فارس تضمین میکند.
- در ازای آن، نفت خام تنها با دلار قیمتگذاری و معامله شود و درآمدهای مازاد دلاری اعراب (Petrodollar Recycling) در بازار اوراق قرضه خزانهداری آمریکا (Treasury Bonds) سرمایهگذاری گردد.
- این مهندسی مالی موجب شد حتی اگر کشوری نخواهد با آمریکا تجارت کند، برای واردات حیاتیترین کالای جهان (انرژی) مجبور باشد ذخایر دلار جمعآوری کند؛ چرخهای که تضمینکننده نقدینگی و عمق بیرقیب بازارهای مالی آمریکا تا به امروز است.
بخش دوم: مفهوم سنتی و مدرن؛ حقالضرب (Seigniorage) و وام رایگان جهان به آمریکا
از منظر اقتصاد پولی مدرن، مفهوم «حقالضرب» (Seigniorage) دیگر محدود به «اسکناس کاغذی و چاپخانه» نیست؛ بخش اعظم این امتیاز در دنیای امروز از کانال ترازنامه فدرال رزرو، اوراق قرضه و حقالضرب دیجیتال جریان دارد. همچنین اصلاح تاریخی «امتیاز گزاف» (Exorbitant Privilege) که دقیقاً بر همین پدیده نام نهاده شد، جای خالی این بخش است.
مفهوم تاریخی Seigniorage (برگرفته از واژه فرانسوی Seigneur به معنای ارباب یا فئودال محلی) در اصل سود خالصی بود که ضرابخانههای سلطنتی قرون وسطی از کسر عیار فلزات گرانبها در ضرب سکه به جیب میزدند. اما در نظام پولی معاصر، ایالات متحده این مفهوم فئودالی را به یک «موتور جذب ثروت جهانی» ارتقا داده است.
این سازوکار در چهار لایه عمل میکند:
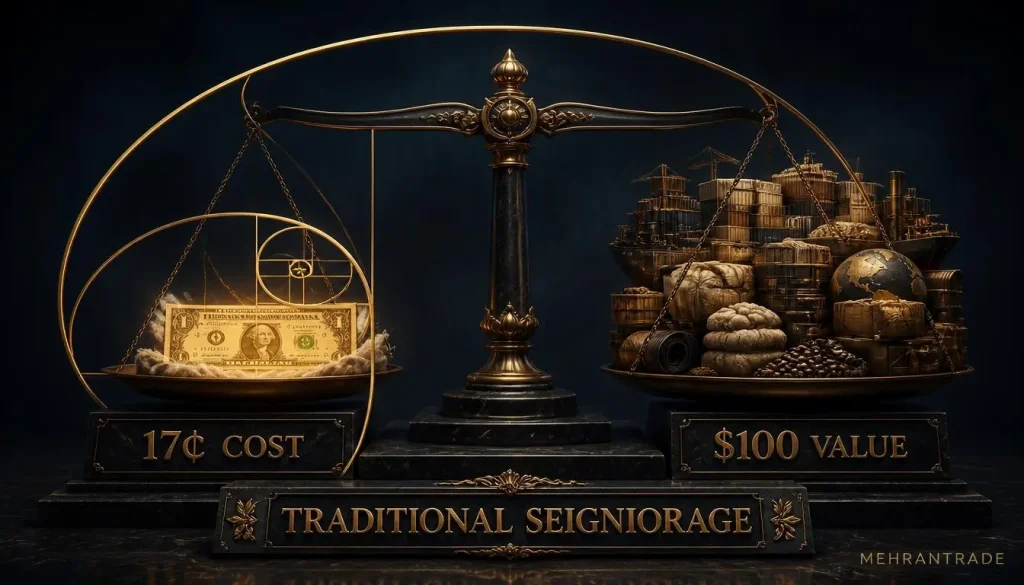
۱. حقالضرب سنتی (فیزیکی)؛ کاغذ در برابر کالای واقعی
- هزینه ناچیز در برابر قدرت خرید ۱۰۰ درصدی: بر اساس آمارهای رسمی اداره حکاکی و چاپ آمریکا (BEP)، هزینه چاپ فیزیکی یک اسکناس ۱۰۰ دلاری (شامل کاغذ پنبه–کتان، جوهر نوری متغیر و فیبرهای امنیتی) کمتر از ۱۷ سنت است. دولت آمریکا با صدور این تکه کاغذ ۱۷ سنتی، ۱۰۰ دلار ارزش واقعی (نفت خام، مس، غلات، تکنولوژی و خدمات) از سایر نقاط جهان تحویل میگیرد. اختلاف ۹۹.۸۳ دلاری میان هزینه تولید و ارزش اسمی، سود خالص و بدون ریسک ناشر پول است.
- صادرات اسکناس به عنوان ذخیره امن: طبق برآوردهای بانک فدرال رزرو و صندوق بینالمللی پول، هماکنون بین ۶۰ تا ۷۰ درصد کل اسکناسهای ۱۰۰ دلاری در گردش جهان در خارج از خاک ایالات متحده نگهداری میشوند (بهویژه در روسیه، آمریکای لاتین، خاورمیانه و آفریقا). شهروندان کشورهایی با تورم بالا، دلار فیزیکی را به عنوان دارایی امن زیر بالشتها یا در گاوصندوقها حبس میکنند.
- وام دائمی و بدون بهره به آمریکا: تا زمانی که این اسکناسها به بازار داخلی آمریکا بازنگردند و صرف خرید دارایی یا کالای آمریکایی نشوند، ایالات متحده عملاً یک وام با بهره صفر درصد و بدون سررسید (Perpetual Zero-Coupon Loan) از مردم جهان دریافت کرده است؛ وامی که با گذشت زمان و وقوع تورم، ارزش بازپرداخت احتمالی آن نیز آب میرود.
۲. حقالضرب مدرن (دیجیتال و مالی)؛ اوراق قرضه و خلق پول بانکی
امروزه بیش از ۹۰ درصد نقدینگی جهان دیگر فیزیکی نیست، بلکه ورودیهای دیجیتال در کامپیوترهاست:
- خلق پول بدون پشتوانه با یک کلیک: فدرال رزرو برای عملیات بازار باز (Open Market Operations) یا اجرای سیاستهای تسهیل مقداری (QE)، نیازی به چاپ کاغذ ندارد؛ تنها با یک کلید کیبورد، حساب ذخیره بانکهای بزرگ را شارژ میکند و با آن بدهیهای دولتی (اوراق خزانهداری) را میخرد.
- کسب سود دارایی واقعی در برابر بدهی بدون بهره: بانک مرکزی آمریکا ذخایر بانکی را بدون هزینه یا با نرخهای پایین خلق میکند، اما در مقابل، داراییهای درآمدزا (مثل اوراق قرضه با سود ثابت یا اوراق با پشتوانه وام مسکن MBS) را نگهداری مینماید. مازاد درآمد سود فدرال رزرو (پس از کسر هزینههای عملیاتی) مستقیماً به خزانهداری آمریکا واریز میشود که خود سالانه دهها میلیارد دلار درآمد حقالضرب برای بودجه دولت فدرال به همراه دارد.
۳. «امتیاز گزاف» (Exorbitant Privilege) و شکاف بازده داراییها
در دهه ۱۹۶۰، والری ژیسکار دستن (وزیر دارایی وقت فرانسه) این موقعیت نابرابر را «امتیاز گزاف» (Exorbitant Privilege) نامید:
- استقراض ارزان، سرمایهگذاری پرسود: دولت و شرکتهای آمریکایی به ارزانترین نرخهای بهره جهان استقراض میکنند، چون خارجیها تشنه نگهداری دلار و اوراق خزانهداری بدون ریسک آمریکا هستند.
- آمریکا این سرمایههای ورودی ارزانقیمت خارجی را میگیرد و آن را در قالب سرمایهگذاری مستقیم خارجی (FDI) یا تملک سهام شرکتهای پربازده در کشورهای نوظهور و اروپایی به کار میاندازد. شکاف بازده میان سودی که آمریکا از داراییهای خارجی خود به دست میآورد (حدود ۵ تا ۷ درصد) و بهره ناچیزی که به بدهیهای خارجی دلاری خود پرداخت میکند (اغلب ۱ تا ۳ درصد)، یک جریان خالص انتقال سرمایه پایدار به نفع اقتصاد آمریکا ایجاد میکند.
۴. «مالیات تورمی پنهان» بر اقتصاد جهان (Inflationary Tax Export)
- زمانی که ایالات متحده برای مهار بحرانها (مانند بحران مالی ۲۰۰۸ یا بستههای حمایتی دوران همهگیری ۲۰۲۰) تریلیونها دلار جدید خلق میکند، حجم پول (M2) به شدت متورم میشود.
- اگر هر کشور دیگری این حجم عظیم نقدینگی را خلق میکرد، پول ملی آن بلافاصله سقوط کرده و دچار ابرتورم میشد (مانند زیمبابوه، ونزوئلا یا آرژانتین).
- اما چون بخش بزرگی از تقاضا برای دلار در تجارت و ذخایر بینالمللی پراکنده است، آمریکا تورم داخلی ناشی از چاپ پول خود را به سراسر جهان صادر میکند. وقتی ارزش خرید دلار به دلیل تورم ۲ یا ۳ درصد کاهش مییابد، در واقع قدرت خرید تمام ذخایر ارزی خارجی چین، ژاپن، بانکهای مرکزی دنیا و افراد عادی در سراسر جهان آب میرود؛ این یعنی دریافت یک مالیات پنهان جهانی بدون نیاز به تصویب هیچ قانونی در پارلمانهای کشورهای دیگر.
جدول مقایسه؛ حقالضرب معمولی vs حقالضرب دلار آمریکا
| شاخص | پول ملی یک کشور عادی (مثلاً پزو یا ریال) | دلار آمریکا (ارز ذخیره جهان) |
|---|---|---|
| محدوده چرخش | تنها داخل مرزهای جغرافیایی کشور | در تمام بازارها، مبادلات و گاوصندوقهای جهان |
| اثر چاپ پول مازاد | کاهش آنی ارزش پول و ابرتورم داخلی | صادر شدن تورم به ذخایر سایر کشورها |
| تامین مالی کسری بودجه | محدود به درآمد مالیاتی و ظرفیت تورمی داخل | فروش نامحدود اوراق قرضه به بانکهای مرکزی جهان |
| بازپرداخت بدهی خارجی | باید با درآمد صادراتی به ارزی دیگر تبدیل شود | با چاپ پولِ تحت حاکمیت خود تسویه میشود |
بخش سوم: کالبدشکافی امتیازات پنهان و ساختاری دلار (فراتر از حقالضرب)
امتیازات استراتژیک دلار که اقتصاددانان از آن به عنوان «امتیاز گزاف» (Exorbitant Privilege) یاد میکنند، ساختار اقتصاد سیاسی جهان را شکل داده است. این امتیازات در ۷ محور اصلی عمل میکنند:
۱. خط لوله رایگان تأمین مالی کسریها (Deficit Financing Without Tears)
- زندگی فراتر از امکانات: ایالات متحده دهههاست که با کسری دوقلو (کسری بودجه مزمن و کسری تجاری پایدار) اداره میشود. در هر کشور عادی، واردات بیپشتوانه و کسری تراز حساب جاری موجب خروج سرمایه، سقوط ارزش پول ملی، پرواز نرخ بهره و در نهایت ورشکستگی دولتی میشود.
- پارک دلارهای مازاد تجاری: صادرکنندگان بزرگ دنیا (چین، ژاپن، آلمان، کشورهای نفتی خلیجفارس) مازاد تجاری دلاری خود را نمیتوانند بیاستفاده رها کنند؛ آنها ناچارند این وجوه را در بازار اوراق قرضه خزانهداری آمریکا (US Treasuries) سرمایهگذاری کنند.
- در نتیجه، جهان پسانداز واقعی خود را به آمریکا وام میدهد تا دولت فدرال کسری بودجه، برنامههای رفاهی و ماشین نظامی جهانیاش را بدون نگرانی از ورشکستگی تأمین مالی کند. آمریکا تنها کشوری است که با پول خودش بدهی خارجی بالا میآورد و نیاز به انباشت ذخایر ارزی دیگران ندارد.
۲. بازدهی تسهیلاتی (Convenience Yield) و امتیازات پنهان دلار در استقراض ارزان
- پناهگاه دارایی امن (Safe-Haven Premium): در ادبیات مالی مدرن، مفهوم Convenience Yield به مزیتی اطلاق میشود که سرمایهگذاران به دلیل نقدشوندگی فوقالعاده بالا و ریسک صفر نکول اوراق خزانهداری آمریکا برای آن قائل هستند.
- سرمایهگذاران جهانی حاضرند این اوراق را با نرخ بازدهی کمتر (گاهی با نرخ بهره واقعی منفی پس از کسر تورم) خریداری کنند. این تخفیفِ بازدهی، به معنای میلیاردها دلار صرفهجویی سالانه در هزینه بهره استقراض برای دولت آمریکا و به تبع آن، دسترسی شرکتهای بزرگ آمریکایی به ارزانترین خطوط اعتباری در مقایسه با رقبای اروپایی، ژاپنی و آسیایی است.
۳. انحصار در فاکتورگذاری تجارت بینالملل (Dominant Currency Paradigm)
طبق پژوهشهای گوناگون اقتصادی و ادبیات معاصر تجارت، دنیا تحت پارادایم «ارز مسلط فاکتورگذاری» فعالیت میکند:
- بیش از نیمی از تجارت کالایی کل دنیا، بدون آنکه مبدأ یا مقصد آن ایالات متحده باشد (مانند فروش نفت برزیل به هند، یا مس شیلی به چین)، به دلار فاکتور زده و قیمتگذاری میشود.
- برونسپاری ریسک ارزی: این ساختار موجب میشود شرکتهای آمریکایی از ریسک نوسانات ارزی (FX Risk) در صادرات و واردات مصون بمانند، در حالی که رقبای خارجی ناچارند هزینههای سنگین هجینگ (پوشش ریسک) بپردازند.
- وابستگی به روابط کارگزاری (Correspondent Banking): هر بانک خارجی برای پردازش این پرداختها ناگزیر به داشتن حسابهای کارگزاری در بانکهای تجاری نیویورک است؛ امری که کل جریان پولی بازرگانی جهان را در دیدهبانی حقوقی آمریکا قرار میدهد.
۴. بازار افسارگسیخته یورودلار (The Eurodollar System)؛ ماشین پنهان خلق اعتبار
یکی از قدرتمندترین و کمتر شناختهشدهترین پایههای قدرت دلار، بازار یورودلار (Eurodollar Market) است:
- یورودلار به تمام سپردهها و اعتبارات دلاری گفته میشود که در بانکهای خارج از قلمرو جغرافیایی ایالات متحده (در لندن، سنگاپور، زوریخ، توکیو و…) نگهداری و خلق میشوند.
- این سیستم یک شبکه بانکداری در سایه (Shadow Banking) جهانی است که خارج از نظارت مقرراتی فدرال رزرو عمل میکند و دهها تریلیون دلار اعتبار بینالمللی خلق کرده است.
- چون تجارت و بدهیهای بینالمللی بانکها و شرکتها با وامهای یورودلاری زنجیر شده است، جهان درگیر یک «فشار تقاضای دائمی (Short Squeeze) ساختاری» برای جذب دلار جهت بازپرداخت بهره و اصل این بدهیهاست. این پدیده باعث میشود حتی در دوران رکود یا کاهش تمایل به سیاستهای آمریکا، تقاضای جهانی برای به چنگ آوردن نقدینگی دلاری هرگز از بین نرود.
۵. وابستگی متقابل سلاحسازیشده (Weaponized Interdependence) و شاهرگهای تسویه
قدرت ژئوپلیتیک پولی آمریکا بر بستر تفکیک دقیق میان «سیستم پیامرسانی» و «شبکه تسویه نهایی» استوار است:
- تله سوئیفت (SWIFT): سوئیفت در بلژیک مستقر است و صرفاً یک سیستم انتقال پیام رمزگذاریشده است، اما به دلیل سهم غالب تراکنشهای دلاری و ترکیب هیئتمدیره، زیر نفوذ سنگین رگولاتورهای آمریکایی قرار دارد.
- اهرم خفهکننده اصلی (CHIPS & Fedwire): پیامهای سوئیفت تا زمانی که پول واقعی جابهجا نشود بیاثرند. تمام پرداختهای دلاری بینالمللی در نهایت باید از طریق اتاق پایاپای بینبانکی نیویورک (CHIPS) یا سیستم تسویه ناخالص آنی فدرال رزرو (Fedwire) تسویه شوند.
- این نقاط کنترل متمرکز به وزارت خزانهداری آمریکا (از طریق دفتر OFAC) این توانایی را میدهد که با یک تصمیم اداری، اتصال هر بانک مرکزی، ابرشرکت یا دولتی را به خون مالی جهان قطع، داراییهای ذخیره آن را مسدود (همانند مسدودسازی بیش از ۳۰۰ میلیارد دلار از ذخایر بانک مرکزی روسیه) و اقتصاد آن را فلج کند؛ آن هم بدون نیاز به مداخله نظامی.
۶. فدرال رزرو به عنوان «وامدهنده نهایی جهان» (Global Lender of Last Resort)
در روزهای بحران و وحشت مالی فراگیر (مانند بحران والاستریت در ۲۰۰۸ یا شوک کرونایی مارس ۲۰۲۰)، بازارهای اعتباری دلاری جهان قفل میشوند و تمام بانکهای خارجی با کمبود فاجعهبار نقدینگی دلار مواجه میگردند:
- در این لحظات بحرانی، تنها نهادی که میتواند دنیا را از سقوط نجات دهد، فدرال رزرو از طریق فعالسازی خطوط سوآپ ارزی بانکهای مرکزی (Central Bank Swap Lines) است.
- فدرال رزرو دلارهای تازه خلقشده را مستقیماً به بانک مرکزی اروپا، بانک انگلستان، بانک ژاپن و سایر شرکای خود تزریق میکند تا جلوی بحران نقدینگی را بگیرد. این نقشِ نجاتبخش، آمریکا را در رأس یک سلسلهمراتب عمودی مالی قرار میدهد که در آن بانکهای مرکزی سایر کشورها در وضعیت تبعیت عملکردی از فدرال رزرو قرار میگیرند.
۷. عمق بیرقیب بازارهای مالی و مصونیت در برابر اسلیپیج (Market Liquidity)
بر پایه تازهترین رصدهای بازار و دادههای مراجع بینالمللی پولی:
- سهم ذخایر رسمی: با وجود افزایش خرید طلا توسط بانکهای مرکزی و گفتگوهای مربوط به تنوعبخشی ارزی، دلار همچنان حدود ۵۸ درصد از ذخایر ارزی اختصاصیافته رسمی جهان (گزارش COFER صندوق بینالمللی پول) را در اختیار دارد (یورو با حدود ۲۰ درصد در رتبه دوم و یوآن چین در سطح کمتر از ۳ درصد باقی مانده است).
- حجم معاملات ارز (BIS Triennial Survey): دلار در نزدیک به ۹۰ درصد از کل معاملات روزانه بازار جهانی تبادل ارز (FX Market Turnover) در یک طرف معامله قرار دارد؛ رقمی که معادل گردش روزانه چند تریلیون دلاری است.
- ظرفیت جذب سرمایه (Absorptive Capacity): بازار اوراق قرضه خزانهداری آمریکا بازاری با ارزش نزدیک به ۳۰ تریلیون دلار است. هیچ بازار دیگری در جهان (نه بازار پراکنده و تکهتکه اوراق دولتی اروپا و نه بازارهای سرمایه بهشدت کنترلشده چین) ظرفیت جذب چنین حجم عظیمی از نقدینگی را بدون تکانههای شدید قیمتی و پرشهای غیرقابلمهار (Slippage) ندارد. سرمایهگذار نهادی میداند که دارایی دلاری در چند ثانیه به نقدینگی مطلق تبدیل میشود.
بخش چهارم: وضعیت دلار؛ آیا این سلطه ترک برداشته است؟
در فضای رسانهای و محافل اقتصادی، کلیدواژههایی چون «دلارزدایی» (De-dollarization)، تلاشهای ائتلاف بریکس (BRICS)، توسعه ارزهای دیجیتال بانکهای مرکزی (mBridge و CBDCها) و سلطه رمزارزها بسیار پرتکرار شدهاند. اما در پشت این تیترها، واقعیتهای ساختاری و آماری چه میگویند؟ آیا امپراتوری پولی واشینگتن در حال فروریختن است یا صرفاً در حال پوستاندازی به یک شکل دیجیتال و چندقطبی است؟
۱. واکاوی دادههای ذخایر ارزی؛ فرسایش تدریجی، نه فروپاشی
بررسی تازهترین پایگاههای آماری بانک تسویه بینالمللی (BIS) و گزارشهای COFER صندوق بینالمللی پول نشان میدهد:
- کاهش از اوج تاریخی: سهم دلار در ذخایر ارزی رسمی اعلامشده بانکهای مرکزی جهان از بیش از ۷۲ درصد در اوایل دهه ۲۰۰۰ به محدوده ۵۸ درصد تعدیل شده است.
- برندگان این کاهش چه کسانی بودهاند؟ برخلاف تصور رایج، یوان چین (RMB) به دلیل حساب سرمایه بسته و عدم شفافیت سیستم مالی چین، نتوانسته جهش چشمگیری داشته باشد (سهم یوان همچنان زیر ۳ درصد باقی مانده است). بخش عمده این سهم به سمت ارزهای ذخیره غیراصلی و باثبات نظیر دلار کانادا (CAD)، دلار استرالیا (AUD)، وون کره، فرانک سوئیس و مهمتر از همه، طلای فیزیکی منتقل شده است.
- رنسانس طلا در خزانهها: پس از مصادره و مسدودسازی ذخایر ارزی روسیه در سال ۲۰۲۲، بانکهای مرکزی جنوب جهانی (Global South) به سمت طلای بدون ریسک طرف مقابل (Counterparty Risk) هجوم بردند؛ اما این اقدام به معنای جایگزینی روزمره دلار در سیستمهای پرداخت تجاری نبوده است.
۲. بنبستهای ساختاری ائتلاف بریکس در دلارزدایی
با اینکه اعضای بریکس به دنبال کاهش وابستگی به دلار هستند، در عمل با موانع ساختاری سختی روبهرو شدهاند:
- تله تسویه دوجانبه با ارزهای ملی: برای نمونه، روسیه در ازای فروش نفت به هند میلیاردها «روپیه» دریافت کرد، اما با این حجم عظیم روپیه چه میشد خرید؟ کالای هندی کافی برای واردات وجود نداشت و روپیه نیز در خارج از هند پذیرفته نمیشد. ارزهای ملی فاقد تبدیلپذیری کامل (Full Convertibility) هستند.
- فقدان بازار اوراق قرضه فراملی: دلار تسلیمناپذیر است چون پشتوانه آن یک بازار بدهی ۳۰ تریلیون دلاری با نقدشوندگی لحظهای است. هیچ کشوری در بریکس چنین بازاری را برای جذب صدها میلیارد دلار دارایی مازاد شرکای خود فراهم نکرده است.
- تضاد منافع ژئوپلیتیک: اختلافات بنیادین مرزی و ارزی میان هند و چین مانع از شکلگیری یک ارز واحد مشترک (مانند یورو در حوزه پولی اروپا) میان این قدرتها میشود.
۳. پارادوکس استیبلکوینها؛ دلار در ردای وب۳ و بلاکچین
یکی از جالبترین تحولات پولی معاصر، گسترش انفجاری استیبلکوینهای دلاری (مانند USDT شرکت تتر و USDC شرکت سیرکل) است:
- دلارزدایی معکوس: برخلاف تصور اولیهای که گمان میرفت رمزارزها رقیب دلار باشند، استیبلکوینها عملاً «ماشین صادرکننده سلطه دلار» به بازارهای غیررسمی جهان شدهاند. در کشورهایی با تورم لجامگسیخته یا سیستمهای بانکی ناکارآمد (مانند آرژانتین، نیجریه، ترکیه و حتی شرق آسیا)، مردم و بازرگانان خرد داراییهای خود را با تتر دلاری تسویه و ذخیره میکنند. این یعنی ایجاد یک تقاضای دیجیتال ارگانیک برای دلار در لایههایی که سیستم بانکی سنتی آمریکا حتی تصورش را هم نمیکرد.
- خرید بدهی دولت آمریکا توسط ناشران رمزارز: شرکتهایی مثل تتر برای حفظ پشتوانه ۱:۱، بخش عمده ذخایر خود را در اوراق کوتاهمدت خزانهداری آمریکا (US Treasury Bills) پارک میکنند. به بیانی شگفتانگیز، ناشران استیبلکوین اکنون در ردیف بزرگترین خریداران و طلبکاران بدهیهای دولت فدرال آمریکا (حتی بالاتر از چندین کشور صنعتی جهان) قرار دارند.
۴. زاویه دید معاملهگر و جریان نقدینگی؛ نظریه «لبخند دلار» (Dollar Smile)
برای یک تحلیلگر و تریدر ارزی (بهویژه در ماژورهایی مانند EURUSD)، سلطه ساختاری دلار در قالب نظریه لبخند دلار متجلی میشود:
- سمت چپ لبخند (بحران فراگیر جهانی): هرگاه ریسکگریزی شدید، شوک ژئوپلیتیک یا سقوط بازارها رخ دهد، جهان برای نجات به سمت نقدینگی دلاری و اوراق خزانهداری هجوم میآورد (Cash is King)؛ در نتیجه، دلار سر به فلک میکشد.
- قعر لبخند (رشد یکدست و آرامش جهانی): زمانی که اقتصاد جهان در تعادل است و ریسکپذیری بالاست، سرمایهها به دنبال سود بیشتر به اروپا، بازارهای نوظهور و داراییهای ریسکی میروند؛ در اینجا دلار تضعیف شده و داراییهایی مانند EURUSD اوج میگیرند.
- سمت راست لبخند (رشد استثنایی اقتصاد آمریکا): زمانی که بازدهی اوراق و رشد اقتصادی آمریکا از بقیه جهان پیشی میگیرد، سرمایهها مجدداً جذب والاستریت میشوند و دلار اوج میگیرد.
این ساختار نشان میدهد دلار در دو سناریو از سه سناریوی کلان برنده است؛ قابلیتی که ناشی از امتیازات ساختاری آن در معماری مالی جهان است.
جدول جامع: کالبدشکافی آشکار و امتیازات پنهان دلار آمریکا
| ردیف | نوع امتیاز پولی | شرح دقیق سازوکار | پیامد اقتصادی و راهبردی برای آمریکا |
|---|---|---|---|
| ۱ | حقالضرب فیزیکی (Physical Seigniorage) | چاپ اسکناس کاغذی با هزینه ناچیز (حدود ۱۷ سنت) در ازای تصاحب کالا و خدمات ۱۰۰ دلاری. | انتقال بدون هزینه ثروت ملموس جهان به خزانه آمریکا؛ دریافت وام بدون بهره و نامحدود از طریق صدها میلیارد دلار اسکناس در خارج از مرزها. |
| ۲ | حقالضرب دیجیتال و ترازنامهای | خلق اعتبار بانکی با یک کلیک توسط فدرال رزرو و خرید داراییهای سودآور جهانی. | تأمین مالی برنامههای کلان ملی با هزینه نزدیک به صفر بدون نیاز به انباشت طلا یا ارزهای خارجی دیگر. |
| ۳ | امتیاز گزاف (Exorbitant Privilege) | توانایی جبران کسری دوقلو (تجاری و بودجه) با فروش بیپایان اوراق قرضه به بانکهای مرکزی جهان. | تداوم سطح مصرف داخلی و هزینههای نظامی فراتر از ظرفیتهای تولیدی بومی بدون ریسک ورشکستگی خارجی. |
| ۴ | بازدهی تسهیلاتی (Convenience Yield) | حق بیمه امنیت؛ تقاضای سیریناپذیر بازارها برای خرید اوراق بدهی آمریکا با کمترین نرخ بهره. | ارزانتر ماندن هزینههای استقراض برای دولت و شرکتهای والاستریت و برتری رقابتی ساختاری در جذب سرمایه. |
| ۵ | انحصار در فاکتورگذاری تجاری | قیمتگذاری بیش از نیمی از مبادلات دنیا و بازارهای کامودیتی (نفت و فلزات) به دلار. | سلب کامل ریسک نوسانات ارزی از دوش شرکتهای آمریکایی و تحمیل هزینه پوشش ریسک به بازرگانان بینالمللی. |
| ۶ | سیستم پنهان یورودلار (Eurodollar) | خلق دهها تریلیون دلار اعتبار دلاری در خارج از مرزها توسط بانکهای بینالمللی. | ایجاد یک فشار ساختاری و عطش دائمی (Short Squeeze) در سراسر گیتی برای بازپرداخت بدهیهای دلاری. |
| ۷ | سلاحسازی مالی (Weaponized Finance) | هدایت نهایی تمام تسویهها به اتاق پایاپای CHIPS و سیستم Fedwire در نیویورک. | اعمال تحریمهای ویرانگر، توقیف داراییها و منزوی کردن رقبا بدون نیاز به شلیک گلوله یا لشکرکشی نظامی. |
| ۸ | عمق و ضربهگیری نقدینگی (Market Depth) | حضور در نزدیک به ۹۰ درصد مبادلات FX و بازار ۳۰ تریلیون دلاری اوراق خزانهداری. | جذب فوری مگاتراکنشهای بینالمللی بدون لغزش قیمت (Slippage) و تثبیت آمریکا به عنوان پناهگاه نهایی نقدینگی جهان. |
| ۹ | دلارزدایی معکوس دیجیتال (استیبلکوینها) | تسخیر کریپتو و بازارهای موازی جنوب جهانی توسط استیبلکوینهای متصل به دلار (USDT/USDC). | تبدیل غولهای بلاکچین به خریداران عمده بدهیهای خزانهداری آمریکا و تثبیت سلطه دلار در عصر اقتصاد دیجیتال. |
لایههای پنهانِ فرعی در «امتیازات و ابزارهای قدرت آمریکا»
۱. انحصار استانداردها و فناوریهای زیرساختی پرداخت (Card Networks & Fintech Hegemony)
آمریکا فقط مالک چاپ دلار نیست، بلکه مالک انحصاری شبکههای تسویه خرد و فناوریهای پرداخت جهانی (مانند ویزا، مسترکارت، پایپل، استرایپ و سویفت) است. وقتی یک شهروند در هر نقطه از جهان کارت بانکی خود را میکشد یا خریدی آنلاین انجام میدهد، بخشی از کارمزد تراکنش (Interchange Fee) به اقتصاد و شرکتهای فناوری مالی آمریکا سرازیر میشود. این یک مالیات پنهان جهانی روی تمام خردهفروشیهای کره زمین است.
۲. سلطه بر بازار مشتقات ارزی و ابزارهای مالی پیچیده (Derivatives Market)
بیش از ۸۸ درصد از معاملات مشتقات ارزی (Forex Derivatives) و سوآپهای نرخ بهره در جهان به دلار تسویه میشوند. بازارهای عمیق مالی نیویورک و شیکاگو به ایالات متحده این قدرت را میدهند که نهتنها جریان نقدینگی، بلکه قیمتگذاری آتیِ تمام کالاهای استراتژیک (نفت، مس، طلا، گندم) را در دست بگیرد و از نوسانات آن سوداگری کند.
۳. انحصار در «زنجیره تامین فناوریهای کلیدی و هوش مصنوعی» (Tech-Financial Nexus)
در دنیای مدرن، قدرت مالی به شدت با فناوری گره خورده است. تسلط آمریکا بر استانداردهای نیمههادیها (نرمافزارها و سختافزارهای پردازشی)، سیستمعاملهای مالی، و ابرکلاودها (Cloud Providers) به واشنگتن اجازه میدهد که دسترسی نهادهای مالی رقیب را نه فقط از طریق تحریم بانکی، بلکه از طریق قطع زنجیره فناوری و نرمافزاری زمینگیر کند.
نتیجهگیری
سلطه جهانی دلار آمریکا تنها یک پدیده اتفاقی یا صرفاً حاصل چاپ اسکناس نیست؛ بلکه حاصل یک معماری چندلایه، تاریخی و ساختاری است که طی بیش از دو قرن تکامل یافته است. از بنیانهای قانونگذاری اولیه و سرازیر شدن طلای جهان به آمریکا در دوران جنگهای جهانی، تا ایجاد سیستمهای برتون وودز، پترودلار و بازارهای عمیق اوراق خزانهداری، همه و همه به دلار جایگاهی بیرقیب بخشیدهاند.
امتیازاتی چون حقالضرب فیزیکی و دیجیتال، «امتیاز گزاف»، انحصار در فاکتورگذاری تجارت و قابلیت سلاحسازی مالی (مانند تحریم و مسدودسازی داراییها)، به ایالات متحده اجازه دادهاند تا اقتصاد خود را با وجود کسریهای مزمن پایدار نگه دارد و تورم را به اقتصاد جهانی صادر کند. هرچند تحولاتی نظیر تلاشهای ائتلاف بریکس برای دلارزدایی، ظهور استیبلکوینها و تنوعبخشی بانکهای مرکزی به سمت طلا، چالشهایی را ایجاد کردهاند، اما عمق بیرقیب بازارهای مالی آمریکا، نبود جایگزینی با نقدشوندگی مشابه، و پدیدههایی مانند «لبخند دلار» نشان میدهند که هژمونی دلار همچنان پابرجاست؛ هژمونیای که بیش از آنکه صرفاً یک ابزار پولی باشد، شاهرگ حیاتی قدرت ژئوپلیتیک و اقتصادی ایالات متحده در جهان مدرن به شمار میرود.
پرسشهای متداول (FAQ)
۱. دلار آمریکا چگونه به ارز اصلی جهان تبدیل شد؟
قدرت اقتصادی آمریکا پس از دو جنگ جهانی و توافق برتون وودز در سال ۱۹۴۴، دلار را در مرکز نظام پولی بینالمللی قرار داد. با اینکه پیوند دلار با طلا در سال ۱۹۷۱ پایان یافت، استفاده گسترده از آن در تجارت، ذخایر ارزی و بازارهای مالی ادامه پیدا کرد.
۲. حقالضرب دلار چیست و چه تفاوتی با چاپ اسکناس دارد؟
حقالضرب به منفعت حاصل از انتشار پول اشاره دارد. در مورد دلار، این منفعت فقط به اختلاف هزینه چاپ اسکناس و ارزش اسمی آن محدود نیست؛ نگهداری دلار در خارج از آمریکا نیز به تقاضا برای پول این کشور کمک میکند.
۳. «امتیاز گزاف» دلار چه سودی برای آمریکا دارد؟
تقاضای جهانی برای دلار و اوراق خزانهداری به آمریکا کمک میکند بدهی خود را به پول ملیاش منتشر کند و، در مقایسه با بسیاری از کشورها، از شرایط تأمین مالی مساعدتری برخوردار باشد. البته این مزیت به معنای استقراض نامحدود یا بدون هزینه نیست.
۴. پترودلار و یورودلار چگونه تقاضا برای دلار را تقویت میکنند؟
قیمتگذاری بخش مهمی از تجارت انرژی به دلار، نیاز معاملهگران به این ارز را افزایش میدهد. همچنین سپردهها و وامهای دلاریِ خارج از آمریکا، که به «یورودلار» معروفاند، برای پرداختها و بازپرداخت بدهیها تقاضای دلاری ایجاد میکنند.
۵. چرا دلار به آمریکا در اعمال تحریمهای مالی قدرت میدهد؟
بسیاری از پرداختهای بینالمللی دلاری از بانکهای کارگزار و زیرساختهای تسویه مرتبط با آمریکا عبور میکنند. این وابستگی به آمریکا امکان میدهد دسترسی برخی نهادها را به خدمات مالی دلاری محدود کند؛ سوئیفت، در این میان، شبکه پیامرسانی است و خودِ تسویهکننده پول نیست.
۶. آیا دلارزدایی به معنی پایان سلطه دلار است و برای EURUSD چه اهمیتی دارد؟
کاهش وابستگی برخی کشورها به دلار لزوماً به معنای جایگزینی سریع آن نیست؛ عمق بازارهای دلاری و کاربرد گسترده دلار همچنان موانع مهمی برای رقبا هستند. برای تحلیل EURUSD نیز باید دید تقاضا برای دلار در زمان بحران، رشد جهانی یا عملکرد قوی اقتصاد آمریکا چگونه تغییر میکند؛ «لبخند دلار» چارچوبی برای بررسی این سناریوهاست، نه قاعدهای قطعی برای معامله.
مسیر پیشروی در دنیای فارکس با تحلیلهای تخصصی
برای درک عمیقتر ریشههای این ساختار، مطالعه مقاله مرتبط «۲۸ ایستگاه هژمونی دلار» پیشنهاد میشود. همچنین برای دنبال کردن بهروزترین تحلیلهای تخصصی EURUSD و بررسیهای ژئوپلیتیک پولی، همراه ما در کانال بله مهران ترید باشید.
مهران داوری | تحلیلگر تخصصی فارکس
«با بیش از ۸ سال تجربه در بازارهای مالی ، تمرکز من در «مهرانترید» بر تحلیل تخصصی جفتارز EUR/USD با رویکرد چهار فیلتر حیاتی (فاندامنتال ، تکنیکال ، سنتیمنت و انتظارات) است . معتقدم ترید ، ترکیبی از انضباط ذهنی و استراتژیهای ریاضیمحور است . برای دنبال کردن تحلیلهای روزانه و مقالات آموزشی ، میتوانید در شبکههای اجتماعی با من همراه باشید.»